• 6 min de lectura
• 6 min de lectura
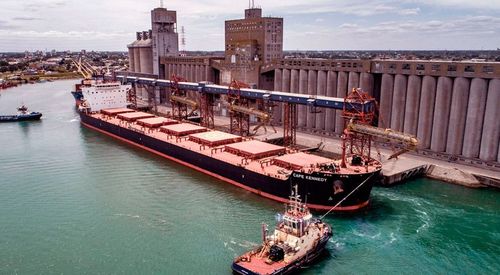
Los embarques argentinos de maíz alcanzaron 3,7 millones de toneladas (Mt) en septiembre, 400.000 t más que en agosto, según datos de agencias marítimas citados en el informe de mercado de fyo del 1 de octubre. Los envíos de trigo llegaron a 1,1 Mt, con un aumento de la misma magnitud.
El informe enmarca ese desempeño en la competitividad de la Argentina, en un escenario en el que el flujo logístico del Mar Negro permanece paralizado. En ese contexto, la consultora Sovecon redujo su estimación de exportaciones de granos de Rusia de 49,4 Mt a 44,7 Mt.
En Chicago, el maíz y el trigo operaban en alza, mientras la soja se mantenía prácticamente sin cambios.
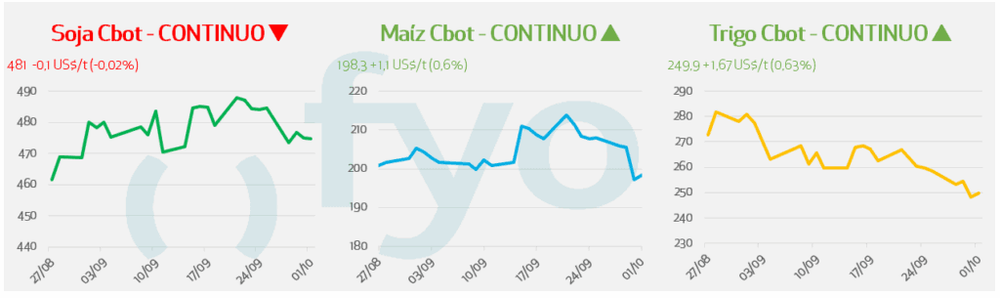
El contrato continuo de maíz cotizaba 198,3 US$/t, con una suba de 1,1 US$/t (0,6%). El contrato continuo toma como referencia la posición más próxima al vencimiento.
El mercado asimila el informe trimestral de existencias del Departamento de Agricultura de Estados Unidos (USDA), que ubicó las reservas al 1 de septiembre en 53,21 Mt. La cifra supera en 35% los 39,40 Mt del año previo y las 48,8 Mt estimadas en el último WASDE, el informe mensual de oferta y demanda mundial del USDA.
Según fyo, el dato podría indicar que el organismo sobreestimó la demanda para alimentación animal, lo que podría reflejarse en el próximo WASDE. Los fondos de inversión reaccionaron con ventas de entre 7 y 9 Mt de maíz y 1 Mt de trigo.
Del lado de la demanda, compradores de Corea del Sur adquirieron entre 60.000 y 66.000 t de maíz forrajero en una licitación internacional, con entrega en enero de 2027 y opción de origen sudamericano o sudafricano. En Estados Unidos, las lluvias sobre la franja central y occidental del cinturón maicero demoran la cosecha.
En el mercado local, la capacidad teórica de pago de la exportación para el maíz disponible fue de 186 US$/t, frente a un precio interno de 190 US$/t, con un margen bruto negativo de 4 US$/t, según datos al 30 de septiembre de Agrosud, J.J. Hinrichsen y la Secretaría de Agricultura. Esa capacidad de pago, conocida como FAS teórico, es el valor que la exportación puede pagar por el grano tras descontar del precio FOB los gastos y derechos de exportación. Un margen negativo indica que el precio interno supera ese valor.
Para noviembre, el margen fue de -6 US$/t, con un FAS teórico de 188 US$/t y un precio interno de 194 US$/t. En la posición de noviembre para buques Panamax, graneleros de gran porte, el margen se redujo a -1 US$/t.
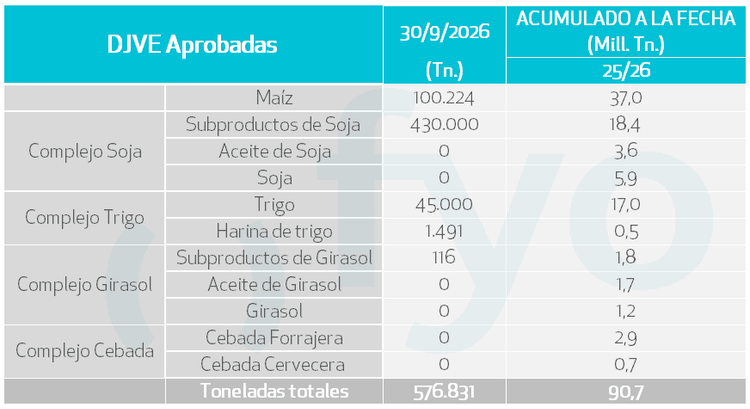
El 30 de septiembre se aprobaron Declaraciones Juradas de Ventas al Exterior (DJVE) por 100.224 t de maíz. Las DJVE son el registro obligatorio de las ventas de granos al exterior ante la Secretaría de Agricultura. El acumulado de la campaña 2025/26 suma 37 Mt.
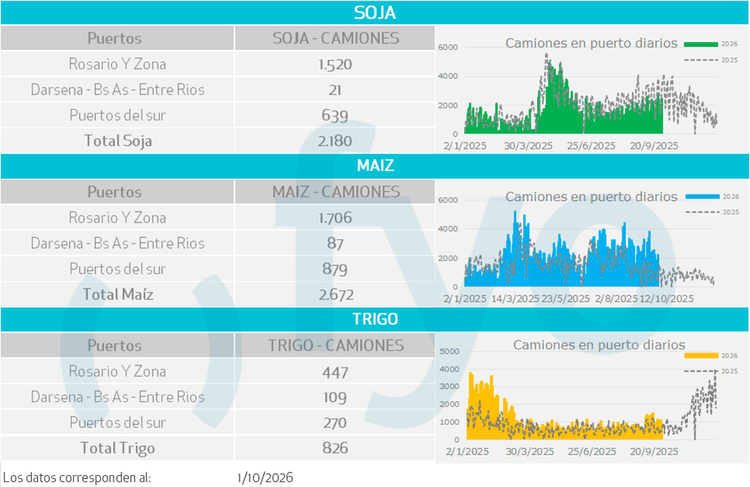
El 1 de octubre se registraron 2.672 camiones con maíz en los puertos: 1.706 en Rosario y zona, 879 en los puertos del sur y 87 en la zona Dársena, Buenos Aires y Entre Ríos.
El contrato continuo de trigo cotizaba 249,9 US$/t, con una suba de 1,67 US$/t (0,63%), sostenido por compras y licitaciones de importadores y por la retracción de las exportaciones del Mar Negro.
Sovecon recortó en 4,7 Mt su estimación de exportaciones rusas de trigo, a 36,7 Mt, por demoras operativas y limitaciones de infraestructura portuaria en el mar de Azov y el Mar Negro.
Entre los movimientos de demanda, la entidad estatal de seguridad alimentaria de Arabia Saudita licita 535.000 t de trigo pan para arribo en noviembre y diciembre. Importadores de Corea del Sur compraron 100.000 t de trigo estadounidense, mientras molinos de Taiwán buscan 105.800 t del mismo origen y Jordania convocó a licitaciones por hasta 120.000 t de trigo pan y 120.000 t de cebada forrajera. Por otra parte, Estonia prohibió el tránsito por su territorio de granos provenientes de Rusia y Bielorrusia.
En la Argentina, el 30 de septiembre se aprobaron DJVE por 45.000 t de trigo y 1.491 t de harina de trigo, con acumulados de 17 Mt y 0,5 Mt en la campaña 2025/26. El 1 de octubre se registraron 826 camiones con trigo en los puertos: 447 en Rosario y zona, 270 en los puertos del sur y 109 en la zona Dársena, Buenos Aires y Entre Ríos.
La soja cotizaba 481 US$/t en Chicago, con una variación de -0,1 US$/t (-0,02%). El mercado espera el reporte mensual del USDA, para el que relevamientos privados anticipan una molienda de agosto de alrededor de 5,73 Mt, por debajo de los 6,04 Mt de julio pero por encima de agosto del año anterior. La molienda es el procesamiento industrial del grano para obtener aceite y harina. El USDA confirmó además ventas de exportación por 105.000 t a destinos no declarados para la campaña 2026/27.
A diferencia del maíz, la soja con destino industrial registró márgenes positivos. La capacidad teórica de pago fue de 395 US$/t para octubre y noviembre y de 393 US$/t para diciembre, frente a precios internos de 368 y 374 US$/t, con márgenes de 27, 21 y 19 US$/t. Para la exportación de poroto en buques Panamax en noviembre, el FAS teórico de 366 US$/t quedó 8 US$/t por debajo del precio interno.
En el mercado local, la soja se negoció a 555.000 pesos por tonelada, un nivel inferior. Continuaron los negocios por mercadería con condición de sustentabilidad para noviembre, es decir, granos que cumplen requisitos de producción sustentable exigidos por algunos compradores.
Las DJVE del 30 de septiembre incluyeron 430.000 t de subproductos de soja, sin registros de aceite ni de poroto. En la campaña 2025/26, los acumulados suman 18,4 Mt de subproductos, 3,6 Mt de aceite y 5,9 Mt de poroto. El 1 de octubre se registraron 2.180 camiones con soja en los puertos: 1.520 en Rosario y zona, 639 en los puertos del sur y 21 en la zona Dársena, Buenos Aires y Entre Ríos.
En aceites, la consultora Oil World proyecta que, de persistir las dificultades logísticas, las colocaciones de aceite de girasol desde el Mar Negro disminuirán entre 300.000 y 350.000 t mensuales a partir de octubre, con mayor demanda hacia el aceite de palma. Rusia exportaría 1 Mt de aceite de girasol a China en 2026/27, el doble que en el ciclo anterior, por corredores terrestres. En Indonesia, las exportaciones de aceite de palma sumaron 16,13 Mt entre enero y agosto, un 0,39% menos que en igual período de 2025.
Las DJVE aprobadas el 30 de septiembre sumaron 576.831 t. El acumulado de la campaña 2025/26 alcanza 90,7 Mt, que incluye en el complejo girasol 1,8 Mt de subproductos, 1,7 Mt de aceite y 1,2 Mt de grano, y en cebada 2,9 Mt forrajera y 0,7 Mt cervecera.