• 3 min de lectura
• 3 min de lectura
Los productores financiaron con fondos de terceros alrededor del 70% de los US$ 14.747 millones que demandó sembrar la campaña 2025/26, unos US$ 10.323 millones, según un informe de la Bolsa de Comercio de Rosario (BCR) publicado el 2 de octubre. El 30% restante, cerca de US$ 4.424 millones, provino de capital propio.
La inversión, el tercer monto más alto de al menos los últimos diez años, suma los gastos en insumos, siembra y pulverización de soja, maíz, trigo, sorgo, cebada y girasol. Las estimaciones surgen de registros estadísticos y de entrevistas de la BCR a actores de la cadena.
Según el informe, la campaña se distinguió por un mayor peso del financiamiento en dólares. La desaceleración de la inflación y la relativa estabilidad cambiaria redujeron la incertidumbre y favorecieron el uso de instrumentos en moneda dura, tanto en el circuito comercial como en el bancario.
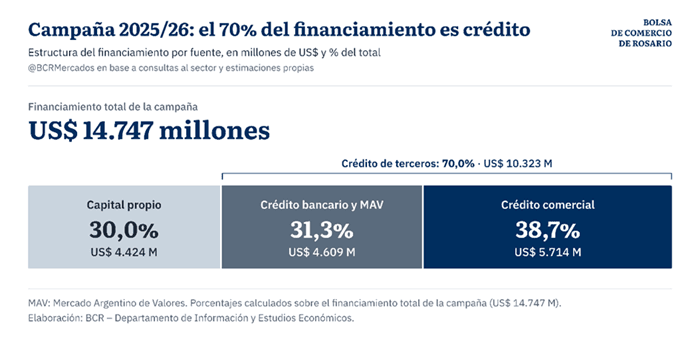
El crédito comercial aportó alrededor del 55% del financiamiento de terceros, unos US$ 5.713 millones. Dentro de ese canal, corredores, acopios y cooperativas concentraron el 55% (US$ 3.142 millones), mayoritariamente en modalidad de canje o con pago en dólares contra un contrato de granos. El canje es el pago de insumos con granos de la cosecha futura.
Los proveedores de insumos y los exportadores aportaron el 40% (US$ 2.285 millones), sobre todo mediante canje y, en segundo lugar, cheques. Las mutuales explicaron el 5% restante (US$ 286 millones), una modalidad más frecuente en localidades pequeñas.
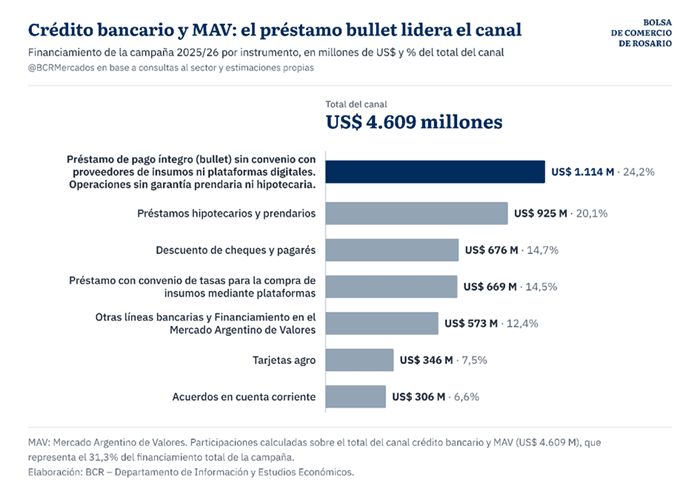
El 45% del financiamiento de terceros, unos US$ 4.609 millones, se canalizó a través de bancos y del Mercado Argentino de Valores (MAV).
El instrumento más utilizado fue el préstamo de pago íntegro o bullet, con el 24% del canal (US$ 1.114 millones). En esta modalidad, el capital y los intereses se cancelan en un único pago al vencimiento, lo que permite hacerlo coincidir con la cosecha. En este caso se trató de créditos sin garantía prendaria ni hipotecaria, otorgados contra la firma del tomador.
Los préstamos hipotecarios y prendarios explicaron el 20% (US$ 925 millones), y el descuento de cheques y pagarés, el 15% (US$ 676 millones). Otro 15% (US$ 669 millones) correspondió a créditos para la compra de insumos con convenio de tasa a través de plataformas digitales, una modalidad que, según la BCR, creció de forma significativa en las últimas dos campañas.
El resto se repartió entre otras líneas bancarias y el financiamiento en el MAV, con el 12% (US$ 573 millones); las tarjetas agro, con el 8% (US$ 346 millones); y los acuerdos en cuenta corriente, con el 7% (US$ 306 millones).