• 4 min de lectura
• 4 min de lectura
Las declaraciones juradas de venta al exterior (DJVE) aprobadas al 29 de septiembre de 2026 totalizaron 1.278.703 toneladas, con el maíz a la cabeza, con 962.435 toneladas, según el informe Empezando el día elaborado por fyo.
Completaron el registro 220.080 toneladas de trigo, 50.000 de poroto de soja, 32.271 de subproductos de soja, 5.000 de subproductos de girasol, 4.440 de aceite de soja, 3.700 de girasol, 627 de harina de trigo y 150 de aceite de girasol. El acumulado de la campaña 25/26 ascendió a 90,1 Mt.
La molienda de soja en la Argentina registró en agosto el mayor volumen para ese mes en diez años, al alcanzar 4,3 millones de toneladas procesadas, un incremento interanual del 8,81%.
El dato contrasta con la situación del mayor comprador mundial: las existencias de soja en plantas de procesamiento chinas alcanzaron 7,96 millones de toneladas en la última semana registrada, el nivel más alto en al menos quince años, lo que refleja un menor ritmo de consumo y un apetito de compra reducido.
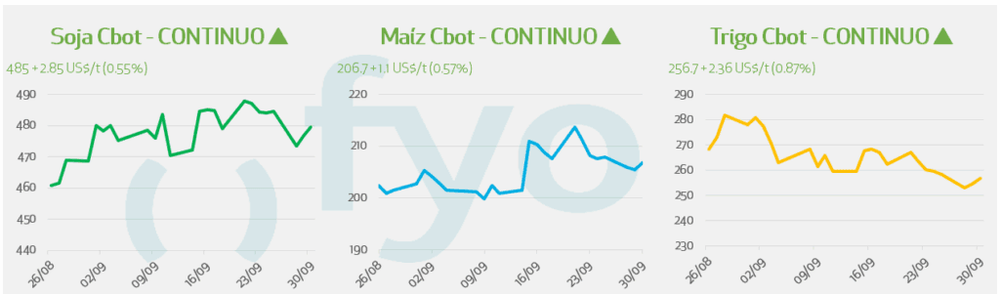
El mercado de la soja operó con leves ganancias, en una rueda de consolidación técnica y ajustes de posiciones a la espera de los datos oficiales de existencias, en un contexto donde los precios continúan condicionados por la exclusión del complejo de las recientes medidas de reducción de aranceles entre Estados Unidos y China.
Según fyo, la demanda de importación por parte de los procesadores privados chinos se mantiene limitada por márgenes de molienda negativos y existencias elevadas en plantas locales.
La Asociación Nacional de Exportadores de Cereales de Brasil (ANEC) estimó las exportaciones brasileñas de poroto de soja en 7,24 millones de toneladas para septiembre, por debajo de los 8,02 millones previstos la semana previa.
Los futuros de maíz registraron leves subas mientras los operadores ajustan posiciones a la espera de las cifras trimestrales de stocks del USDA.
La Comisión Europea redujo su estimación mensual para la producción usable de maíz en la Unión Europea durante la campaña actual a 48,3 millones de toneladas, la cifra más baja registrada en lo que va del siglo, como consecuencia de los daños provocados por las olas de calor y las sequías estivales.
El Comité de Estimaciones de Cosechas de Sudáfrica proyectó la cosecha maicera de ese país en 17,52 millones de toneladas, un volumen que supera en un 5,2% al registrado en el ciclo previo. Las exportaciones brasileñas de maíz, en tanto, fueron estimadas por la ANEC en 5,4 millones de toneladas para septiembre, por debajo de los 5,97 millones calculados previamente.
El mercado de trigo mostró una tendencia alcista, apuntalada por operaciones de cobertura corta de fondos y operadores tras registrar mínimos de varias semanas en la rueda previa.
Una agencia estatal de Pakistán concretó la compra de aproximadamente 180.000 toneladas de trigo en una licitación internacional, con envío previsto para noviembre. La Unión Europea, por su parte, reportó exportaciones acumuladas de trigo blando por 6,81 millones de toneladas en la presente campaña, con estabilidad en la comparación interanual.
El sindicato ucraniano de agricultores UAC advirtió que la priorización de la logística de transporte para la salida de semillas oleaginosas podría generar un exceso de existencias de granos y deprimir los ingresos de los productores locales, ante las restricciones vigentes en los puertos del mar Negro.
El Ministerio de Agricultura de Ucrania informó además un avance en la siembra de trigo de invierno de 1,42 millones de hectáreas, el 31,4% del área planificada para la campaña 2026/27.
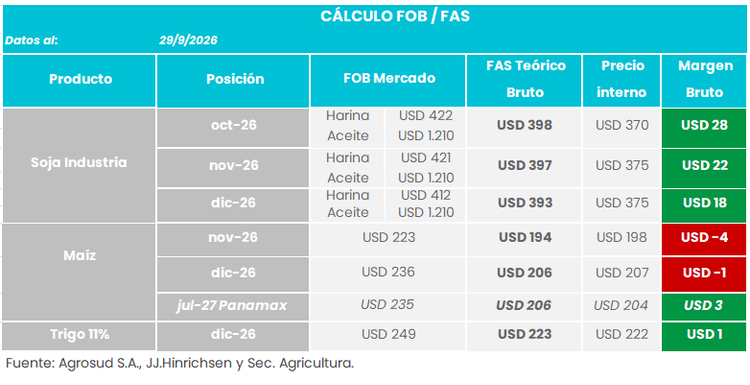
Con datos al 29 de septiembre, la industria de soja mantuvo márgenes positivos en todas sus posiciones: USD 28 en octubre, USD 22 en noviembre y USD 18 en diciembre.
El trigo 11% con posición diciembre volvió a terreno positivo, con USD 1, tras varias jornadas en rojo. El maíz registró USD -4 en noviembre, USD -1 en diciembre y USD 3 en la posición julio de 2027 Panamax.