


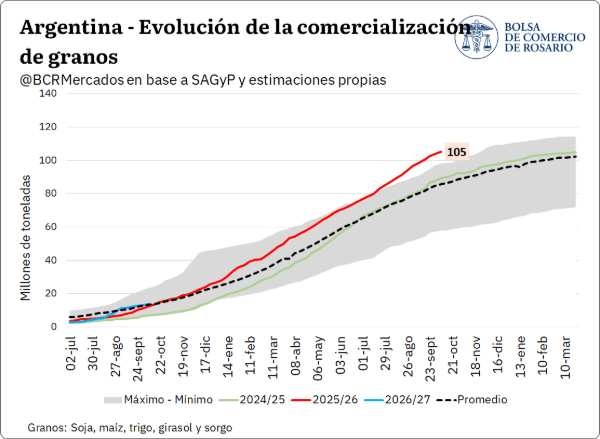
La comercialización de granos de la campaña 2025/2026 alcanzó un ritmo de ventas calificado como récord histórico para esta época del ciclo por la Bolsa de Comercio de Rosario (BCR). De acuerdo con el informe elaborado por A. Rubicondi, F. Pennino, M. Contardi, B. Ferrari y E. Terré, el volumen de ventas conjuntas de soja, maíz, trigo, sorgo y girasol superó las 105 millones de t al 7 de octubre. Esta cifra se ubica 25% por encima del promedio del último quinquenio y casi 6 millones de t sobre el máximo anterior. Deducido el uso para semilla, el remanente por vender asciende a 41 millones de t.
El trigo acumuló un avance comercial de 23,2 millones de t, con el 94% pactado a precio firme. Desde comienzos de septiembre se operaron 1,4 millones de t, un volumen 51% superior al promedio de los últimos cinco años para el período. Descontado el uso como semilla, la BCR estimó un remanente comercial de 4,5 millones de t y un saldo exportable pendiente de 1,8 millones de t.
En el frente portuario, el line up al 15 de octubre programó embarques por 588.100 t, más del doble del promedio estacional[cite: 6]. El Sudeste Asiático concentró el 57% de los compromisos a inicios de mes: Indonesia pasó a encabezar la demanda con 252.700 t (43% del total programado), por delante de Brasil, que agrupó 206.500 t. El reordenamiento coincidió con las complicaciones operativas en el Mar Negro, donde los embarques conjuntos de Rusia y Ucrania en septiembre se ubicaron 80% por debajo de sus promedios históricos.
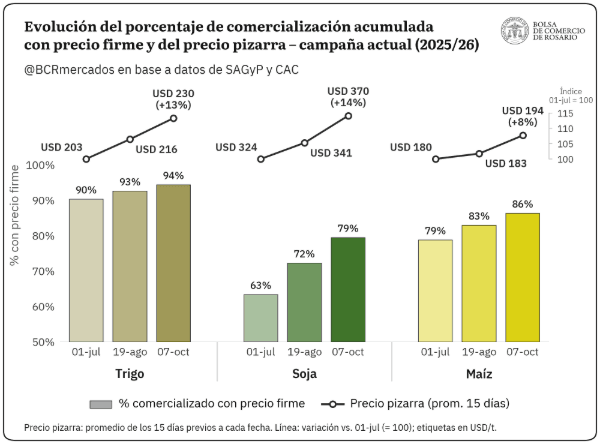
La comercialización con precio firme de soja avanzó del 63% registrado en julio al 79% a inicios de octubre. En el mercado local, la cotización disponible se situó en torno a US$ 371,3/t, lo que representó un incremento del 14% frente a julio.
En Estados Unidos, el USDA elevó su proyección de existencias finales a 8,6 millones de t, frente a las 8,3 millones de t previstas por los operadores comerciales. En Chicago, la oleaginosa cotizó en torno a los US$ 464/t. El informe oficial derivó en un recorte de más de 200.000 contratos en la posición neta compradora de los fondos de inversión especulativos en el mercado estadounidense.
En maíz, las operaciones sumaron cerca de 5,1 millones de t en las cinco semanas previas al 7 de octubre, prácticamente duplicando el volumen habitual para esa época del año. Al incorporar fijaciones de contratos previos, el cereal con precio cerrado superó las 6,2 millones de t, elevando la proporción con valor firme del 79% al 86%. En el mercado local, la pizarra tocó los US$ 194/t.
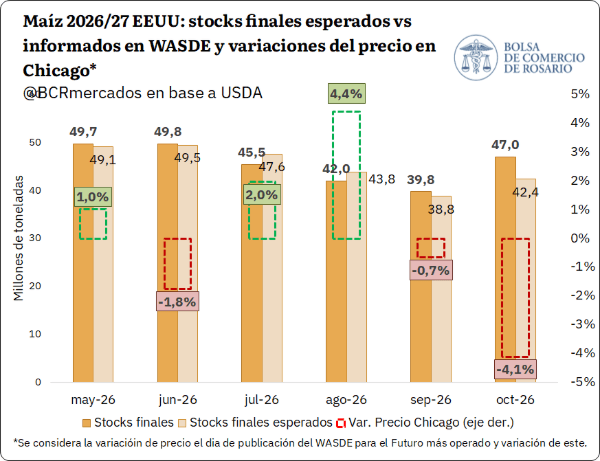
En la plaza externa, el cereal retrocedió 4,1% en la Bolsa de Chicago tras la publicación del reporte WASDE del Departamento de Agricultura de los Estados Unidos (USDA). El organismo proyectó existencias finales norteamericanas de 47 millones de t para el ciclo 2026/2027, 4,6 millones de t por encima de lo esperado por el mercado y 7,2 millones de t más que en septiembre. En Chicago, la cotización se ubicó en torno a los US$ 188/t, con un avance de cosecha estadounidense del 33% y un rezago en las ventas de exportación pactadas (24,7% frente a una media histórica de 33,9%).
Fuente: Bolsa de Comercio de Rosario

