• 6 min de lectura
• 6 min de lectura
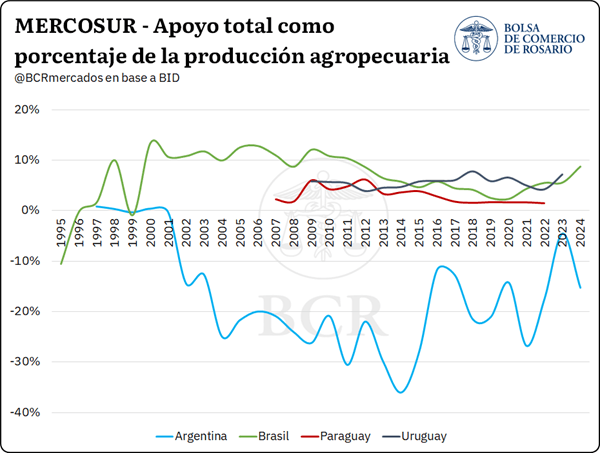
En 2024, Brasil destinó al sector agropecuario recursos equivalentes al 9% del valor de su producción agropecuaria. En la Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%. Así lo indica un informe de Giuliana Dellamaggiore y Emilce Terré publicado en el Informativo Semanal de la Bolsa de Comercio de Rosario (BCR) del 2 de octubre.
A fines de los noventa, ambos países promediaban niveles netos de apoyo cercanos a cero. Uruguay y Paraguay apoyaron al sector durante todo el período analizado, con promedios del 6% y del 3% de su producción agropecuaria.
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del valor de la producción en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay. En la Argentina, implicó una detracción del 19,5%. En el mismo período, el promedio fue del 11% en las once economías emergentes relevadas por la OCDE y del 25% en sus países miembros.
El estudio aplica la metodología de Estimaciones de Apoyo de la OCDE, utilizada en América Latina por el BID a través de la iniciativa Agrimonitor. El método mide el valor monetario de las transferencias que cada política genera para el sector en un año.
Esas transferencias se canalizan por cuatro vías: los apoyos a precios de mercado, que surgen de la brecha entre el precio que recibe el productor y el precio internacional de referencia; los apoyos directos, que son pagos presupuestarios al productor; los servicios generales, como investigación, sanidad, educación agropecuaria e infraestructura rural; y las transferencias a los consumidores. El apoyo total admite valores negativos cuando el conjunto de políticas genera una transferencia neta desde el sector hacia el resto de la economía.
La cobertura de los datos varía según el país: 1997-2024 en la Argentina, 1995-2024 en Brasil, 2009-2023 en Uruguay y 2007-2022 en Paraguay.
Entre 1997 y 2001, el apoyo total al agro argentino promedió US$ 40 millones anuales, el 0,2% del valor de la producción. El cambio se produjo en 2002, con la reintroducción de los derechos de exportación y otras medidas para desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones, y entre 2007 y 2010 se aplicaron subsidios al consumo y compensaciones a la industria molinera.
Entre 2002 y 2015, las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del valor de la producción.
A partir de 2016, el esquema viró hacia una mayor apertura. Desde 2018, el contexto cambiario y la reintroducción de los derechos de exportación volvieron a profundizar las distorsiones de precios. Entre 2016 y 2024, la detracción vía precios promedió US$ 9.100 millones anuales, frente a US$ 256 millones de apoyos directos y US$ 395 millones en servicios generales.
En todo el período 1997-2024, las distorsiones de precios acumularon una transferencia desde el sector de US$ 207.500 millones, frente a US$ 6.500 millones de apoyos directos y US$ 9.700 millones en servicios generales. Según las autoras, equivale a unos US$ 13 transferidos desde el agro por cada dólar recibido por esas dos vías.
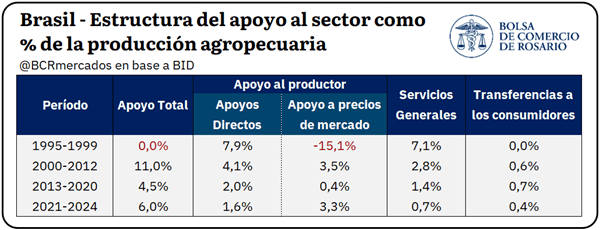
La liberalización del sector azucarero abrió en Brasil una etapa de expansión del apoyo. Entre 2000 y 2012, el apoyo total promedió el 11% del valor de la producción, con sostén de precios concentrado en arroz, maíz y soja, y apoyos directos para reestructuración de deuda y subsidios de tasa sobre créditos a la inversión (PRONAF).
Entre 2013 y 2020, el apoyo total se redujo a menos de la mitad y los apoyos directos pasaron a ser el principal canal, con un promedio de US$ 3.400 millones anuales. En 2021-2024, el sostén de precios volvió a liderar, con US$ 7.200 millones anuales concentrados en algodón, maíz, leche y arroz.
El seguro agrícola PROAGRO cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 es la mayor partida presupuestaria individual del apoyo brasileño. Desde fines de la década de 2000, la totalidad del apoyo directo está condicionada a criterios ambientales y prácticas agrícolas específicas.
En el acumulado 1995-2024, el apoyo total brasileño sumó US$ 242.000 millones: casi US$ 100.000 millones en apoyos directos, US$ 72.500 millones en servicios generales, US$ 46.200 millones vía precios y US$ 23.500 millones en transferencias a consumidores.
El apoyo total uruguayo pasó del 5,1% del valor de la producción en 2009-2013 al 5,8% en 2019-2023. En ese período, los apoyos directos ganaron participación por su propio crecimiento y no por un recorte en los servicios generales.
El sostén de precios representó históricamente el 21% del apoyo total. Al final del período promedió US$ 87 millones anuales, de los cuales el pollo, la papa y la manzana concentraron el 75%, sostenidos por licencias y barreras sanitarias en frontera.
Los apoyos directos promediaron US$ 145 millones anuales en 2019-2023, con la exoneración de aranceles y de la tasa consular a la importación de insumos como instrumento principal. Los servicios generales sumaron US$ 185 millones anuales, más de la mitad destinados a innovación y transferencia de conocimiento. Para las autoras, el resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
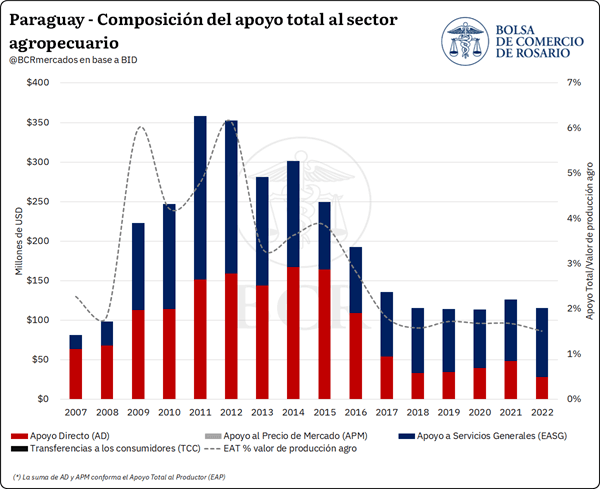
Paraguay es el único de los cuatro países sin apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario: 52% en servicios generales y 48% en apoyos directos.
En 2009, el apoyo se duplicó con creces respecto de 2007-2008 y alcanzó un máximo del 6% del valor de la producción. Entre 2017 y 2022, el apoyo total cayó a menos de la mitad del período anterior: los apoyos directos bajaron a US$ 40 millones anuales y los servicios generales, a US$ 80 millones. En el acumulado 2007-2022, Paraguay destinó al sector US$ 3.100 millones.
El informe cita evidencia del BID que encuentra una asociación negativa entre la productividad total de los factores y las políticas que distorsionan precios, y una asociación positiva con las transferencias presupuestarias. La productividad total de los factores mide la eficiencia conjunta con la que se utilizan tierra, trabajo y capital.
Según datos del USDA, entre 2000/01 y 2026/27 la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay, y por 2 en la Argentina. La participación argentina en la producción del bloque se redujo del 41% al 28%. El análisis considera soja, maíz, trigo, girasol, sorgo, maní, colza y algodón.
El trabajo es la primera entrega de una serie. La segunda profundizará en el marco de política sectorial de cada país.