• 6 min de lectura
• 6 min de lectura
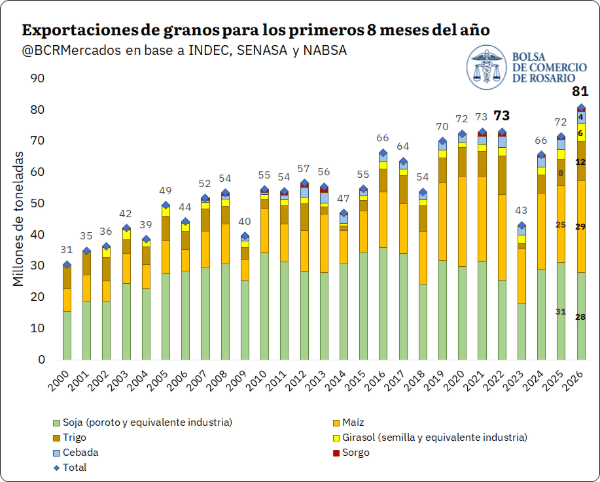
Las exportaciones de los principales productos agrícolas argentinos superaron las 80,7 millones de toneladas en los primeros ocho meses de 2026, con un crecimiento interanual del 12,5% y unas 7,5 Mt por encima del máximo anterior de la serie, según un informe de la Bolsa de Comercio de Rosario (BCR).
El maíz despachó 29,1 Mt, el valor más alto para el período desde que se tiene registro, mientras el trigo exportó más de 12,4 Mt, un 60% por encima de la media para el acumulado enero-agosto, acompañado por una producción de 29 Mt en la campaña 2025/26. El complejo girasol, en tanto, superó las 6 Mt, más que duplicando el promedio de los últimos años para esta época.
En sentido inverso, el complejo soja acumula 28 Mt, uno de los ritmos exportadores más bajos de los últimos quince años, puntualmente el cuarto más bajo de esa serie. Durante agosto, sin embargo, fue el complejo con mejor desempeño mensual, con un crecimiento del 16%, y la harina de soja como protagonista con 2,74 Mt embarcadas.
Durante agosto se exportaron cerca de 3,9 Mt de maíz según datos del SENASA, un 20% por encima del promedio habitual para ese mes, de 3,22 Mt, aunque todavía por debajo de los picos de 2020 y 2021, cercanos a las 4,9 Mt.
Detrás de ese ritmo aparece el reacomodamiento del tablero internacional. Los ataques rusos con misiles y drones obligaron a suspender varias veces las operaciones en los puertos ucranianos y a paralizar la exportación de granos. Ucrania es el cuarto exportador mundial del cereal, con 23 Mt, y durante agosto despachó cerca de 127.700 toneladas, cuando el promedio de los últimos cinco años más que triplica ese volumen.
Según la BCR, la incógnita se abre pasado septiembre, cuando Ucrania comienza su cosecha. De continuar bloqueado el comercio por el mar Negro, a ese país prácticamente solo le quedaría mover producción por tierra, probablemente hacia Francia, donde la ola de calor también dañó los rindes de maíz.
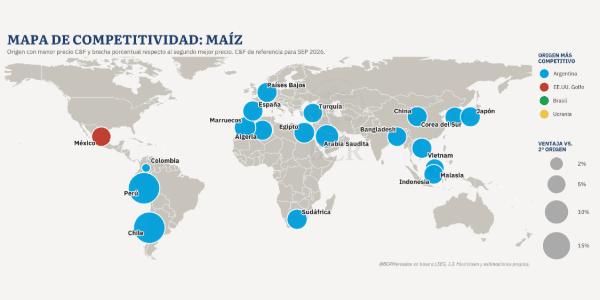
En ese escenario, la entidad sostiene que la Argentina se mantiene como el origen más competitivo para la mayoría de los países del mundo cuando no se considera a Ucrania. Según los precios C&F de referencia para septiembre, el origen argentino se ubica primero, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.
El repaso de los demás competidores va en la misma dirección. Brasil exportó 14,48 Mt de maíz entre enero y agosto, un 8% menos que el año pasado y casi un 43% por debajo del máximo de 2023, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol.
Del lado local, la contracara es una amplia disponibilidad. La SAGyP estimó en su último informe mensual una producción de 71,7 Mt de maíz para la campaña 2025/26 y, a la semana del 2 de septiembre, se había comercializado el 58% de esa producción, un porcentaje relativamente bajo frente al 67% del promedio de los últimos cinco años.
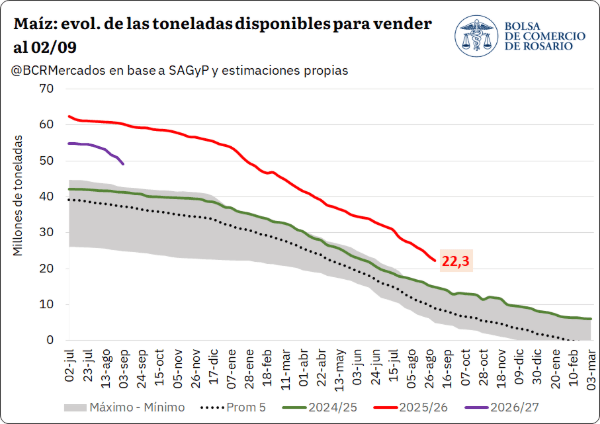
La BCR revisó además al alza sus estimaciones de área sembrada de maíz 2026/27, hasta 10,6 millones de hectáreas, con una producción proyectada superior a las 67,5 Mt. Con más de 22,3 Mt aún disponibles para comercializar del ciclo actual, la entidad plantea la necesidad de monitorear el escenario internacional y las posibilidades de absorción externa.
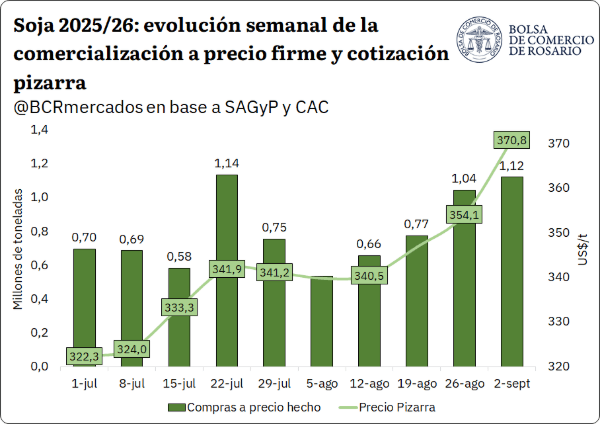
En la semana del 2 de septiembre se comercializó 1,03 Mt de soja de la campaña 2025/26, el volumen semanal más alto desde finales de julio. Las fijaciones acompañan: ya el 75% del total comercializado tiene precio hecho, cuando a principios de julio ese valor rondaba el 60%.
El movimiento acompaña el repunte de la pizarra, que tocó los US$ 370 por tonelada, casi US$ 30 por encima de los valores de mediados de mes y unos US$ 48 arriba de los US$ 322,3 con los que había arrancado julio.
Según la entidad, los factores que sostienen los precios son el petróleo en alza por las tensiones entre Estados Unidos e Irán, el deterioro de la condición del cultivo estadounidense y, sobre todo, la demanda china por soja norteamericana. En ese plano pesa la incertidumbre por la reunión entre Donald Trump y Xi Jinping, con una eventual reducción de aranceles en agenda.
La alternativa brasileña luce acotada. Entre enero y agosto de 2026, Brasil embarcó 64,7 Mt de soja, de las cuales el 70% tuvo como destino a China. Es la participación más baja desde el 67% de 2022 y seis puntos por debajo del 76% de 2025, en una serie que llegó a marcar un máximo del 79% en 2018.
Tras alcanzar máximos de tres años y medio, las cotizaciones del trigo en Chicago retrocedieron. Luego de superar los US$ 280 a comienzos de la semana pasada, el contrato más operado cayó unos US$ 15 y cerró el jueves en US$ 265,7, con un ajuste del 5,2% en siete ruedas. Aun así, el nivel se mantiene por encima de los picos de mayo y julio de este año.
Las hostilidades entre Rusia y Ucrania continúan y los acercamientos diplomáticos no rinden frutos, por lo que permanece el cuello de botella en la región. No obstante, los fondos especulativos liquidaron su posición comprada tras superarse la barrera de los US$ 280: entre el 1 de septiembre y el jueves redujeron esa posición en un 90%, con ventas netas por 13.500 contratos.
En el mercado doméstico la presión se sintió con menor intensidad. La pizarra rondó los US$ 230 por tonelada, con un ajuste de US$ 8 desde el máximo de la semana previa, mientras la curva de futuros se desplazó entre un 1% y un 1,4%, con los mayores ajustes en la posición a cosecha.
En el acumulado de la campaña ya se comprometieron 22,1 Mt, con aproximadamente 6 Mt disponibles para vender, en línea con los stocks finales proyectados. Para la nueva cosecha 2026/27, con una producción estimada en 21 Mt y stocks iniciales de entre 5 y 6 Mt, la oferta total podría rondar las 26 a 27 Mt, un 19% menos que en 2025/26 aunque un 20% por encima del promedio de la última década.