• 5 min de lectura
• 5 min de lectura
Las adquisiciones de China de soja estadounidense totalizaron 10,66 Mt entre enero y agosto, un descenso del 34% respecto del mismo período de 2025, mientras los suministros de origen brasileño alcanzaron 55,14 Mt, con un crecimiento interanual del 5%, según datos de la Administración General de Aduanas de China recogidos en el informe Empezando el día de fyo.
En el mes de agosto, las importaciones chinas totales de soja llegaron a 12,14 Mt, con una baja interanual del 1,1% y un alza del 5,7% respecto de julio. Las compras a Estados Unidos cayeron 12% interanual, a 200.477 toneladas, mientras las cargas desde Brasil aumentaron 1%, hasta 10,61 Mt.
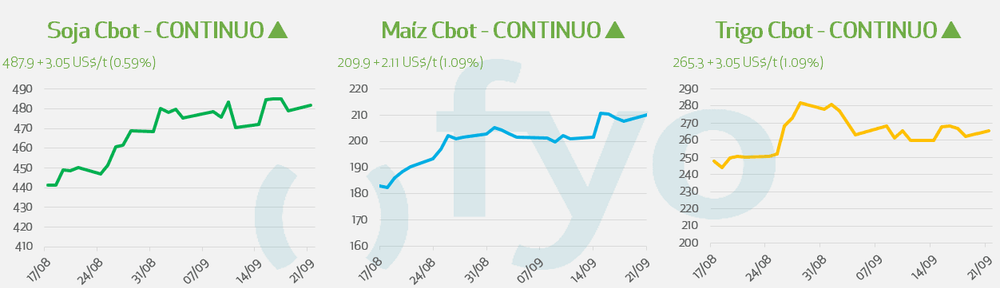
El complejo sojero operó con sesgo positivo en Chicago, impulsado por el posicionamiento comercial previo a la reunión entre las delegaciones de ambos países. El USDA confirmó ventas privadas de 111.000 toneladas de soja a China para entrega en la campaña 2026/27, en un contexto en el que el mercado monitorea el encuentro programado entre Donald Trump y Xi Jinping.
La Asociación Brasileña de Industrias de Aceites Vegetales (Abiove) ajustó su estimación de exportaciones de soja de Brasil para 2026 a 115 Mt, una reducción de 400.000 toneladas frente a su informe previo, por el ritmo de compras chinas hacia el mercado estadounidense. La consultora Pátria Agronegócios, en tanto, estimó que la siembra brasileña de la campaña 2026/27 cubre el 0,73% de la superficie proyectada.
En el mercado de aceites, representantes del sector industrial de India proyectaron importaciones de aceite de soja por 5,7 Mt en la campaña 2025/26, un aumento del 4,2%, por una mayor competitividad relativa de precios frente a los aceites de palma y girasol.
En el plano corporativo, Louis Dreyfus Company reportó un EBITDA de US$ 1.036 millones en el primer semestre de 2026, frente a US$ 987 millones del período equivalente de 2025, respaldado por un crecimiento del 2,7% en el volumen despachado de granos y oleaginosas.
Los contratos de maíz cotizaron con ganancias, según fyo, por la demanda de exportación hacia Asia y la reducción en las proyecciones de oferta internacional. Compradores de Corea del Sur concretaron adquisiciones de hasta 130.000 toneladas de maíz para alimentación animal, con opciones de entrega desde orígenes sudamericanos o sudafricanos.
El Ministerio de Agricultura de Rusia fijó el arancel a las exportaciones de maíz en 158,4 rublos por tonelada para el período del 23 al 29 de septiembre, frente a los 617,5 rublos de la semana previa. Las exportaciones semanales de maíz de Ucrania, en cambio, totalizaron 58.500 toneladas entre el 10 y el 16 de septiembre, una caída del 18%, según la consultora APK-Inform.
El mercado de trigo operó con tono positivo, sostenido por licitaciones internacionales y por la persistencia de limitaciones en los embarques del mar Negro.
El Ministerio de Suministros de Egipto anunció una estrategia de diversificación de importaciones hacia proveedores de Francia, Bulgaria y Rumania, para reducir la participación de los suministros de Rusia y Ucrania. El primer despacho, de 50.000 toneladas, está en tránsito desde puertos franceses, y el país mantiene reservas estratégicas superiores a seis meses de consumo interno.
Pakistán concretó la adquisición de 365.000 toneladas en una licitación que contemplaba hasta 750.000, y emitió de forma consecutiva un nuevo concurso por 185.000 toneladas adicionales, con cierre el 28 de septiembre. Jordania, en tanto, mantiene vigentes licitaciones por hasta 120.000 toneladas de trigo de molinería y 120.000 de cebada forrajera.
Rusia redujo el arancel a sus exportaciones de trigo a 725,7 rublos por tonelada para el mismo período, frente a los 1.146,3 rublos anteriores, mientras la consultora Sovecon estimó sus exportaciones de granos en 2,45 Mt para septiembre.
Operadores de Francia señalaron además que su oferta exportable enfrenta restricciones, porque la producción local presenta niveles promedio de proteína de entre 11% y 11,5%, cuando el 60% del comercio mundial requiere valores de al menos 12,5%.
Con datos al 18 de septiembre, la industria de soja amplió su margen en el disponible a USD 31, frente a los USD 17 del informe anterior, con USD 18 en noviembre y USD 17 en diciembre.
La soja poroto registró USD -1 en disponible y USD -8 en octubre. El maíz marcó USD -1 en disponible, USD 1 en la posición diciembre Panamax y USD -2 en marzo de 2027. El trigo 11% con posición diciembre registró USD -5.
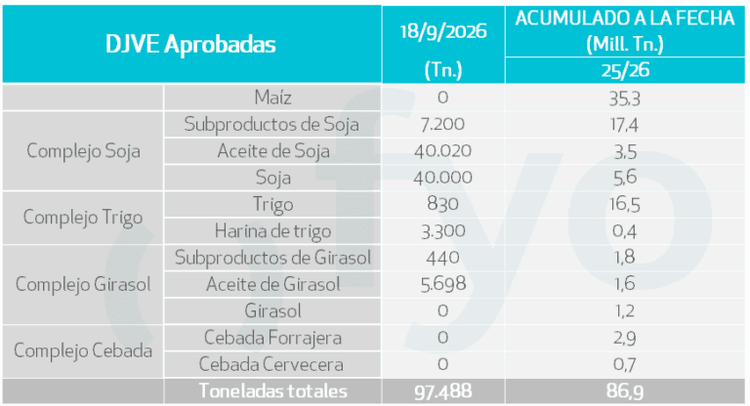
Las DJVE aprobadas al 18 de septiembre totalizaron 97.488 toneladas, con el aceite de soja como principal rubro, con 40.020 toneladas, seguido por el poroto de soja, con 40.000, y los subproductos de soja, con 7.200. Completaron el registro 5.698 toneladas de aceite de girasol, 3.300 de harina de trigo, 830 de trigo y 440 de subproductos de girasol. El acumulado de la campaña 25/26 ascendió a 86,9 Mt.
El movimiento de camiones a puerto correspondiente al 21 de septiembre registró 1.804 unidades de maíz, con 933 en Rosario y zona y 869 en los puertos del sur, que casi igualaron al principal nodo. La soja movilizó 1.116 camiones, con 759 en Rosario y zona y 357 en los puertos del sur, y el trigo, 609.