• 5 min de lectura
• 5 min de lectura
El Departamento de Agricultura de Estados Unidos (USDA) elevó su proyección de producción estadounidense de soja para la campaña 2026/27 a 123,42 Mt, frente a las 122,99 Mt estimadas en agosto y por encima de las 122,50 Mt previstas por el consenso del mercado, según el informe Empezando el día elaborado por fyo. El rendimiento promedio quedó fijado en 3,55 t/ha.
En sentido inverso, el organismo recortó su proyección de cosecha de maíz estadounidense a 401,32 Mt, tras registrarse temperaturas elevadas durante el verano, por debajo de las 406,73 Mt de agosto aunque por encima de las 400,94 Mt esperadas por el mercado. El rendimiento se ubicó en 11,20 t/ha, contra las 11,34 t/ha del mes previo.
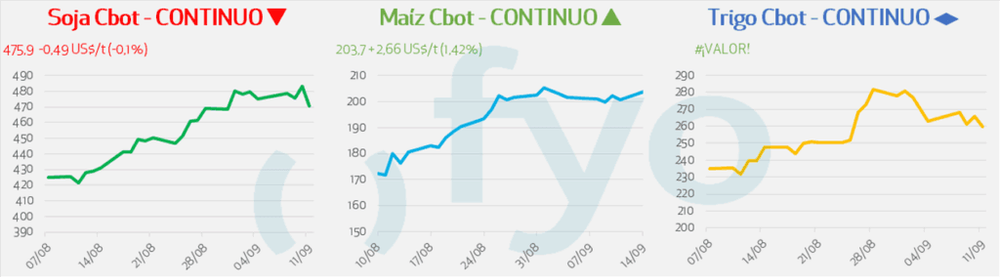
En Chicago, la soja cerró en 475,9 US$/t, con una baja de 0,49 US$/t equivalente al 0,1%, mientras el maíz avanzó 2,66 US$/t hasta 203,7 US$/t, un 1,42%. Según fyo, quitando la primera posición las cotizaciones del cereal exhiben variaciones negativas moderadas, influidas por el ingreso inicial de la nueva cosecha en el hemisferio norte. El trigo, en tanto, operó con sesgo positivo.
El USDA proyectó las existencias finales de soja de Estados Unidos para la campaña 2026/27 en 8,44 Mt, por encima de las 8,11 Mt esperadas por el mercado privado aunque por debajo de las 8,71 Mt de agosto. A nivel global, ubicó los inventarios finales en 124,02 Mt.
En maíz, las existencias finales estadounidenses se estimaron en 39,80 Mt, por encima de las 38,81 Mt esperadas por los operadores pero en retroceso frente a las 41,99 Mt de agosto, mientras las reservas globales se proyectaron en 272,10 Mt.
Para el trigo, el informe ubicó los inventarios finales globales en 276,29 Mt, por encima de las 273,25 Mt del mes anterior, con las existencias estadounidenses sin cambios en 19,51 Mt.
Según la Comisión de Negociación de Futuros de Productos Básicos (CFTC), al 8 de septiembre los operadores especulativos aumentaron su posición neta compradora en soja en 27.421 contratos, hasta un saldo de 162.614. En maíz, la incrementaron en 25.827 contratos, hasta 290.897. En trigo, los fondos redujeron su posición neta vendida en 2.564 contratos, situando el balance en 17.245.
Entidades estatales de China concretaron compras de soja estadounidense estimadas en 1,00 Mt durante la última semana, con lo que alcanzaron aproximadamente la mitad de la meta anual de 25 Mt establecida en acuerdos comerciales previos a la cumbre bilateral entre ambos gobiernos.
El USDA confirmó además ventas privadas de maíz estadounidense por 264.000 toneladas con destino a México para la campaña 2026/27, dentro de un volumen semanal de ventas netas de exportación de 1,929 Mt.
Las exportaciones marítimas de granos de Rusia registraron una contracción interanual del 61,9% durante agosto, al alcanzar 2,0 Mt, ante la suspensión de la navegación en el mar de Azov y la paralización operativa en terminales de Novorossiysk por ataques con drones. En el primer bimestre de la campaña 2026/27 acumulan 4,2 Mt, frente a las 8,0 Mt despachadas en igual período previo.
La consultora Sovecon proyectó los embarques rusos conjuntos de trigo, cebada y maíz para septiembre en 2,0 Mt, por debajo de las 2,4 Mt de agosto y de las 5,15 Mt de septiembre del año anterior.
En Ucrania, la consultora APK-Inform revisó al alza la cosecha de trigo 2026 a 25,0 Mt y la de maíz a 32,3 Mt, aunque ajustó a la baja las exportaciones proyectadas para 2026/27: el trigo, a 10,5 Mt desde 13,5 Mt previas, y el maíz, a 22,0 Mt desde 24,0 Mt, por las dificultades logísticas en el mar Negro. Los despachos semanales de maíz ucraniano cayeron 62% entre el 3 y el 9 de septiembre, hasta 70.500 toneladas.
En el plano comercial, Argelia lanzó una licitación internacional por 50.000 toneladas de trigo pan para entrega en noviembre, que se suma a los requerimientos vigentes de Pakistán por 750.000 toneladas y de Jordania por hasta 120.000 toneladas de trigo pan y 120.000 toneladas de cebada forrajera.
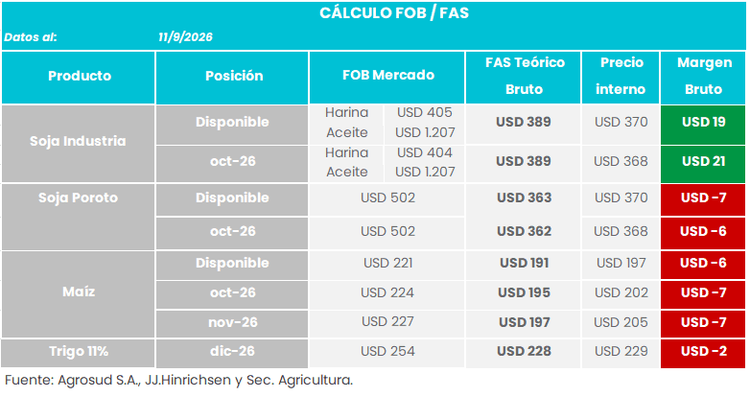
Con datos al 11 de septiembre, la industria de soja sostuvo márgenes brutos positivos, con USD 19 en disponible y USD 21 en octubre.
El resto de los productos operó en terreno negativo. La soja poroto registró USD -7 en disponible y USD -6 en octubre, mientras el maíz pasó a márgenes negativos en las tres posiciones relevadas: USD -6 en disponible, USD -7 en octubre y USD -7 en noviembre. El trigo 11% con posición diciembre marcó USD -2.
Las DJVE aprobadas al 11 de septiembre totalizaron 429.439 toneladas, con el maíz concentrando 400.000 toneladas, el 93% del registro de la jornada. Completaron el cuadro 23.000 toneladas de cebada forrajera, 2.160 de subproductos de soja, 1.845 de aceite de soja, 1.541 de harina de trigo, 735 de subproductos de girasol, 105 de aceite de girasol y 54 de girasol en grano. El acumulado de la campaña 25/26 ascendió a 85,5 Mt.
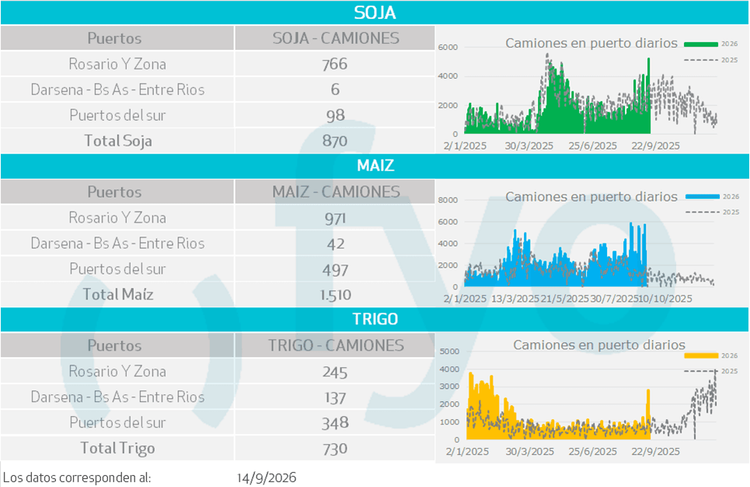
En cuanto al movimiento de camiones a puerto correspondiente al 14 de septiembre, el maíz registró 1.510 unidades, con 971 en Rosario y zona, 497 en los puertos del sur y 42 en Dársena, Buenos Aires y Entre Ríos. La soja movilizó 870 camiones y el trigo, 730, con la particularidad de que en este último los puertos del sur concentraron 348 unidades, por encima de las 245 de Rosario y zona.