• 5 min de lectura
• 5 min de lectura
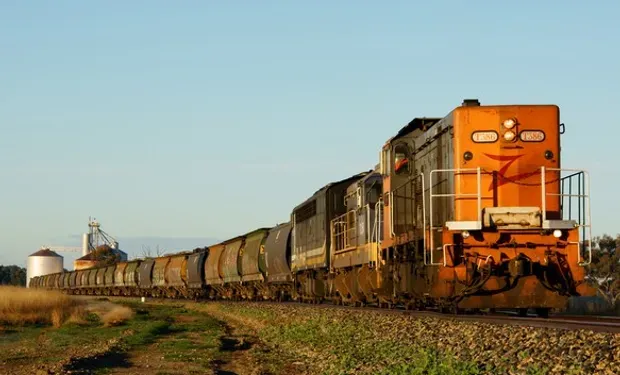
Las afectaciones a la infraestructura de transporte en el sur de Ucrania redujeron el tránsito hacia los puertos fluviales del Danubio, tras los daños en un puente ferroviario en la región de Odesa, donde permanecen demorados 3.000 vagones graneleros, según el informe Empezando el día elaborado por fyo.
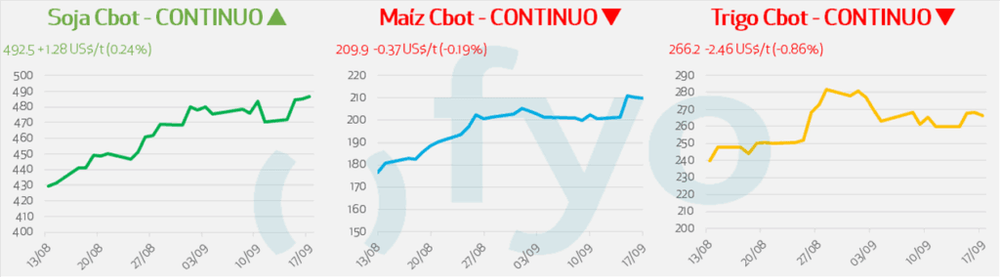
Pese a ese escenario, el mercado de trigo en Chicago operó en terreno negativo, afectado por una toma de ganancias y ventas técnicas luego de las alzas registradas en las ruedas anteriores. El cereal cerró en 266,2 US$/t, con una baja de 2,46 US$/t equivalente al 0,86%.
La soja avanzó 1,28 US$/t hasta 492,5 US$/t, un 0,24%, mientras el maíz retrocedió 0,37 US$/t hasta 209,9 US$/t.
En el plano comercial, Argelia concretó la adquisición de aproximadamente 500.000 toneladas de trigo pan en su licitación internacional, a valores 30 USD/t superiores a los de su compra del mes previo. Jordania, por su parte, emitió una nueva licitación por 120.000 toneladas de trigo pan con fecha límite al 22 de septiembre, tras desestimar las ofertas de su concurso anterior.
Del lado de la oferta, Statistics Canada estimó la cosecha total de trigo de Canadá en 36,1 Mt en su primer reporte de 2026, una contracción del 10,9% respecto de la campaña 2025 y por debajo de las 36,7 Mt esperadas por el promedio de los analistas.
Francia proyectó además un recorte en sus exportaciones de trigo blando fuera de la Unión Europea para la campaña 2026/27, a 6,3 Mt frente a las 7,0 Mt estimadas previamente por FranceAgriMer, un 15% por debajo de la campaña anterior.
Los futuros de la soja operaron en terreno neutral, sostenidos por la expectativa comercial ante el próximo encuentro entre los mandatarios de Estados Unidos y China, junto con los retrasos en las labores de recolección en el Medio Oeste.
El avance en el programa de abastecimiento chino supera la mitad de su compromiso de adquirir 25 Mt de soja estadounidense, mientras el mercado aguarda la reunión entre el secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino, previa a la cumbre presidencial.
Las precipitaciones en el oeste y el norte del cinturón agrícola estadounidense demoran la cosecha, lo que obliga a los procesadores locales con necesidades inmediatas a pagar primas en el mercado disponible.
En Brasil, la agencia Conab proyectó la producción de soja 2026/27 en 181,64 Mt, un aumento interanual del 0,7%, con la menor tasa de expansión de área sembrada en dos décadas.
En el mercado de aceites, el gobierno de India evalúa una reducción del 5% en el arancel básico a la importación de aceites vegetales comestibles para contener la inflación doméstica, tras una suba interanual de casi 20% en los precios internos. La consultora StoneX, en tanto, estima una disminución de entre 12% y 15% en la producción de aceite de palma en la región de Kalimantan, Indonesia, para el cuarto trimestre, por sequía e incendios forestales.
Las cotizaciones del maíz operaron neutrales, condicionadas por el avance de la cosecha norteamericana y el comportamiento del mercado energético. El USDA informó un avance del 8% de la superficie cosechada, lo que modera los valores disponibles en el interior de la cuenca.
En el plano internacional, una entidad compradora de Corea del Sur abrió una licitación para adquirir hasta 140.000 toneladas de maíz forrajero con entrega programada para enero de 2027.
FranceAgriMer situó las existencias finales de maíz de Francia para la campaña 2026/27 en 1,46 Mt, una reducción del 26% respecto de las 1,97 Mt del ciclo previo y el nivel de inventarios más bajo desde 1996/97, tras pérdidas productivas por sequía. Conab, por su parte, estimó la producción brasileña en 148 Mt, un incremento del 2,8%.
Pese a las dificultades logísticas, los datos oficiales de exportación de Ucrania totalizan 1,809 Mt de maíz despachadas en la campaña 2026/27 al 16 de septiembre, frente a las 0,906 Mt registradas en el período equivalente del ciclo previo.
Con datos al 16 de septiembre, la industria de soja mantuvo márgenes positivos en todas sus posiciones: USD 17 en disponible, USD 29 en octubre, USD 19 en noviembre, USD 20 en diciembre y USD 3 en mayo de 2027.
El maíz volvió a terreno positivo en la posición marzo de 2027, con USD 2, aunque se mantiene en USD -2 para octubre. La soja poroto registró USD -3 en disponible y USD -2 en octubre, y el trigo 11% con posición diciembre, USD -1.
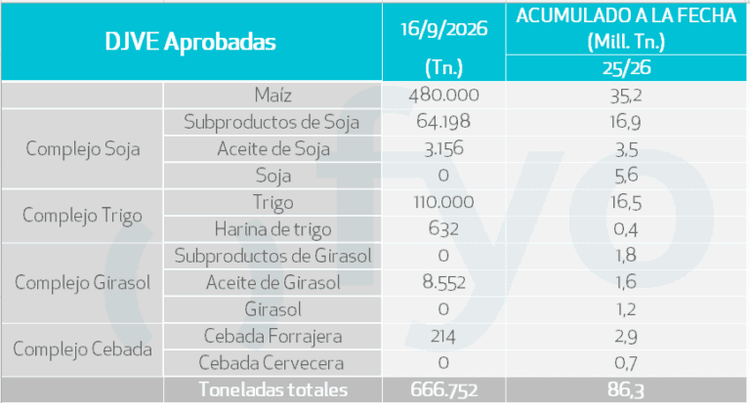
Las DJVE aprobadas al 16 de septiembre totalizaron 666.752 toneladas, con el maíz concentrando 480.000 toneladas, seguido por el trigo, con 110.000, y los subproductos de soja, con 64.198. Completaron el registro 8.552 toneladas de aceite de girasol, 3.156 de aceite de soja, 632 de harina de trigo y 214 de cebada forrajera. El acumulado de la campaña 25/26 ascendió a 86,3 Mt.
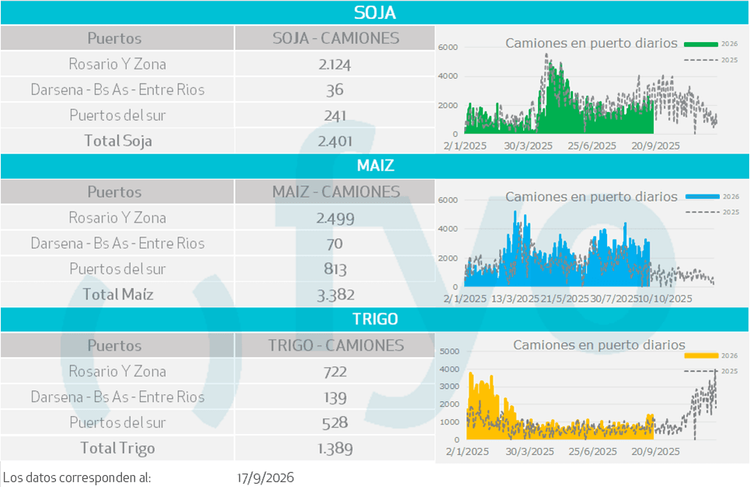
El movimiento de camiones a puerto correspondiente al 17 de septiembre mostró un fuerte incremento respecto de jornadas previas. El maíz registró 3.382 unidades, con 2.499 en Rosario y zona, 813 en los puertos del sur y 70 en Dársena, Buenos Aires y Entre Ríos. La soja movilizó 2.401 camiones y el trigo, 1.389, para un total conjunto de 7.172 vehículos.