• 4 min de lectura
• 4 min de lectura
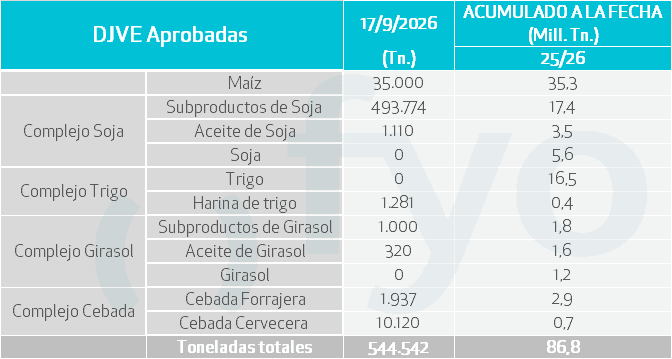
Las declaraciones juradas de venta al exterior (DJVE) aprobadas al 17 de septiembre de 2026 totalizaron 544.542 toneladas, de acuerdo con el informe Empezando el día elaborado por fyo. Los subproductos de soja concentraron 493.774 toneladas, el 91% del registro de la jornada, con lo que el acumulado del rubro en la campaña trepó a 17,4 Mt.
Completaron el cuadro 35.000 toneladas de maíz, 10.120 de cebada cervecera, 1.937 de cebada forrajera, 1.281 de harina de trigo, 1.110 de aceite de soja, 1.000 de subproductos de girasol y 320 de aceite de girasol. No hubo registros de poroto de soja, trigo ni girasol en grano. El acumulado de la campaña 25/26 ascendió a 86,8 Mt.
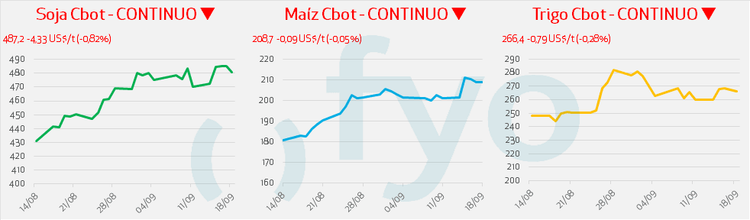
Las posiciones de futuros registraron ventas tras alcanzar máximos de varios años durante la semana pasada, arrastradas adicionalmente por el retroceso del petróleo crudo y la caída en el valor de los contratos de harina y aceite.
La agencia estatal china Sinograin anunció una subasta de 543.000 toneladas de soja importada, programada para el 22 de septiembre, con el fin de liberar capacidad de almacenamiento antes de la reunión bilateral entre autoridades de China y Estados Unidos.
En el plano productivo, las lluvias registradas en el oeste y centro del Medio Oeste estadounidense generan retrasos en el avance inicial de la cosecha, lo que obliga a las plantas procesadoras a pagar primas sobre el mercado disponible para asegurar mercadería inmediata ante las paradas estacionales de molienda.
El USDA reportó ventas netas de exportación de soja por 1,70 Mt para la semana finalizada el 10 de septiembre, dentro del rango previsto por el mercado, de entre 0,90 y 2,40 Mt.
El maíz cotizó sin variaciones, en un contexto de posibles retrasos en la cosecha estadounidense por lluvias.
El Consejo Internacional de Cereales recortó su estimación de producción mundial del cereal para la campaña 2026/27 en 4 Mt, hasta 1.301 Mt, por ajustes a la baja en las cosechas proyectadas de Estados Unidos, la Unión Europea e India.
En Francia, la oficina agrícola FranceAgriMer informó que la condición de los cultivos clasificados en estado bueno o excelente cayó al 23% al 14 de septiembre, un mínimo histórico frente al 26% de la semana anterior y al 62% del año previo. La cosecha, en tanto, avanza al 27% del área, muy por encima del promedio quinquenal del 5%.
El USDA informó además ventas semanales de exportación de maíz estadounidense por 1,03 Mt, dentro de las expectativas del mercado, estimadas entre 0,70 y 2,00 Mt.
El mercado de trigo exhibió estabilidad en Chicago. Según fyo, el flujo comercial global continúa condicionado por las interrupciones en los embarques a través del mar Negro producto de los ataques bélicos entre Rusia y Ucrania, lo que mantiene lentas las salidas exportables pese a versiones sobre propuestas de tregua marítima canalizadas por Turquía.
Pakistán avanza en su licitación internacional para la compra de 750.000 toneladas de trigo, con las empresas oferentes aceptando igualar los precios más bajos presentados, de 348,83 US$/t y 352,97 US$/t costo y flete según puerto de destino.
Del lado de la oferta, la Asociación de la Industria de Granos de Australia Occidental elevó su proyección de cosecha para ese estado a 10,02 Mt, un incremento de 1,00 Mt respecto de la estimación del mes precedente, aunque se mantiene un 25% por debajo de las 13,30 Mt obtenidas en la campaña 2025. El Consejo Internacional de Cereales, por su parte, incrementó su proyección de cosecha global de trigo 2026/27 en 3 Mt, hasta 820 Mt, fundamentada en mejores perspectivas productivas en Australia y Ucrania.
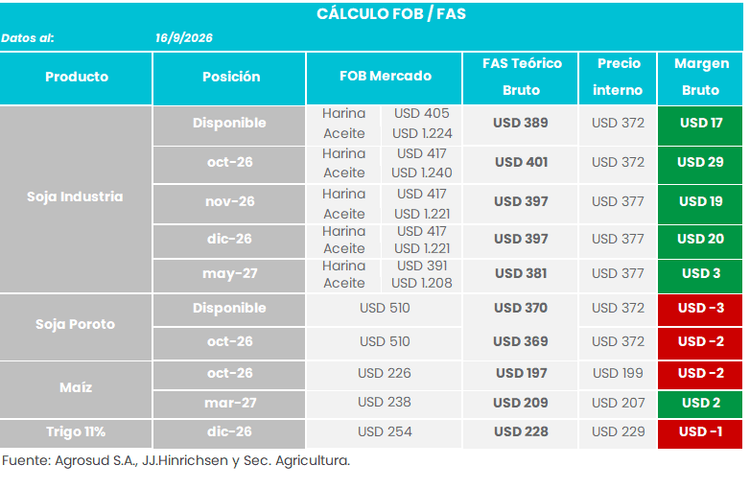
Con datos al 16 de septiembre, la industria de soja mantuvo márgenes positivos en todas sus posiciones: USD 17 en disponible, USD 29 en octubre, USD 19 en noviembre, USD 20 en diciembre y USD 3 en mayo de 2027.
El maíz sostuvo terreno positivo en la posición marzo de 2027, con USD 2, y se mantuvo en USD -2 para octubre. La soja poroto registró USD -3 en disponible y USD -2 en octubre, y el trigo 11% con posición diciembre, USD -1.