• 5 min de lectura
• 5 min de lectura
Los granos operan con bajas en el Chicago Board of Trade (CBOT), según el informe diario "Empezando el día" de fyo publicado este 23 de septiembre. La soja cotiza a 489,9 US$/t, con una baja de 3,15 US$/t (0,6%); el maíz, a 208,6 US$/t, con una baja de 2,57 US$/t (1,3%), y el trigo, a 260 US$/t, con una baja de 3,84 US$/t (1,36%), en todos los casos en la posición continua.
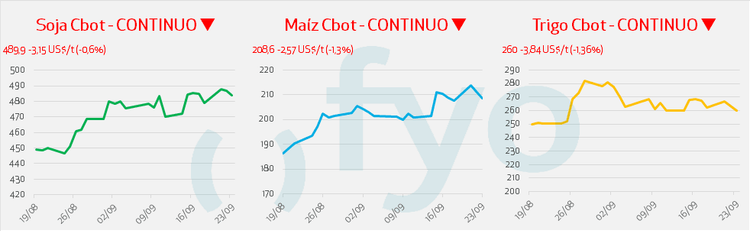
Según fyo, la oleaginosa opera presionada por el retroceso del crudo y la prudencia de los operadores ante la cumbre entre Washington y Pekín. El petróleo cotiza cerca de mínimos de dos semanas, tras la reactivación del oleoducto saudí Este-Oeste y el aumento de las exportaciones desde Irak.
En Brasil, la siembra de la campaña 2026/27 en el estado de Paraná avanzó al 15% de la superficie prevista, por encima del 13% registrado a igual fecha del año pasado, con lluvias favorables vinculadas a El Niño. El Departamento de Economía Rural proyecta allí una cosecha récord de 22,6 Mt. La Asociación Nacional de Exportadores de Cereales (ANEC) redujo su proyección de embarques de soja para septiembre a 8,02 Mt, desde 8,32 Mt en su reporte anterior, y la de harina de soja a 2,22 Mt, desde 2,24 Mt.
Para la Argentina, la Bolsa de Cereales de Buenos Aires estimó la producción de soja 2026/27 en 53,6 Mt, frente a las 50,1 Mt cosechadas en la campaña 2025/26.
El maíz cotiza a la baja por la retracción de los valores energéticos y la espera de posibles acuerdos agrícolas entre Washington y Pekín. En Europa, la asociación Coceral redujo su proyección de producción de la Unión Europea para 2026 a 48,6 Mt por el impacto del calor y el déficit hídrico, frente a las 52,7 Mt estimadas en julio y las 56,5 Mt cosechadas en 2025. Las mayores mermas se registran en Francia, con 7,6 Mt frente a 9,4 Mt, y en Hungría, con 1,9 Mt frente a 3,1 Mt.
Las importaciones de maíz de la Unión Europea en la campaña 2026/27 sumaron 4,47 Mt al 20 de septiembre, por encima de las 3,52 Mt del mismo período de la campaña anterior. Estados Unidos aportó 1,86 Mt y Ucrania, 1,40 Mt. En Brasil, ANEC elevó su proyección de exportación de maíz para septiembre a 5,97 Mt, desde 5,74 Mt. En Ucrania, según la unión agraria de ese país, las lluvias intensas previstas para los próximos siete días podrían demorar la cosecha y sumar entre 10 y 15 US$/t a los costos por tareas extraordinarias de secado.
La Bolsa de Cereales de Buenos Aires proyectó la cosecha argentina de maíz 2026/27 en 66 Mt, por encima de las 64 Mt recolectadas en 2025/26.
El trigo opera en baja por las gestiones diplomáticas para un alto el fuego energético entre Ucrania y Rusia, que alientan expectativas de recuperación de las exportaciones del mar Negro. Según el informe, el diálogo en la Asamblea General de las Naciones Unidas sobre una tregua que proteja la infraestructura energética abre expectativas sobre la rehabilitación del tránsito de graneleros, aunque consultoras advierten que una normalización inmediata del flujo marítimo es improbable.
Coceral redujo su estimación de cosecha de trigo blando de la Unión Europea para 2026 a 126,2 Mt, desde 127,3 Mt en julio, por debajo de las 136,7 Mt de 2025, por los daños del calor en Alemania y Polonia. Las exportaciones europeas de trigo blando 2026/27 sumaron 6,30 Mt al 20 de septiembre, frente a 6,19 Mt un año antes, con Rumania a la cabeza con 2,93 Mt. En Ucrania, la siembra de trigo de invierno cubrió 662.400 hectáreas, el 14,6% del área prevista, y en Estados Unidos avanzó al 17%, por detrás del promedio quinquenal del 21%.
En la Argentina, la Bolsa de Cereales de Buenos Aires estimó la producción de trigo 2026/27 en 23,4 Mt, frente a las 27,8 Mt de la campaña 2025/26.
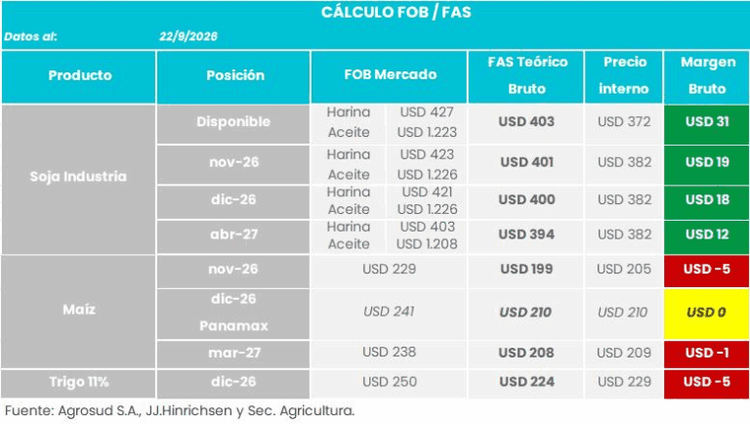
Según el cálculo FOB/FAS que publica fyo con datos de Agrosud, J.J. Hinrichsen y la Secretaría de Agricultura al 22 de septiembre, la industria sojera del Up River tiene márgenes positivos en todas las posiciones. En el disponible, el FAS teórico se ubicó en 403 US$/t frente a un precio interno de 372 US$/t, con un margen bruto de 31 US$/t. Para noviembre, el margen fue de 19 US$/t; para diciembre, de 18 US$/t, y para abril de 2027, de 12 US$/t. En maíz, el margen fue de -5 US$/t para noviembre, nulo para diciembre en buques Panamax y de -1 US$/t para marzo. En trigo 11%, fue de -5 US$/t para diciembre.
El 22 de septiembre se aprobaron declaraciones juradas de ventas al exterior (DJVE) por 10.665 toneladas, de las cuales 8.262 correspondieron a aceite de soja. En la campaña 2025/26, el acumulado alcanza 88,1 millones de toneladas, con 36 Mt de maíz, 17,6 Mt de subproductos de soja y 16,5 Mt de trigo.