• 4 min de lectura
• 4 min de lectura
El agotamiento de cuotas tanto de Australia como de Brasil abre por tiempo limitado una ventana para que la Argentina ingrese al mercado de China junto con Uruguay, prácticamente sin competencia, según un informe de ROSGAN publicado por la Bolsa de Comercio de Rosario.
Se trata de un período que posiblemente no supere los 60 días, y que según la entidad la Argentina debería aprovechar hasta que los importadores chinos vuelvan a concentrarse en la necesidad de colocación de Brasil.
Según datos publicados por APEA, en los últimos quince días la referencia FOB para garrón y brazuelo con destino a China pasó de US$ 7.500 a US$ 7.700 por tonelada, cuando un mes atrás se ubicaba en torno a los US$ 7.200.
La comparación interanual resulta más marcada: un año atrás, para este mismo período, China pagaba US$ 5.400 por tonelada, en un contexto de holgada oferta y fuerte competencia entre proveedores. El incremento alcanza así el 42,5% para un mismo producto y mercado.
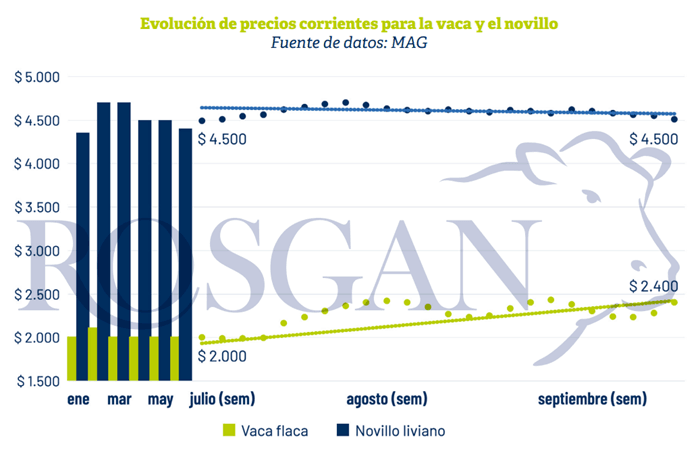
En el mercado local, en un contexto de estancamiento generalizado de los valores pagados por la hacienda con destino a faena, la vaca aparece como una de las pocas categorías que logró desacoplarse.
Durante los últimos dos meses y medio, el precio de la vaca —tanto gorda como conserva— registró incrementos de entre 15% y 20%. A comienzos de julio los valores se ubicaban en torno a los $3.000 por kilo para la vaca gorda y $2.000 para la conserva. Actualmente alcanzan los $3.300 a $3.400 y alrededor de $2.400, respectivamente.
En el mismo período, el novillo liviano se mantuvo prácticamente sin cambios, en torno a los $4.500, y el novillo pesado alrededor de los $4.300. Los novillitos y vaquillonas, cuyos topes para los renglones más livianos se ubicaban en torno a los $5.000 y $4.700, registran hoy una merma nominal de unos $100 en ambos segmentos.
Del lado de la oferta, a la caída estacional propia de estos meses se suma una escasez estructural de la categoría.
Según datos del SENASA, entre enero y agosto el traslado de vacas con destino a faena se retrajo un 13% respecto del año pasado, con un total de 1,6 millones de cabezas frente a los 1,84 millones registrados en igual período de 2025.
Durante las primeras dos semanas de septiembre, las remisiones alcanzaron las 82.240 cabezas, lo que representa una caída interanual del 15% al corregir por días operativos.
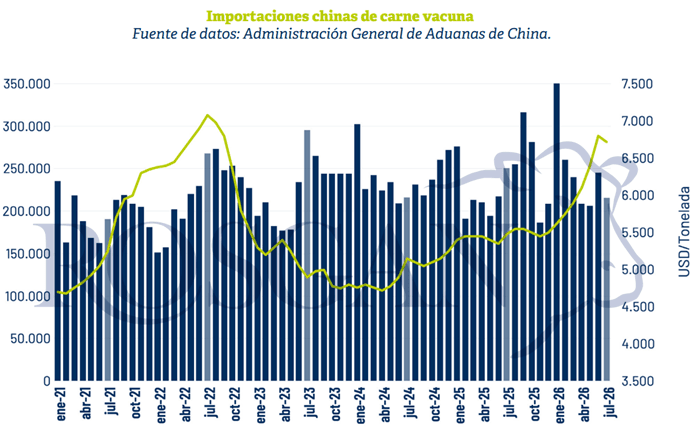
Hasta julio inclusive, los datos de la Aduana china mostraban a Brasil como principal proveedor, con más de un millón de toneladas ingresadas y una participación del 58% sobre las compras totales. Le seguían la Argentina, con el 15%; Australia, con el 12%; y Uruguay, con el 5%.
En agosto, los datos preliminares informados por la Aduana muestran importaciones de carnes y menudencias por 447.000 toneladas, sin desagregación por tipo de carne. La cifra representa una caída del 4% respecto de julio y el menor volumen desde diciembre de 2025.
En carne vacuna, los ingresos de agosto ya no deberían incluir partidas provenientes de Australia, cuyo cupo se agotó en julio. En el caso de Brasil, los despachos de julio ya mostraban una abrupta caída de casi el 50% mensual, con apenas 82.700 toneladas embarcadas, y en agosto se desplomaron otro 80%, hasta las 16.100 toneladas.
Según ROSGAN, las próximas semanas serán una prueba para determinar hasta dónde puede continuar China consumiendo los stocks acumulados durante los primeros meses del año. De acuerdo con lo publicado por FAXCARNE, sobre datos relevados por OIG+, en agosto se registró la tercera caída mensual consecutiva en los stocks de carne vacuna almacenados en cámaras refrigeradas de ese país.
El escenario presenta además un elevado grado de incertidumbre por el lado brasileño: desde ese país se evalúa un posible cambio de ruta con el objetivo de extender los tiempos de tránsito y anticipar tanto la operatoria local como el cierre de negocios con los importadores chinos.
Aun sin cambios logísticos, a partir de noviembre la ventaja de exclusividad que la Argentina comparte con Uruguay comenzará a cerrarse, con el regreso de Brasil y de Australia, fuerte proveedor de cortes de calidad.
Para la entidad, el tiempo es limitado y la oportunidad debería aprovecharse no solo para completar volumen, sino fundamentalmente para avanzar sobre segmentos de mayor valor comercial.