• 6 min de lectura
• 6 min de lectura
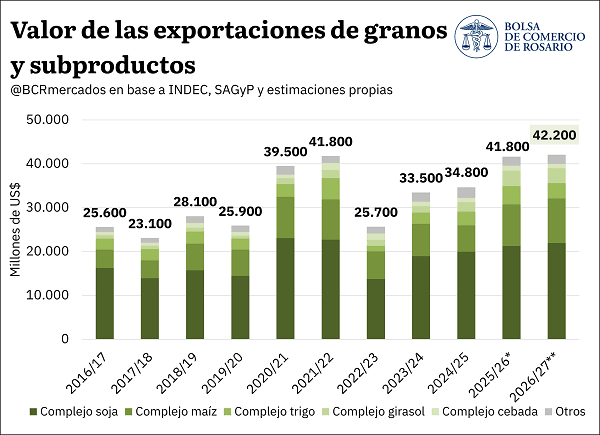
Las exportaciones agroindustriales argentinas podrían aportar US$ 42.200 millones durante la campaña 2026/27, el registro más alto de la serie, según las proyecciones preliminares de la Bolsa de Comercio de Rosario (BCR).
El valor superaría los US$ 41.800 millones proyectados tanto para la campaña actual, que anotó volúmenes récord, como para la 2021/22, cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.
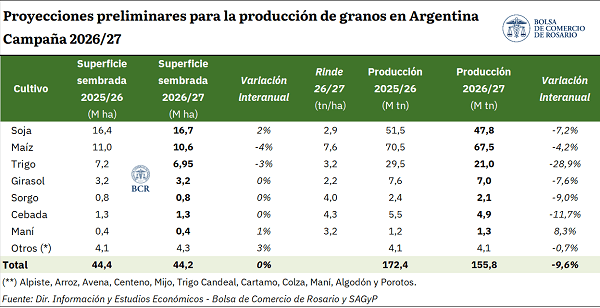
La proyección se apoya en una producción total de granos estimada preliminarmente en 155,8 millones de toneladas, un 10% por debajo de las 172,4 Mt del ciclo que termina, aunque igualmente la segunda mayor de la historia, por delante de las 141,5 Mt de la 2018/19.
Según la entidad, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento. La campaña 2025/26 se apoyó en un régimen de lluvias excepcional —con el invierno más lluvioso de los últimos 60 años— y arrojó rindes nacionales 21% por encima de la media. Para el nuevo ciclo, las estimaciones asumen rindes tendenciales, es decir de largo plazo.
Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto de la campaña anterior.
La BCR aclara que, mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero que el enfoque más conservador consiste en asumir normalidad.
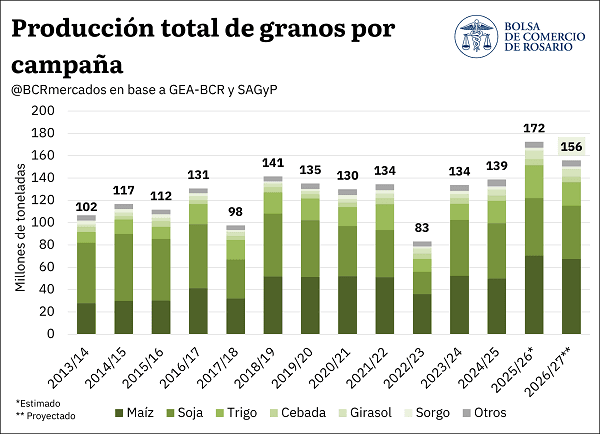
En trigo, la superficie se recompuso mes a mes hasta los 6,95 millones de hectáreas, apenas un 3% por debajo del récord del ciclo anterior y la segunda mayor siembra nacional de los últimos diecisiete años. La producción proyectada asciende a 21 Mt.
Ese resultado revirtió un escenario adverso inicial. En mayo, con el precio de la urea escalando hasta los 1.000 US$/t por el conflicto en Medio Oriente, GEA-BCR proyectaba una caída de 500.000 hectáreas y un horizonte productivo de entre 18 y 19 Mt. La posterior baja del fertilizante —a entre 800 y 850 US$/t en junio y alrededor de 550 US$/t en julio—, junto con lluvias oportunas, revirtió buena parte de ese recorte.
En maíz, la intención de siembra se ubica en 10,6 millones de hectáreas, un 4% por debajo de las 11 millones implantadas en 2025/26, de las cuales 8,9 millones se destinarían a grano comercial. Con rindes tendenciales, la producción se proyecta preliminarmente en 67,5 Mt. Según el informe, las decisiones de siembra estuvieron dominadas por los costos, principalmente de combustibles, y por la presencia de chicharrita.
La contracara es una recuperación del área de soja. Tras varios ciclos de retroceso, la intención de siembra se estima en 16,7 millones de hectáreas, un 2% por encima de la campaña anterior. Con un rendimiento promedio de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en el ciclo actual.
El girasol sostiene el salto de área del ciclo previo, con unos 3,2 millones de hectáreas y una producción proyectada de 7,0 Mt. La cebada se estima en 4,9 Mt, por debajo de las 5,5 Mt de la campaña anterior, y el sorgo en 2,1 Mt sobre unas 0,8 millones de hectáreas.
El cultivo comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Según GEA-BCR, 160.000 hectáreas se encuentran en condiciones regulares, equivalentes al 10% de lo sembrado en la zona, lo que aumenta la necesidad de lluvias para sostener el potencial productivo y evitar pérdidas.
El volumen de envíos al exterior se proyecta en 113 Mt para la campaña 2026/27, unas 5,8 Mt menos que el total estimado para el ciclo en curso, aunque el segundo más alto de los registros.
De ese total, los granos aportarían 70,7 Mt, con el maíz nuevamente como principal producto de exportación, con 45 Mt, seguido por el trigo, con 13 Mt, y la cebada, con 3,2 Mt. Las exportaciones de poroto de soja se estiman en 5,5 Mt, el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.
En subproductos se espera un incremento de 560.000 toneladas, hasta un total de 33,7 Mt, con la harina de soja explicando 30,6 Mt. Los aceites se mantendrían en un volumen prácticamente idéntico al del ciclo actual, en 8,5 Mt, con 6,2 Mt de aceite de soja y 1,9 Mt de aceite de girasol.
Por complejo, el sojero se erigiría nuevamente como el principal exportador, con US$ 22.000 millones. Le seguiría el maíz, con US$ 10.100 millones, un máximo histórico para el cereal. El complejo triguero generaría US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha, y el girasol, US$ 3.400 millones.+
Según la BCR, las expectativas de una nueva gran campaña coinciden con un escenario global atacado por varios frentes. El déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó la cosecha de trigo primero y la de maíz después, mientras el Niño vaticina lluvias por debajo de lo normal en zonas productoras clave como el sudeste de Asia, Oceanía y regiones de Brasil y Estados Unidos.
A eso se suma la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos e insumos, incrementan los costos y distorsionan los flujos de abastecimiento. En ese escenario, las cotizaciones internacionales de maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio.
El ciclo 2026/27 marcaría récords tanto en el consumo en chacra y uso como semilla como en el destino industrial.
El consumo en chacra y semilla se estima en casi 27 Mt, con la absorción de maíz para alimentación animal como principal rubro. La industrialización de granos oleaginosos se proyecta prácticamente estable, en 49,7 Mt frente a las 49,8 Mt del ciclo actual, que marca un récord.
Dentro de ese total se destaca el girasol, que pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo. Las otras industrias absorberían 15 Mt, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz.
El consumo de aceites vegetales se mantendría estable en 3 Mt, de los cuales 1,1 Mt se destinarían a la producción de biodiésel, también sin cambios entre campañas.