• 6 min de lectura
• 6 min de lectura
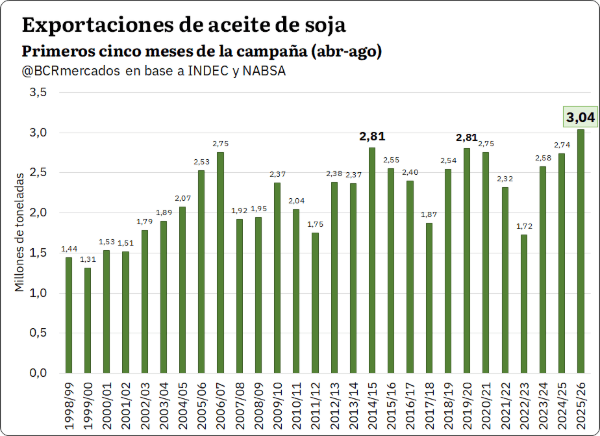
La Argentina anotó un récord de exportaciones de aceite de soja en los primeros cinco meses de la campaña 2025/26, con 3,03 millones de toneladas embarcadas, superando por primera vez esa marca para el período, según datos del INDEC y NABSA procesados por la Bolsa de Comercio de Rosario (BCR).
La dinámica se explica por la fuerte demanda de India, el mayor importador mundial de aceites, que viene registrando un récord de compras de aceite de soja, mientras otros países competidores aumentan la absorción doméstica del producto como insumo para la producción de biocombustibles.
Los volúmenes se combinan además con precios excepcionalmente altos, explicados por la emergencia del conflicto de Ormuz, que llevó las cotizaciones a niveles que no se veían desde el punto más crítico de la guerra entre Rusia y Ucrania en 2023. Según LSEG, el precio spot para la exportación de aceite de soja se mantuvo por encima de US$ 1.100 por tonelada durante todo 2026, con períodos en los que superó los US$ 1.200.
Las ventas externas de harina de soja acumulan 13,41 Mt y se ubican cerca de un millón de toneladas por encima del promedio de los últimos años. El dato sucede a un agosto particularmente positivo, cuando se embarcaron 2,91 Mt, el volumen más alto en doce meses según estadísticas de NABSA.
Esa firmeza de la exportación argentina coincide con una baja en las ventas externas de Brasil: durante agosto ese país embarcó 2,02 Mt, el registro más bajo desde febrero, cuando en los meses anteriores promediaba 2,4 Mt.
En el mercado interno, la pizarra de soja se mantiene en valores elevados, con un máximo semanal de $558.000 por tonelada, equivalentes a US$ 372,6. En Chicago, el futuro más operado —posición noviembre— cerró el miércoles en US$ 485 por tonelada.
Según la BCR, en la plaza norteamericana pesa la expectativa por una mayor demanda china, con rumores de que ese país podría reducir sus aranceles a la importación de productos agrícolas y energéticos estadounidenses. En paralelo, el conflicto en Medio Oriente mantiene el barril por encima de los US$ 100, lo que se traslada a la soja por su condición de insumo para la producción de biodiésel.
Pese a ese nivel de precios, los negocios se entibiaron: el último dato de la SAGyP muestra operaciones pactadas por 650.000 toneladas, el valor más bajo de las últimas cuatro semanas.
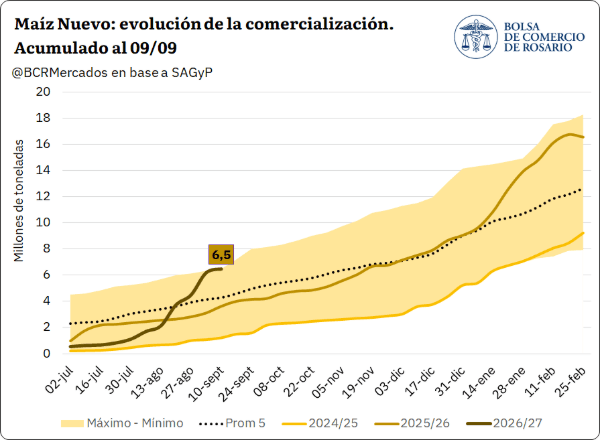
Con la siembra de maíz 2026/27 en el 7% según la SAGyP, la comercialización del nuevo ciclo avanza a un ritmo llamativo: los compromisos alcanzan 6,48 Mt, un máximo para esa campaña, y el 53,5% ya tiene precio puesto, el porcentaje más alto de los últimos cuatro años. A esta altura del año pasado, menos del 7% de lo comercializado era a precio hecho.
El impulso se generó a partir de la segunda semana de agosto: desde entonces y hasta comienzos de septiembre los compromisos totalizaron más de 4 Mt, es decir más del 62% de todo lo comercializado hasta esa fecha.
Ese movimiento se refleja en la relación entre precios. Con la exportación holgadamente abastecida y sin presiones de compra en el disponible, el pase de campaña trepó de cerca del 10% a mediados de agosto a más del 24% dos semanas después. Desde comienzos de septiembre la relación se fue arbitrando: la pizarra alcanzó el miércoles los US$ 196,8 por tonelada, un 11% al alza desde principios de mes, mientras los futuros se mantuvieron estables en torno a los US$ 208. Con ese recorrido, el pase quedó comprimido en torno al 9%.
Según la entidad, la Argentina es actualmente el origen más competitivo para la gran mayoría de los países del mundo cuando se excluye a Ucrania como origen.
En el mar Negro, pese al anuncio de que Ucrania y Rusia aceptaron frenar los ataques contra infraestructura energética, los ataques de misiles y drones continúan preocupando a los operadores. Ambos países concentran el 12,2% del maíz exportado a nivel mundial.
A eso se suma la incertidumbre de originación desde países alternativos por el efecto del fenómeno El Niño pronosticado para la primavera y el verano australes, que frenaría la producción y la disponibilidad de maíz en partes de Sudáfrica, Centroamérica y el sudeste asiático.
En la Unión Europea, una sequía severa redujo drásticamente la producción, con Francia entre los países afectados: el USDA estima pérdidas de más de 6 Mt respecto del año anterior, mientras FranceAgriMer informó que el 26% de los cultivos de maíz en grano se encontraban en estado bueno o excelente, la cifra más baja desde que se tiene registro.
En Estados Unidos, el USDA prevé que la producción 2026/27 disminuya en casi 30 Mt interanuales por una menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero.
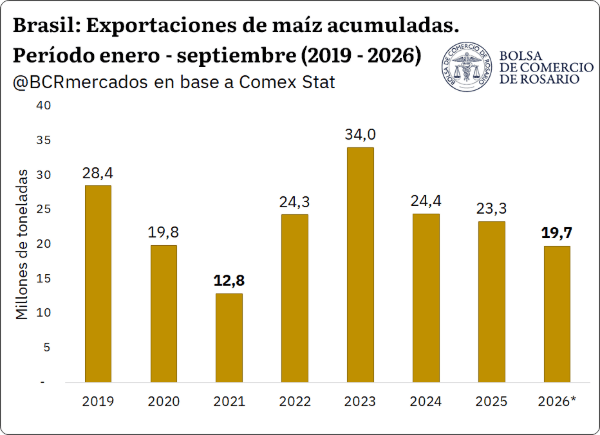
Brasil, en tanto, viene vendiendo menos, principalmente por la demanda interna para biocombustibles. De enero a agosto despachó 14,48 Mt, un 8% menos que el año pasado y casi un 43% por debajo del máximo de 2023. Los embarques de agosto totalizaron 4,66 Mt, un 32% menos que el mismo mes del año anterior y los segundos menores desde 2017. Para septiembre, LSEG estimaba exportaciones por 5,2 Mt, el menor volumen de los últimos cuatro años.
Las descargas de trigo en los puertos de exportación se encuentran en máximos desde abril. Según la BCR, el conflicto en el mar Negro abrió una nueva ventana de oportunidad para los cereales argentinos.
Rusia y Ucrania tuvieron en conjunto el peor agosto exportador desde 2010, y los embarques todavía no encuentran vía libre. La consultora Sovecon estima que este año podría verse el peor primer trimestre exportador desde la campaña 2010/11 para los orígenes del mar Negro, y opina que el mercado podría todavía no estar descontando del todo en precios la magnitud del shock de oferta.
En ese contexto, muchos importadores que contaban con el abastecimiento ruso o ucraniano quedaron necesitados de mercadería. El line up de trigo se dinamizó y marcó el registro más alto desde abril, con exportaciones estimadas para septiembre en 916.000 toneladas, un récord mensual.
Restando menos de tres meses para el inicio de la cosecha 2026/27, todavía quedan 5,4 Mt disponibles por vender, equivalentes al 18,6% de la producción.
En el mercado local, la pizarra continúa en descenso: el cereal cayó a $335.000 por tonelada, unos US$ 224, su valor más bajo desde el 20 de agosto y un recorte del 6% respecto del máximo alcanzado a fines de ese mes. La comercialización también fue tenue, con 245.000 toneladas comprometidas, el registro más bajo desde mediados de julio.