• 4 min de lectura
• 4 min de lectura
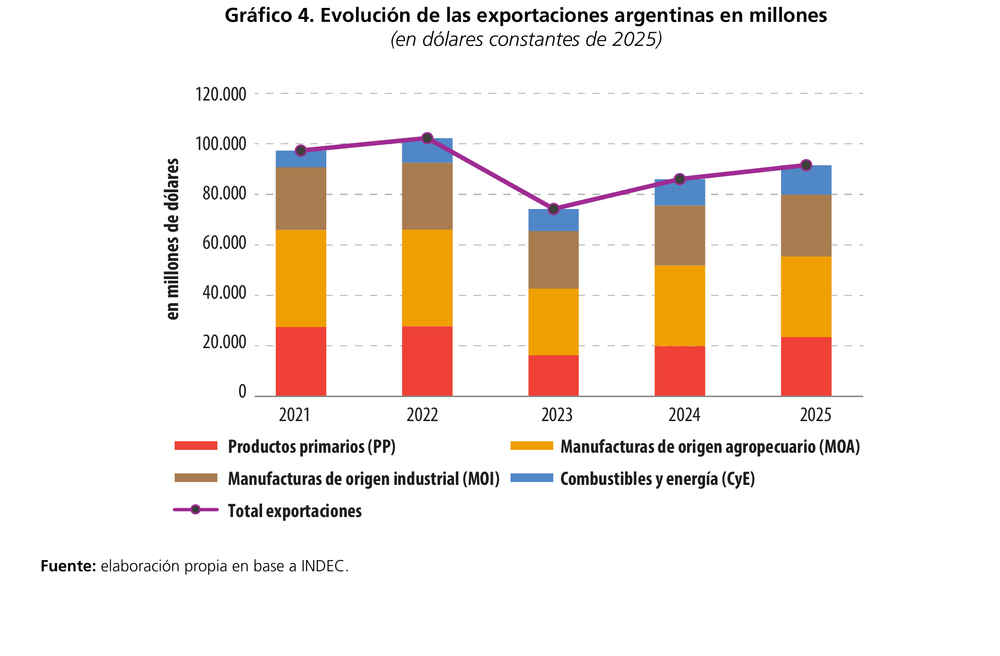
Las exportaciones del sector agropecuario y agroindustrial argentino pasaron de representar el 67% del total del país en 2021 al 58% en 2025, según un estudio del Centro Regional de Estudios Económicos de Bahía Blanca (CREEBBA).
En términos absolutos, las divisas generadas por el sector se redujeron de US$ 61.848 millones a US$ 50.327 millones, una caída del 19% medida en dólares constantes de 2025. Las exportaciones totales del país también bajaron en el período, de US$ 92.596 millones a US$ 87.077 millones, aunque en una proporción mucho menor: 6%.
Según el informe, esa diferencia se explica en gran medida por el complejo de combustibles y energía, que casi duplicó sus exportaciones y sumó 6 puntos de participación, como consecuencia del desarrollo de Vaca Muerta.
En 2025, el complejo oleaginoso representó el 49,8% de las exportaciones agropecuarias, con el complejo sojero explicando el 86% de ese total. Le siguieron el cerealero, con el 23,2%, y el bovino, con el 12,4%.
Completaron el cuadro los complejos frutícola (4,4%), pesquero (4,2%), hortícola (2,1%) y otros (3,9%).
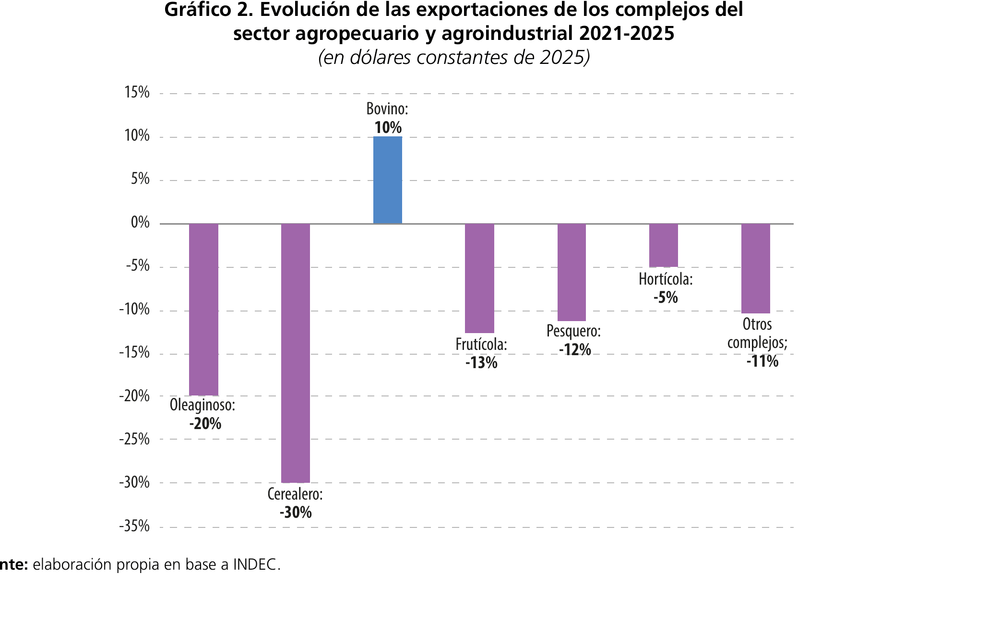
Los dos complejos de mayor participación fueron también los de mayores caídas: el oleaginoso retrocedió un 20% entre 2021 y 2025, y el cerealero, un 30%.
El único que logró expandirse fue el bovino, con un 10%. En el resto, el frutícola cayó 13%, el pesquero 12%, el hortícola 5% y los demás complejos, un 11%.
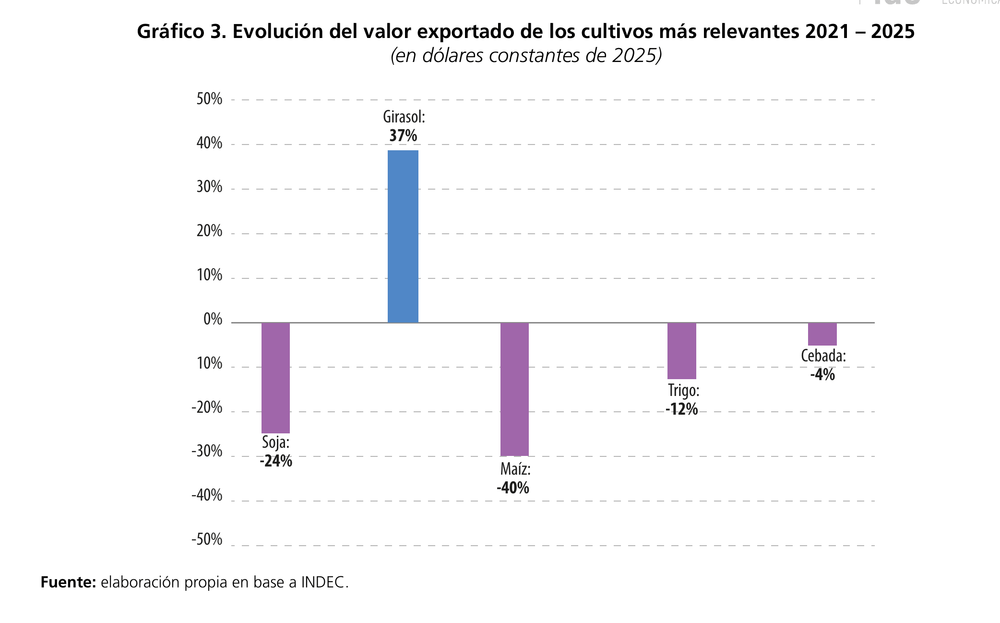
Por cultivo, el deterioro no fue parejo. El maíz explicó la mayor parte de la caída cerealera, con una disminución del 40%, seguido por el trigo (-12%) y la cebada (-4%). En oleaginosas, la soja retrocedió un 24%, amortiguada por el girasol, que creció un 37% y fue el único cultivo en alza del período.
En el caso del maíz, el informe atribuye la caída a dos factores: el precio internacional bajó un 21%, según la Bolsa de Cereales de Bahía Blanca, y la producción disminuyó un 15%, según datos del Ministerio de Agricultura, Ganadería y Pesca.
La producción de los cinco principales cultivos del país cayó un 34% entre las campañas 2021/22 y 2022/23, hasta un mínimo de 88,7 millones de toneladas, por la sequía histórica. En esa campaña, la soja y el trigo fueron los más afectados, con una disminución del 43%.
En los dos ciclos posteriores la producción se recuperó hasta las 131,7 millones de toneladas en 2024/25, un 49% por encima del punto más bajo.
Sin embargo, el estudio advierte que la cosecha de la campaña 2024/25 resultó prácticamente idéntica a la de 2020/21, lo que confirma que el sector no modificó su nivel productivo a lo largo del período más allá de la recuperación posterior a la sequía.
Durante el período, las exportaciones se mantuvieron en una relación estable respecto de la producción, en torno al 72%, salvo en la campaña 2022/23, cuando esa participación cayó al 64%.
En 2025, en cambio, el 78% de lo producido se destinó al comercio exterior, el mayor valor de los años estudiados.
El informe atribuye la falta de respuesta productiva a rigideces propias de la actividad: las inversiones tienen impacto en el largo plazo y la superficie cultivada no suele experimentar grandes cambios.
A eso suma un factor de política económica. Durante casi todo el período analizado los derechos de exportación se mantuvieron en niveles elevados y prácticamente sin cambios, lo que redujo el precio neto percibido por el productor. Recién en la segunda mitad de 2025 el gobierno comenzó a reducir esas alícuotas de forma permanente, y en septiembre de ese año rigió una suspensión total y transitoria que generó una liquidación extraordinaria de divisas, pero no un cambio en la producción.
El estudio cierra con un señalamiento sobre el valor agregado. En 2021, la Argentina exportó bienes por un valor promedio de US$ 597 por tonelada, mientras el promedio de las importaciones rondó los US$ 1.494, una relación de tres a uno.
Dentro de las exportaciones, el valor promedio de los productos primarios fue de US$ 269 por tonelada, frente a los US$ 838 de las manufacturas de origen agropecuario.