• 6 min de lectura
• 6 min de lectura
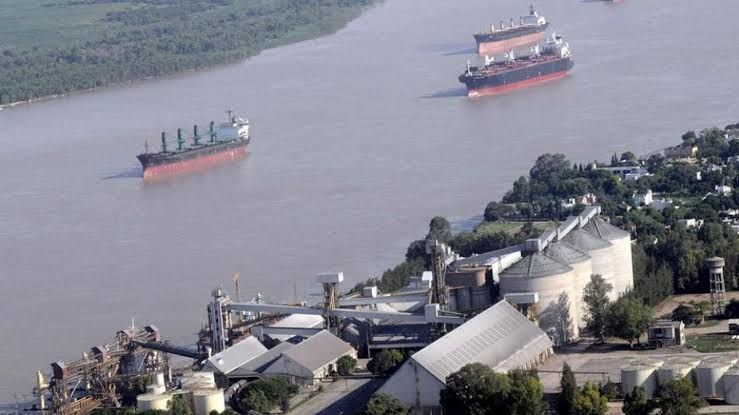
Durante las campañas 2020/21 a 2024/25 se comercializaron en promedio 40,2 millones de toneladas de soja por ciclo en la Argentina, de las cuales aproximadamente el 64% tuvo como destino de entrega el Gran Rosario, según un informe de la Bolsa de Comercio de Rosario (BCR) elaborado sobre registros de SIO Granos.
En términos de volumen, eso implica unas 25,6 millones de toneladas por campaña comercial dirigidas a la zona del Up River, donde se concentra más del 80% de la capacidad de crushing de oleaginosas del país y se sitúa el principal nodo portuario argentino.
Entre los demás destinos se destacan las entregas en el Sur de Córdoba, el Suroeste de Santa Fe y el Noroeste de Buenos Aires, que reciben casi el 14% de la oleaginosa comercializada —unas 5,6 Mt promedio por ciclo—, y la zona de los puertos de Quequén y Bahía Blanca, hacia donde se dirige el 6%, equivalente a 2,5 Mt.
La originación se distribuye a lo largo de casi todo el país, aunque con una marcada concentración en la región central. Casi el 80% de la soja vendida durante las últimas cinco campañas se originó en Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%).
Esa concentración se corresponde con la distribución territorial de la producción: según datos de la Secretaría de Agricultura, Ganadería y Pesca, esas tres provincias reunieron el 79% de la producción nacional en el promedio de las últimas cinco campañas.
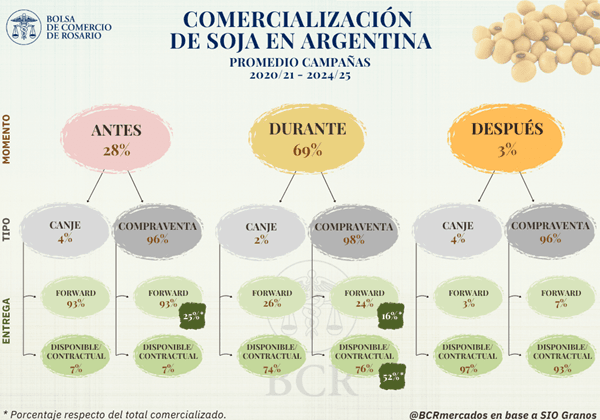
La mayor parte de la producción —el 69%— se negocia durante la campaña comercial, que se extiende de abril a marzo. El 28% se negocia de manera adelantada y apenas el 3% restante una vez finalizado el ciclo. En las tres categorías predominan ampliamente las operaciones de compraventa tradicional, con el 97%, mientras los negocios de canje representan el 3%.
El momento de la negociación determina la modalidad de entrega. En los contratos realizados antes del inicio de la campaña prevalecen los forward, con el 93%, algo esperable dado que la mercadería aún no fue cosechada. En cambio, durante la campaña la entrega disponible/contractual concentra el 76% de las operaciones, y una vez finalizada, el 93%.
Sobre el total de negociaciones, los contratos con entrega más inmediata alcanzan el 57% frente al 43% de entrega diferida.
La modalidad más utilizada resulta la negociación durante la campaña comercial, con contratos de compraventa y entrega disponible, que reúne el 52% del total. Le siguen la mercadería negociada antes del inicio de la cosecha con entrega forward, con el 25%, y las operaciones durante la campaña con entrega forward, con el 16%.
En los contratos con entrega disponible, la mayoría se negocia a precio hecho, con el 77%, mientras el 21% se realiza con precio a fijar y el 2% restante se salda mediante canje.
En los forward la relación se invierte: más de la mitad de las operaciones se realizan con precio a fijar, con el 55%, el 41% a precio hecho y el 4% mediante canje.
Cuando se pacta un contrato con precio a fijar, suele establecerse un mercado de referencia. La principal es el mercado comprador, con el 24%, seguida casi en igual proporción por el Precio Cámara, con el 22%, una cotización que publican a diario las Cámaras Arbitrales de Cereales del país. Solo el 2% de estos contratos utiliza como referencia el mercado a término.
No obstante, el informe advierte que más de la mitad de las operaciones con precio a fijar —el 51%— no especifica la referencia, lo que puede afectar el análisis y las proporciones efectivas.
En cuanto al momento de pago, el 72% de los contratos se salda contra entrega de la mercadería, mientras las cancelaciones posteriores y anticipadas representan el 13% cada una.
Entre los contratos forward, el 85% de la mercadería se entrega en un plazo de entre 0 y 30 días a partir de que se habilita la posibilidad de descarga.
La BCR aclara que ese indicador no mide el tiempo transcurrido entre la firma del contrato y la entrega, sino la amplitud de la ventana pactada para realizar la descarga. Que la mayoría se concentre en un mes en particular indica que esas negociaciones se utilizan para asegurar mercadería en un momento puntual del año, en función de las necesidades de industrialización y del cumplimiento de compromisos de exportación.
Del resto, el 7% se entrega entre 31 y 60 días, el 2% entre 61 y 90, otro 2% entre 90 y 180, y el 4% restante en plazos superiores a 180 días.
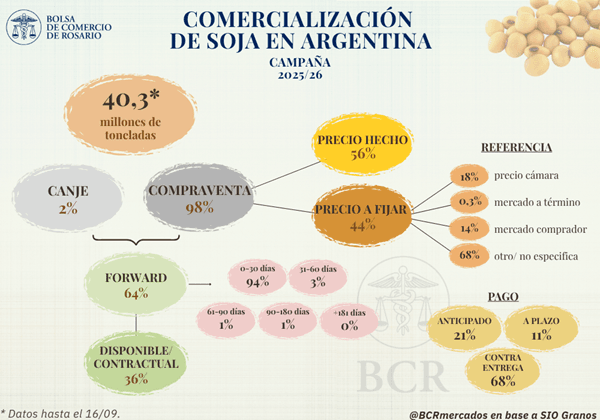
Con la campaña 2025/26 en desarrollo, los datos indican que ya se comercializaron 40,3 Mt de la oleaginosa, de las cuales 15,1 Mt se vendieron antes del inicio del ciclo, en abril. Sobre una producción estimada de 51,5 Mt, eso implica que antes del arranque comercial ya se había vendido el equivalente al 29% de la cosecha, en línea con el promedio de las últimas campañas.
En modalidades, casi la totalidad de los contratos fueron de compraventa, con el 98%. La diferencia aparece en la entrega: hasta el momento el 64% se negoció con entrega diferida y el 36% con entrega disponible. El informe aclara que la mayor parte de los contratos con entrega inmediata se realizan durante la vigencia de la campaña, que se encuentra apenas por la mitad, por lo que esas proporciones podrían modificarse.
En la fijación de precios, el 56% de las toneladas se negoció a precio hecho y el 44% con precio a fijar. Esa última proporción se incrementó 8 puntos porcentuales respecto del promedio de las últimas campañas, del 36%. La referencia más utilizada resultó el Precio Cámara, con el 18%, seguida por el mercado comprador, con el 14%, aunque el porcentaje de contratos que no especifica la modalidad asciende al 68%.
Finalmente, el 68% de los contratos se saldó con pago contra entrega, mientras el 21% se pagó de manera anticipada y el 11% a plazo. Respecto del promedio, se advierte un incremento de las negociaciones con pago anticipado, de 7 puntos, en detrimento de las operaciones contra entrega y a plazo.