


El análisis integral de las Declaraciones Juradas de Venta al Exterior (DJVE) revela que, entre enero y septiembre de 2026, el mercado agroexportador argentino registró operaciones aprobadas por un volumen total de 88.632.140,25 toneladas.
Este volumen, distribuido en 10.455 trámites individuales, representa las intenciones de venta consolidadas a nivel nacional. Sin embargo, su impacto resulta determinante para la logística portuaria fluvial de la Vía Navegable Troncal (VNT), ya que la hidrovía absorbe más del 90% de esa carga para su despacho hacia los mercados internacionales.
El desglose del registro oficial clasifica las exportaciones en 18 productos específicos. El maíz en grano constituyó el principal volumen despachado con 39.237.521,41 toneladas, lo que representó el** 44,27% del total nacional**. Los subproductos de soja registraron 19.628.976,62 toneladas, el 22,15%, seguidos por el trigo pan con 12.773.619,50 toneladas (14,41%). Estas tres categorías agruparon la mayor proporción de las toneladas tramitadas durante el período.
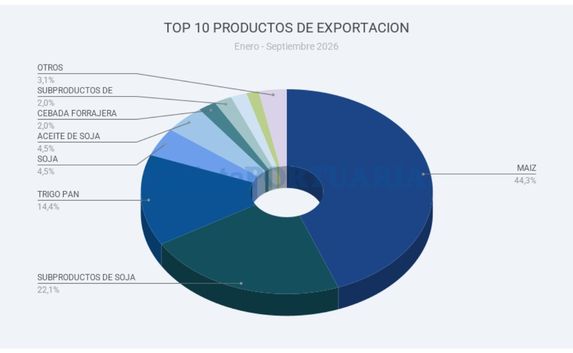
En el segmento de volúmenes intermedios, el poroto de soja anotó 3.988.451,30 toneladas (4,50%) y el aceite de soja sumó 3.946.014,38 toneladas (4,45%). A continuación se ubicaron la cebada forrajera con 1.772.632,65 toneladas (2,00%), los subproductos de girasol con 1.745.464,14 toneladas (1,97%), el aceite de girasol con 1.572.264,72 toneladas (1,77%), la semilla de girasol con 1.213.985,85 toneladas (1,37%) y el sorgo con 1.003.757,00 toneladas (1,13%).
El saldo de las operaciones se distribuyó en una serie de productos derivados y especialidades, integrados por la cebada cervecera con 572.567,00 toneladas (0,65%), la malta con 420.349,90 toneladas (0,47%), la harina de trigo con 410.155,55 toneladas (0,46%), el maíz flint con 183.394,00 toneladas (0,21%), el trigo candeal con 57.200,00 toneladas (0,06%), la soja desactivada con 40.217,50 toneladas (0,05%), el girasol confitería con 36.760,00 toneladas (0,04%) y el maíz partido con 28.808,74 toneladas (0,03%).
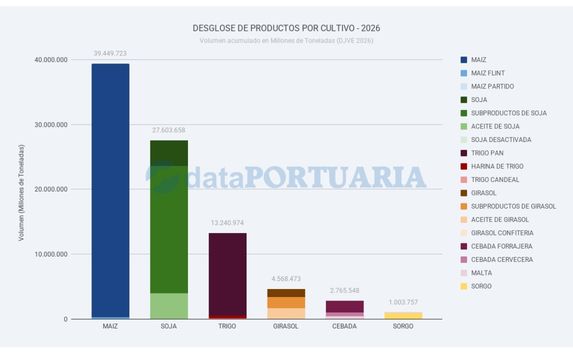
Al consolidar las partidas por complejo agrícola, el maíz (grano, flint y partido) totalizó 39.449.724,15 toneladas, concentrando el 44,51% de los registros. El **complejo sojero **(subproductos, poroto, aceite y soja desactivada) contabilizó 27.603.659,80 toneladas (31,14% del total), donde el segmento de subproductos abarcó el 71,1% de dicho volumen interno.
En este bloque, la estadística oficial refleja un fuerte sesgo hacia el procesamiento en origen: el 85,41% de la soja declarada correspondió a productos con valor agregado (19.628.976,62 toneladas de harinas o subproductos y 3.946.014,38 toneladas de aceite), mientras que solo el 14,45% (3.988.451,30 toneladas) se inscribió como poroto sin procesar. Este grado de industrialización ratifica la preponderancia del polo de molienda y crushing del Gran Rosario, cuya infraestructura fluvial absorbe casi la totalidad de esta producción.
Por su parte, el complejo trigo (pan, harina y candeal) representó el 14,94% de la matriz nacional con 13.240.975,05 toneladas, en tanto que el complejo girasol sumó 4.568.474,71 toneladas (5,15%), la cebada alcanzó 2.765.549,55 toneladas (3,12%) y el sorgo completó los registros con 1.003.757,00 toneladas (1,13%).
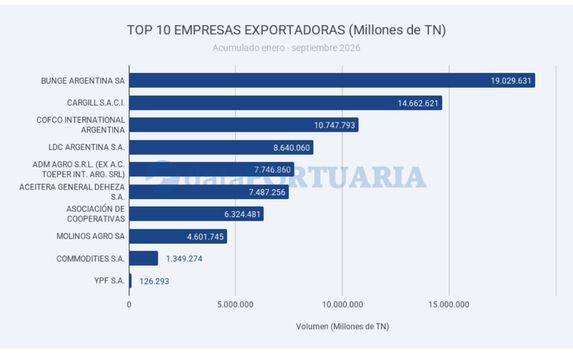
El desglose por empresa expone un escenario de alta concentración en el mercado agroexportador. Del padrón de 203 compañías con actividad registrada entre enero y septiembre de 2026, cinco firmas gestionaron el 68,63% de la carga nacional, sumando un volumen conjunto de 60.826.958 toneladas.
La nómina fue liderada por Bunge Argentina SA, que documentó 19.029.628 toneladas y absorbió el 21,47% de la cuota total del mercado. El segundo puesto correspondió a Cargill S.A.C.I. con 14.662.619 toneladas (16,54%), seguida en la tercera posición por COFCO International Argentina con 10.747.791 toneladas (12,13%). El grupo de los cinco mayores operadores se completó con LDC Argentina S.A. (Louis Dreyfus), que declaró 8.640.060 toneladas (9,75%), y ADM Agro S.R.L. con 7.746.860 toneladas (8,74%).
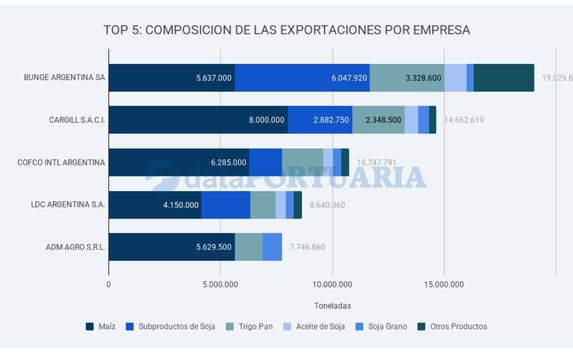
Al analizar la estrategia de productos por empresa dentro de este grupo, Bunge traccionó sus registros a través de los subproductos de soja (6.047.920 toneladas), maíz (5.637.000 toneladas) y trigo pan (3.328.600 toneladas). Por su parte, Cargill, COFCO, LDC y ADM mostraron un perfil fuertemente orientado hacia el maíz, cultivo en el cual registraron 8.000.000 de toneladas, 6.285.000 toneladas, 4.150.000 toneladas y 5.629.500 toneladas, respectivamente.
El** top diez general **, que concentró el 92,35% del mercado, se completó con firmas de capital nacional y cooperativo: Aceitera General Deheza S.A. (7.487.256,49 toneladas), Asociación de Cooperativas Argentinas (6.324.481 toneladas), Molinos Agro SA (4.601.745 toneladas), Commodities S.A. (1.349.274,43 toneladas) e YPF S.A. (1.262.933,70 toneladas).
Al contrastar la actividad de 2026 con las DJVE aprobadas en los primeros nueve meses de 2025, en el que se documentaron 94.900.806,03 toneladas, el mercado exhibió una retracción global del 6,61%. Esta caída estuvo sustentada en una marcada contracción del complejo sojero, que perdió 22,12 millones de toneladas frente al ejercicio anterior (-44,49%).
No obstante, esta merma industrial fue parcialmente atenuada por un incremento en los registros de Maíz, cultivo que sumó más de 12,60 millones de toneladas adicionales frente a 2025, anotando un crecimiento interanual del 46,93%. A su vez, el Complejo Trigo mostró un repunte del 20,36% (+2,24 millones de toneladas) y el Girasol experimentó un salto del 66,18% (+1,82 millones de toneladas), recomponiendo la estructura final de exportaciones que han atravesado la hidrovía en el transcurso de 2026.
.
Redacción por dataPORTUARIA
Fuente: Registro oficial de Declaraciones Juradas de Venta al Exterior (DJVE).

