• 5 min de lectura
• 5 min de lectura
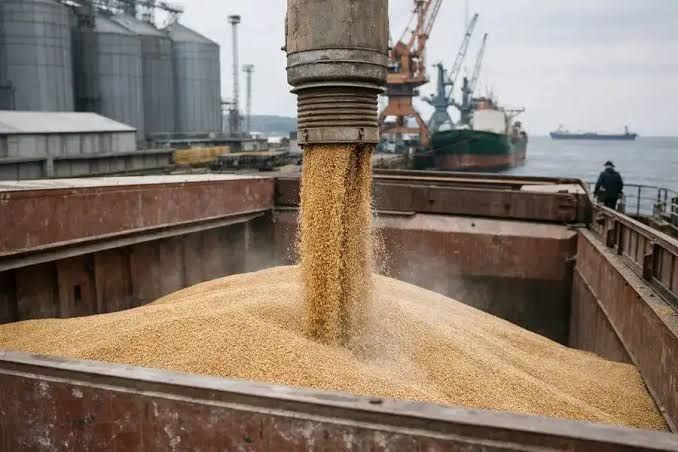
Las demoras de tránsito en el canal de Sulina extendieron a más de un mes los traslados marítimos de cereal desde las terminales fluviales ucranianas del Danubio hacia Egipto, frente al plazo regular de 12 días, según el informe Empezando el día elaborado por fyo.
Esa situación incrementó el flete entre ambos destinos a 105 dólares por tonelada, contra los 30 dólares vigentes en julio, antes de las interrupciones en las terminales marítimas.
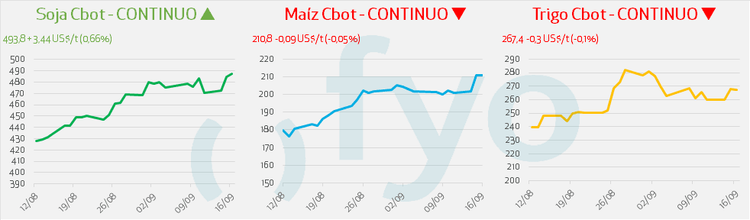
La soja cerró en 493,8 US$/t, con una suba de 3,44 US$/t equivalente al 0,66%, sostenida según fyo por las cifras del informe mensual de molienda en Estados Unidos y el dinamismo comprador de China. El maíz se ubicó en 210,8 US$/t, con una baja de 0,09 US$/t, y el trigo en 267,4 US$/t, tras ceder 0,3 US$/t.
Los mercados globales permanecen a la espera de la decisión de política monetaria de la Reserva Federal, donde las estimaciones asignan una probabilidad del 92,5% a un movimiento de 25 puntos básicos en la tasa de interés de referencia, frente al 61,2% registrado una semana atrás.
La Asociación Nacional de Procesadores de Oleaginosas (NOPA) informó que sus asociados procesaron 5.591.587 toneladas de soja durante agosto, una baja del 5,2% frente a las 5.896.157 toneladas de julio y por debajo de las 5.757.520 previstas por el mercado, aunque con un incremento interanual del 8,2%.
Las existencias de aceite de soja en poder de los miembros de NOPA al 31 de agosto descendieron a 544.759 toneladas, una contracción del 11,7% frente a las 616.886 del cierre de julio y el menor nivel de inventarios desde noviembre de 2024.
Las adquisiciones chinas de suministros estadounidenses registran incrementos en las jornadas previas al encuentro bilateral oficial entre ambos países, previsto para fin de mes, con compras acumuladas que cubren aproximadamente la mitad del volumen anual de 25 Mt pautado hasta 2028.
En Brasil, la Compañía Nacional de Abastecimiento (Conab) proyectó la cosecha de soja 2026/27 en 181,64 Mt, un aumento del 0,7% respecto de la campaña anterior y por debajo de las 186 Mt estimadas por el USDA, con un área implantada de 49,3 millones de hectáreas y la menor tasa de expansión porcentual en veinte años.
La Asociación Nacional de Exportadores de Cereales de Brasil (ANEC) elevó su previsión de exportaciones de soja para septiembre a 8,32 Mt, frente a las 7,74 Mt de la semana precedente, y ajustó a la baja sus despachos proyectados de harina de soja a 2,24 Mt.
Conab proyectó la producción brasileña de maíz para la campaña 2026/27 en 148 Mt, una cifra récord que implica una suba del 2,8% interanual y supera la estimación de 139 Mt del USDA, apuntalada por la demanda del sector de etanol y la alimentación forrajera. ANEC, por su parte, elevó su proyección de exportación de maíz para septiembre a 5,74 Mt.
En el otro extremo, el Ministerio de Agricultura de Francia redujo su estimación de cosecha de maíz grano de 2026 a 8,1 Mt, frente a las 9,0 Mt previstas el mes anterior, el menor volumen productivo desde 1980 a causa de la sequía y las elevadas temperaturas estivales. FranceAgriMer proyectó las existencias finales francesas de maíz para 2026/27 en 1,46 Mt, en descenso respecto de las 1,97 Mt del cierre de la campaña previa.
La Comisión Europea registró importaciones de maíz por 4,01 Mt al 13 de septiembre en la campaña 2026/27, un incremento del 38% respecto de las 2,90 Mt del tramo equivalente de la campaña precedente.
Las cotizaciones del trigo operaron sin cambios significativos, sostenidas según fyo por la concreción de licitaciones internacionales en el norte de África en un entorno de dificultades logísticas en el mar Negro.
Argelia adquirió un volumen preliminar estimado en 500.000 toneladas de trigo panadero de origen opcional para entrega en noviembre, tras haber comprado 720.000 toneladas en su operación previa de agosto. Pakistán, en tanto, recibió ofertas comerciales para la importación de 750.000 toneladas.
El Ministerio de Agricultura de Ucrania calculó el área de trigo de invierno para la cosecha de 2027 en 4,5 millones de hectáreas, por debajo de las 4,7 millones implantadas en 2026, con un avance de siembra del 3,2% —equivalente a 145.300 hectáreas— en condiciones de déficit hídrico superficial.
FranceAgriMer redujo su proyección de despachos franceses de trigo blando a destinos fuera de la Unión Europea a 6,3 Mt para la campaña 2026/27, frente a las 7,0 Mt previstas en julio, y recortó su previsión de existencias finales a 3,01 Mt.
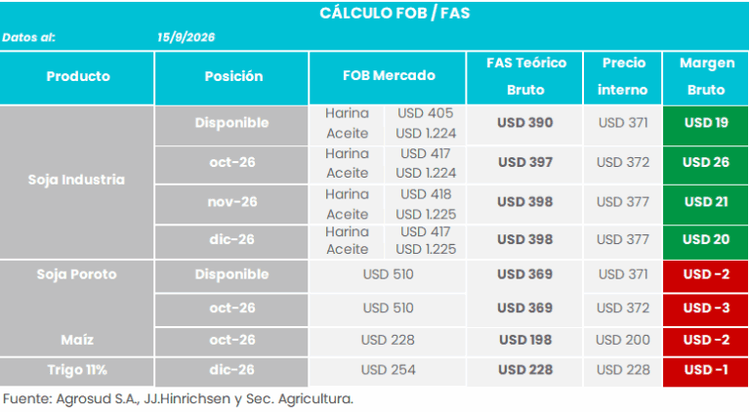
Con datos al 15 de septiembre, la industria de soja amplió sus márgenes brutos positivos: USD 19 en disponible, USD 26 en octubre, USD 21 en noviembre y USD 20 en diciembre.
Los márgenes negativos, en cambio, se achicaron de manera generalizada. La soja poroto registró USD -2 en disponible y USD -3 en octubre, el maíz pasó a USD -2 en la posición octubre y el trigo 11% a USD -1 en diciembre.
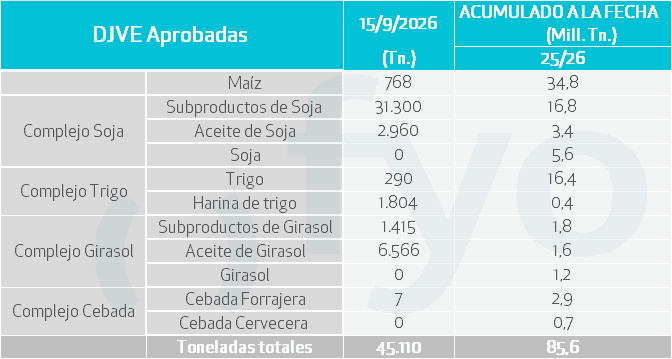
Las DJVE aprobadas al 15 de septiembre totalizaron 45.110 toneladas, con los subproductos de soja como principal rubro, con 31.300 toneladas, seguidos por el aceite de girasol, con 6.566, y el aceite de soja, con 2.960.
Completaron el registro 1.804 toneladas de harina de trigo, 1.415 de subproductos de girasol, 768 de maíz, 290 de trigo y 7 de cebada forrajera. No hubo registros de poroto de soja, girasol en grano ni cebada cervecera. El acumulado de la campaña 25/26 ascendió a 85,6 Mt.