• 4 min de lectura
• 4 min de lectura
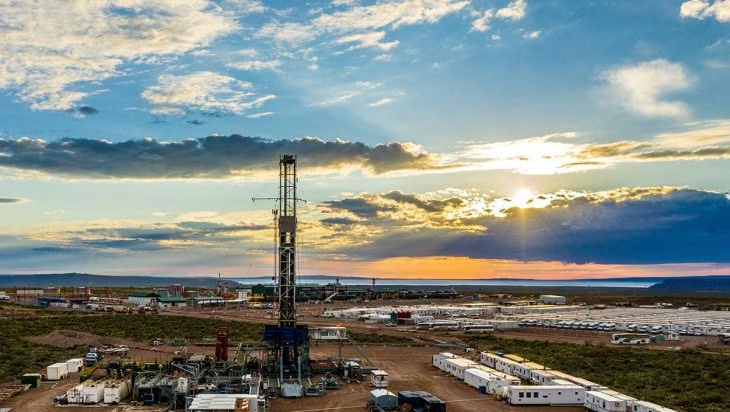
La producción de petróleo en la Argentina alcanzó un récord histórico de 902.242 barriles diarios en mayo de 2026, con un incremento interanual del 19,7%, según un estudio del Centro Regional de Estudios Económicos de Bahía Blanca (CREEBBA) sobre la reconfiguración del sector hidrocarburífero a partir de la consolidación de Vaca Muerta.
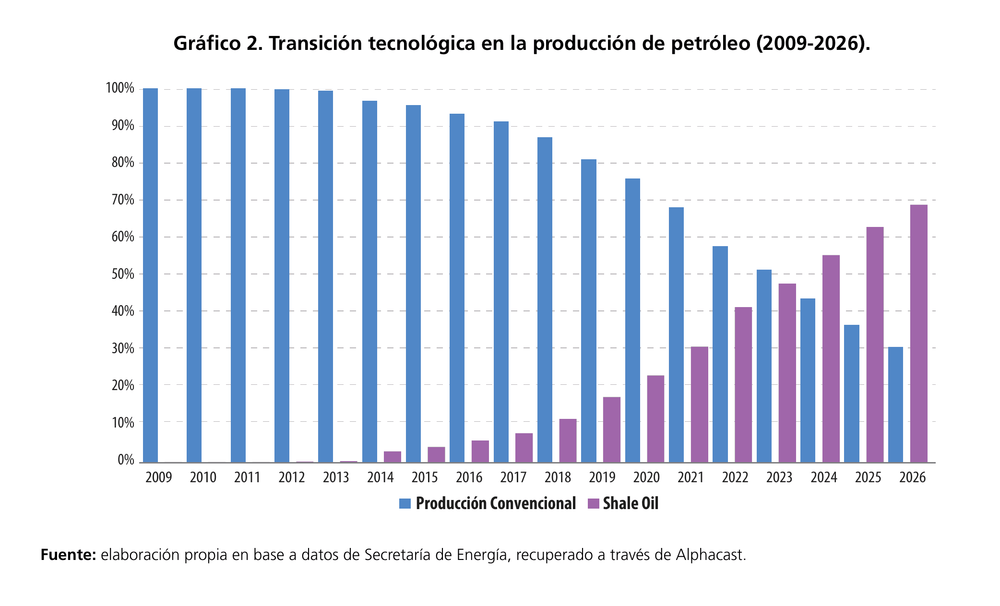
El motor exclusivo de esa dinámica fue el shale oil, cuya participación sobre la oferta total pasó del 23% en 2020 al 68% en 2026. En 2009, en cambio, el petróleo convencional explicaba el 99,8% de la producción nacional.
El informe identifica tres etapas. La primera, entre 2009 y 2017, fue de estancamiento: la extracción fluctuó entre 480.000 y 615.000 barriles diarios, con una elevada tasa de declinación de los yacimientos convencionales maduros que la actividad exploratoria no logró compensar.
La segunda llegó con la pandemia. En mayo de 2020 la producción cayó a un piso de 451.000 barriles diarios por el desplome de la demanda, el cierre temporal de pozos y la parálisis de los equipos. Según el estudio, esa contracción actuó como catalizador: el sector reasignó capital hacia los activos de mayor productividad relativa.
La tercera es la fase de expansión no convencional, desde 2021. La producción promedió 520.000 barriles diarios ese año, superó los 700.000 en 2024 y alcanzó los 801.278 en 2025, hasta llegar al récord de mayo pasado.
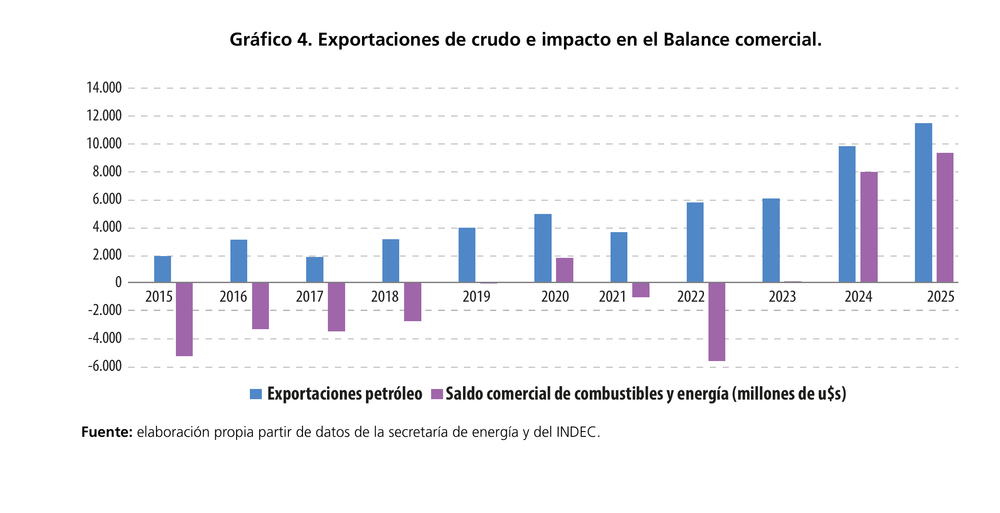
Entre 2015 y 2017, el saldo físico energético promedió -11.290 TEP, con una salida de divisas que presionó sobre la balanza de pagos. En 2023 las exportaciones superaron a las importaciones por primera vez en más de una década, con un saldo neto positivo de +1.461 TEP.
En 2024 el saldo físico llegó a +9.669 TEP, equivalentes a un ingreso neto de US$ 5.729 millones. Y en 2025 el balance se expandió hasta +13.044 TEP, con un máximo histórico de US$ 7.829 millones.
Según el informe, esa inflexión respondió a dos factores: la generación sostenida de saldos exportables por la mayor productividad de Vaca Muerta y la entrada en operación de infraestructura crítica de transporte, con la puesta en marcha del gasoducto Presidente Néstor Kirchner y la ampliación de la capacidad de evacuación de líquidos por oleoductos.
El contraste con el pasado reciente es marcado: en 2022, pese a un volumen exportado récord de 5.929 TEP de crudo, el saldo neto de divisas cayó a un piso de -4.386 millones de dólares, por la demanda de importación durante los picos invernales, el shock de precios internacionales y el impacto del conflicto entre Rusia y Ucrania.
Hacia 2025, el volumen de crudo exportado trepó a 11.320 TEP y las exportaciones totales del rubro alcanzaron las 20.532 TEP, con importaciones que cayeron a menos de un tercio de los niveles de 2015, 2016 y 2017.
El estudio analiza además la estructura del mercado mediante el Índice Herfindahl-Hirschman (HHI), que mide la concentración de un sector. Entre 2009 y 2026 describe una curva en forma de U invertida.
Entre 2009 y 2023 el índice creció un 62,7%, desde 1.717 hasta un pico de 2.793 puntos, por encima del umbral de 2.500 que define a los mercados altamente concentrados. La cuota combinada de las cinco principales empresas pasó del 60,2% al 72,4%, con YPF incrementando su participación del 34% al 49%, seguida por Pan American Energy (16%), Vista Energy (7%), Pluspetrol (5%) y Shell (4%).
A partir de 2024 comenzó una fase de desconcentración: el indicador descendió hacia los 2.040 puntos, lo que reubicó a la industria en la zona de concentración moderada. Según el informe, esa apertura fue viabilizada por la mitigación de los cuellos de botella logísticos y por un marco regulatorio de mayor previsibilidad.
La ampliación de la capacidad de evacuación de crudo y gas redujo las barreras de entrada para jugadores independientes, mientras instrumentos como el Régimen de Incentivo para Grandes Inversiones (RIGI) brindaron un horizonte de mediano plazo para el flujo de capital.