• 9 min de lectura
• 9 min de lectura
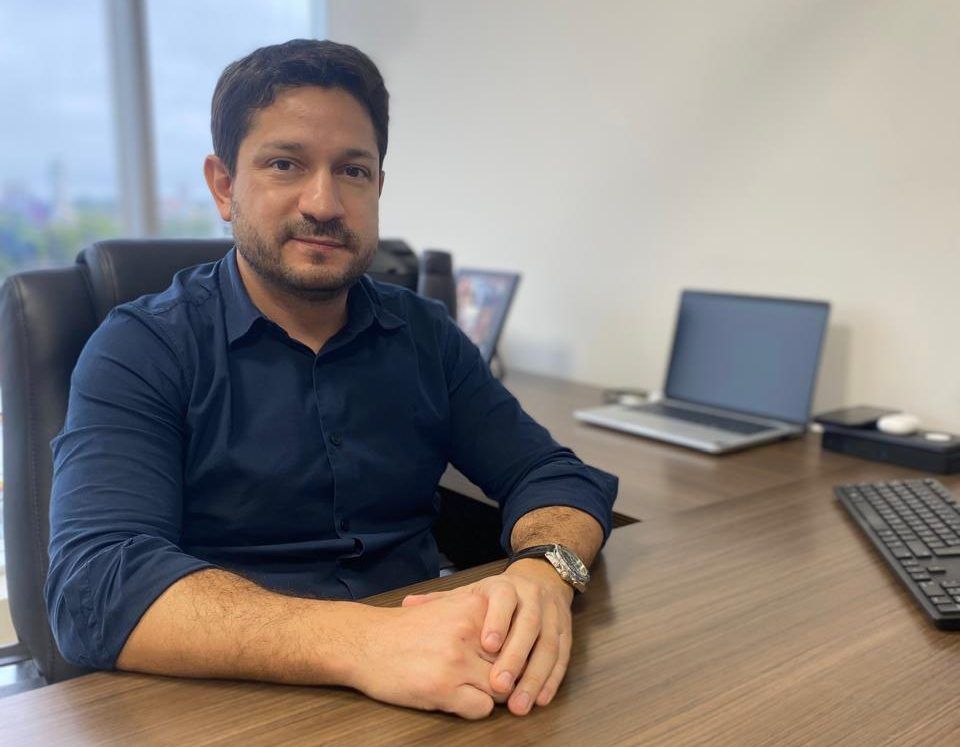
En un escenario marcado por la necesidad de consolidar la competitividad de la agroindustria y optimizar el comercio exterior de la región, Raúl Valdez, presidente de la Cámara Paraguaya de Procesadores de Oleaginosas y Cereales (CAPPRO), analizó los desafíos y proyecciones del sector logístico e industrial paraguayo.
El directivo destacó que, tras la reciente reunión del Consejo Nacional de Logística —que contó con la participación de cuatro ministros y el Presidente de la República—, se alcanzó un hito clave: establecer la hidrovía como un tema permanente de agenda y conformar una mesa técnica público-privada centrada en el fortalecimiento institucional, el posicionamiento internacional frente a temas como el peaje argentino y la operatividad del sistema.
A pesar de que el transporte fluvial se mantiene como el medio más eficiente a gran escala, Valdez advierte que Paraguay enfrenta la urgencia de actualizar su ecosistema de servicios, su red vial interna y renovar una flota de barcazas que envejece rápidamente. Con una zafra récord y una capacidad de procesamiento industrial que se ha recuperado hasta rondar el 80% gracias a condiciones coyunturales de mercado, el líder gremial enfatiza la necesidad de políticas públicas agroindustriales a largo plazo. Estas normativas resultan cruciales para incentivar el valor agregado local —como la conversión de harina de soja en proteína animal y de aceite en biodiesel— y para aprovechar la complementariedad entre la hidrovía y el corredor bioceánico.
A lo largo de la conversación exclusiva con PortalPortuario, el presidente de CAPPRO detalla cómo el avance en la matriz energética mediante biocombustibles y la modernización de los sistemas de transporte no solo mitigarán los shocks de precios externos, sino que consolidarán al país como un polo logístico sustentable. A continuación, compartimos los aspectos más relevantes del diálogo sostenido con el representante industrial respecto al futuro fluvial, comercial y de trazabilidad en los mercados globales.
Suele pensarse que la ruta Bioceánica y la hidrovía compiten entre sí. ¿Cómo analiza la relación de estos dos ejes logísticos para Paraguay y la región?
Nosotros vemos que se deben potenciar entre ambas. Justamente, por el tipo de productos que se manejan en la hidrovía es difícil competir con grandes volúmenes y grandes escalas en grandes distancias. El transporte fluvial va a seguir siendo absolutamente el medio más eficiente en toda esta red. Sin embargo, lo que se agrega con el corte transversal que une básicamente a los dos océanos es una penetración mucho más profunda de los grandes mercados que tenemos en Sudamérica, y la oportunidad de transportar productos con mayor valor agregado y especificaciones más sofisticadas. Esto trae como beneficio colateral, la industrialización de esas áreas que serían grandes parques logísticos e industriales, donde Paraguay tiene muchísimo que ofrecer con su infraestructura, energía, mano de obra y estímulos como el régimen de maquila. Paraguay tiene condiciones para ser realmente un hub logístico e industrial, sacando un mayor aprovechamiento de la intersección de ambos ejes.
Históricamente, el sector de las oleaginosas paraguayas ha mirado hacia el Atlántico. ¿De qué manera la apertura formal de una ruta hacia el Pacífico puede ser aprovechada por este sector?
Hay que dividir el análisis en dos etapas. Primero, el modelo convencional difícilmente vaya a migrar parte de su volumen a través de una ruta bioceánica; servirá para volver más eficiente el tráfico existente hoy, por ejemplo, de harina de soja o maíz paraguayo hacia Chile. Los grandes volúmenes y el mercado natural para las oleaginosas siguen siendo Argentina, como gran comprador de soja, y la salida por Argentina o Uruguay es a más de 40 destinos mundiales. Es difícil competir con esa estructura. Sin embargo, con una nueva ruta se adiciona volumen y se abren nuevos mercados. Aquí viene la segunda etapa: el agregado de valor a través de la conversión de la harina de soja en proteína animal (carnes de pollo y cerdo) y del aceite en biodiesel. Estos productos procesados tienen mayor penetración en industrias como la brasileña, el mercado chileno y el asiático, como las recientes exportaciones de cerdo y pollo a Taiwán. La nueva ruta viene a sumar a todo lo tradicional.
Ante las recurrentes bajantes que sufre la hidrovía, ¿de qué forma planifican la logística de exportación las empresas de CAPPRO y qué intervenciones consideran relevantes?
La competitividad deriva de la ejecución logística. La gran mayoría de las empresas de CAPPRO son propietarias o copropietarias de empresas de transporte fluvial, por lo que participamos indirectamente en mejorar la eficiencia de la hidrovía. Apoyamos activamente las iniciativas del Centro de Armadores CAFyM relacionadas al ordenamiento del sistema, mantenimiento del dragado por parte del Ministerio de Obras Públicas e intervenciones en foros internacionales de manera multilateral y bilateral. Defendemos los intereses del exportador ante situaciones no resueltas, como el peaje con Argentina, que consideramos un gasto sin retorno que no traslada beneficios al usuario ni al armador. No obstante, en los últimos cuatro años estas intervenciones han permitido mejoras importantes en la navegación y mayor previsibilidad, logrando que el tráfico no se interrumpiera incluso con niveles de agua en mínimos históricos.
Recientemente se llevó a cabo una reunión clave con las máximas autoridades del Gobierno. ¿Qué acuerdos concretos se alcanzaron para el futuro de la hidrovía?
Participamos en la reunión del Consejo Nacional de Logística con la presencia del Presidente de la República y cuatro ministros. A propuesta del sector privado liderado por CAFyM y apoyado por otros 20 gremios, acordamos mantener a la hidrovía como un tema permanente dentro del Consejo y conformar una mesa técnica público-privada. La agenda prioritaria se compone de tres puntos centrales. Primero, el fortalecimiento y transformación institucional del Estado respecto a las necesidades de la hidrovía, el crecimiento de la marina mercante y la actualización de leyes. Segundo, el posicionamiento de Paraguay en ámbitos internacionales, abordando técnicamente el peaje argentino o iniciativas como la intención de Brasil de concesionar el tramo norte del río Paraguay para dragado y mantenimiento. Las mejoras son necesarias para soportar el crecimiento proyectado, el tema es quién las paga; estamos de acuerdo en que el sector privado las financie mediante una tasa o peaje, pero bajo un plan integral y obras compatibles entre los cinco países. Y el tercer punto es la operatividad en sí: digitalización, reducción de burocracia, actualización de normas y reglamentos.
Con una zafra de volúmenes excepcionales, ¿cómo respondieron los nodos logísticos y la infraestructura portuaria nacional e internacional?
Más del 80% del producto paraguayo sale por vías fluviales. Las empresas están integradas verticalmente y cuentan con infraestructura para mover grandes volúmenes, incluyendo flotas navieras e instalaciones portuarias en Paraguay y en las terminales de transbordo de Rosario y Nueva Palmira. Las capacidades logísticas demostraron estar bien diseñadas. A pesar de registrarse una zafra y procesamiento récord en el país, las capacidades no se vieron afectadas y superaron los niveles históricos de exportación. Los nodos están funcionando bien y las inversiones requeridas se realizaron, aunque naturalmente se generan congestiones en periodos donde coinciden los picos estacionales de la exportación de soja en estado natural con el flujo constante de los productos industriales.
Mencionaba un panorama complejo para la molienda local en años anteriores. ¿Cuál es la situación actual de la capacidad ociosa en las plantas procesadoras de Paraguay?
Con una zafra de más de 12 millones de toneladas, todavía registramos una capacidad ociosa de procesamiento industrial de por lo menos el 20%. Entre 2013 y 2016 se invirtieron más de 1.000 millones de dólares en capacidad industrial, pero la reforma tributaria de 2019 eliminó los estímulos impositivos al equiparar la exportación de productos industrializados (harina y aceite) con el grano en estado natural. Esto obligó a la industria local a competir en desventaja por la materia prima contra la escala de Argentina —60 millones de toneladas de capacidad frente a 4 millones en Paraguay—, manteniendo la utilización de nuestras plantas en torno al 60% hasta el año 2025, deteniendo las fábricas en agosto o septiembre. Sin embargo, en 2025 el panorama mejoró por factores coyunturales, como el aumento del precio del aceite derivado de los mandatos de biodiesel en Estados Unidos y Brasil, elevando nuestra industrialización al 80% de la capacidad instalada, lo que equivale a procesar aproximadamente el 30% del total de la soja disponible en el país. Para sostener esto se requieren políticas públicas agroindustriales, siendo un buen indicio la resolución del Ministerio de Industria y Comercio de elevar el mandato obligatorio de biodiesel en el diésel nacional al 7%, con miras a llegar al 10%.
Si el país decidiera acelerar su crecimiento agroindustrial de forma sostenida en los próximos años, ¿está preparada la infraestructura actual para soportarlo?
Definitivamente no. Paraguay cuenta con una infraestructura operacional de transporte y logística que requiere inversiones, no solo en expansión de capacidades, sino en su actualización. Se necesita la incorporación de tecnología, sistemas inteligentes y mejoras en todo el ecosistema de servicios logísticos y transporte interno. Todavía hay fincas a las que no se puede acceder en días de lluvia por falta de asfalto, y rutas no aptas para vehículos de carga de alto desempeño. Asimismo, algunas terminales portuarias carecen de la debida segregación para cumplir con las exigencias de trazabilidad de los mercados actuales.
A nivel del río, la flota de barcazas está envejeciendo rápidamente. Muchas empresas crecieron importando embarcaciones de segunda mano del sistema del Misisipi en los noventa y dos mil. La necesidad de renovación es preponderante en la flota de granos por su proporción, pero también es urgente actualizar las barcazas tanqueras de líquidos, pensando tanto en aceites como en las oportunidades de transporte de hidrocarburos.
Ante las exigencias globales en sustentabilidad y reducción de la huella de carbono, ¿cómo se posiciona el transporte fluvial y qué acciones están tomando las empresas asociadas?
El transporte por la hidrovía es inmensamente superior al camión en términos de eficiencia de volumen por kilómetro y emisiones de CO2. Mucho antes de que estos temas dominaran la agenda diaria, las empresas de CAPPRO ya operaban bajo mandatos corporativos de sustentabilidad, impulsando leyes contra la deforestación, adecuaciones energéticas en plantas y sistemas de trazabilidad. Paraguay tiene condiciones excepcionales para destacarse en este formato competitivo.
Actualmente, la modernización de la flota avanza rápidamente: hay empresas cambiando a motores diésel de última generación aptos para consumir hasta un 100% de biodiesel, y otras estudiando fuentes de energía alternativas como gas o electricidad, además de avanzar en mediciones para certificar sus emisiones. En los mercados más desarrollados, como la Unión Europea, Norteamérica y Asia, los aspectos de sustentabilidad dejaron de ser un atributo deseable y se convirtieron en un requisito obligatorio de acceso. Ese es el camino que estamos poniendo en práctica.