• 5 min de lectura
• 5 min de lectura
El USDA proyecta una cosecha mundial de maíz de 1.291 millones de toneladas para el ciclo 2026/27, unos 39,8 millones por debajo de la campaña anterior, según el Informe de Mercados Agrícolas N° 113.
Con un consumo que se mantendría en niveles similares a los del ciclo previo, en 1.289 millones de toneladas, las existencias finales caerían casi un 10%, de 301,4 a 272,1 millones de toneladas. Eso dejaría la relación stock/consumo en 20,6%, la más baja de las últimas catorce campañas.
En Estados Unidos, la cosecha de maíz avanza sobre el 13% del área y el 57% del cultivo se encuentra en estado bueno y excelente, 9 puntos por debajo del registro de la campaña previa a la misma fecha.
El USDA recortó su estimación de producción en 5,5 millones de toneladas, hasta 401,3 millones, aproximadamente un 7% menos que el ciclo anterior. Como la caída productiva supera a los recortes previstos en el consumo interno y en las exportaciones —del 3% y el 4% respectivamente—, los stocks finales caerían un 18%, y la relación stock/consumo quedaría en 9,7%, la menor de las últimas cinco campañas.
Según el informe, la nueva estimación se ubicó en línea con lo que esperaban los operadores privados, por lo que las cotizaciones en Chicago se estabilizaron. El precio promedio del mes se posiciona en US$ 210,5 por tonelada, un 27% por encima del año anterior y US$ 16 sobre el valor de agosto, en niveles equivalentes a los de junio de 2023.
En soja, China retomó su participación en el mercado estadounidense y lleva pactadas compras por más de 9 millones de toneladas del ciclo 2026/27. Es un contraste marcado con la campaña previa, cuando a esta altura del año no había realizado compras a raíz de la disputa comercial.
El USDA elevó levemente su estimación de producción estadounidense, hasta un récord de 123,4 millones de toneladas, 7,4 millones por encima del ciclo previo. Pero el consumo interno también alcanzaría un récord, de 78,7 millones de toneladas, y las exportaciones llegarían a 45,9 millones, un 11% más.
Esa combinación presiona los stocks finales, que quedarían en 8,4 millones de toneladas, los más bajos de las últimas cuatro campañas, con una relación stock/consumo del 6,8%, por debajo del promedio de las últimas dieciocho.
El precio de la oleaginosa en Chicago promedia los US$ 482,8 por tonelada en lo que va del mes, US$ 105,4 por encima de septiembre de 2025, un alza interanual del 28%.
Los fondos especulativos en Chicago mantienen posiciones compradas en niveles récord tanto en soja como en maíz: 257.788 contratos en la oleaginosa y 477.377 en el cereal.
Según el informe, ese posicionamiento deja entrever expectativas alcistas, aunque advierte que conviene seguir si esos actores intensifican las tomas de ganancias, lo que podría traducirse en correcciones de precios.
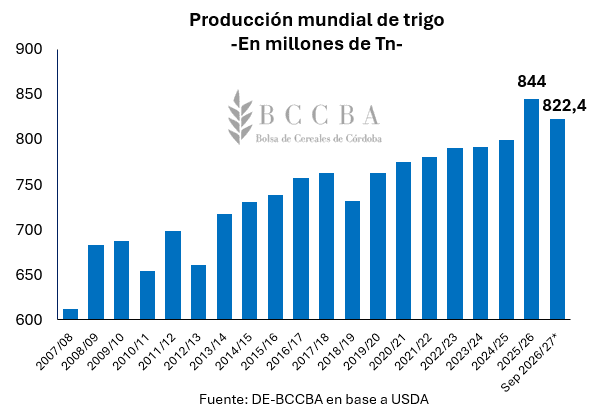
El USDA estima una cosecha mundial de trigo de 822,4 millones de toneladas, 21,6 millones por debajo del ciclo 2025/26. La menor producción se traduce en un menor volumen exportable: los principales países exportadores —Rusia, la Unión Europea, Canadá, Estados Unidos, Australia y Ucrania— llevarían al mercado unas 159,6 millones de toneladas, un 8% menos que las 173,2 millones del ciclo anterior.
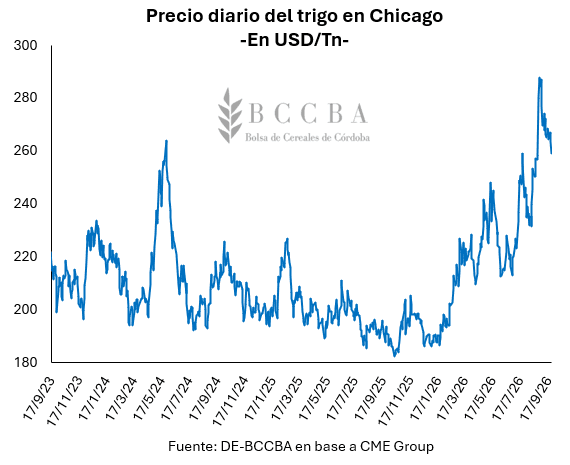
El precio promedio del trigo en Chicago se ubica en US$ 270 por tonelada, con una suba interanual del 41%. Según el informe, el mercado centra su atención en el conflicto entre Rusia y Ucrania y en el desarrollo del comercio por el mar Negro, dado que ambos países representan el 30% de las exportaciones mundiales del cereal.
Para el ciclo 2026/27, la SAGyP proyecta un área sembrada de soja de 16,6 millones de hectáreas, un 2,5% más que la campaña anterior, mientras la Bolsa de Comercio de Rosario la estima en 16,7 millones, con una producción que podría alcanzar los 47,8 millones de toneladas.
En maíz, la SAGyP proyecta 11,5 millones de hectáreas, un 1,5% menos que el ciclo previo, con una producción estimada en 67,5 millones de toneladas según la BCR y 66 millones según la Bolsa de Cereales de Buenos Aires.
En trigo, la BCR estima un área de 6,95 millones de hectáreas, un 3% menos, y una producción de 21 millones de toneladas, 8,5 millones por debajo del récord del ciclo anterior.
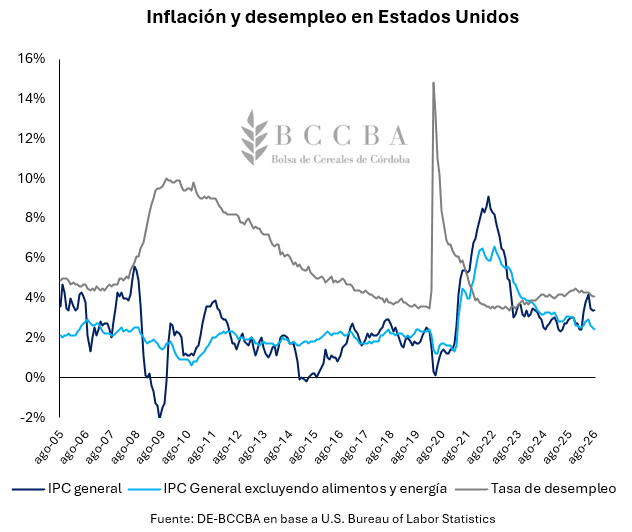
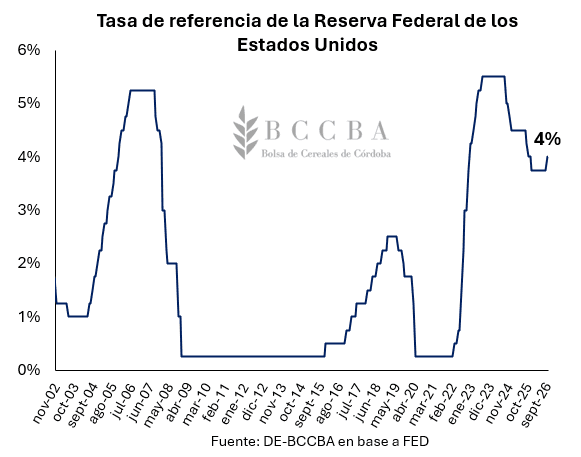
El informe señala además que el Comité Federal de Mercado Abierto de la Reserva Federal elevó por unanimidad el rango objetivo de la tasa de fondos federales a 3,75%-4,00%, en un escenario de aceleración inflacionaria vinculada al impacto del conflicto entre Estados Unidos e Irán sobre el precio del petróleo.
El mercado no descarta una suba adicional de 25 puntos básicos antes de fin de año. Según el análisis, la trayectoria de esa tasa resulta un factor relevante para los mercados de commodities, porque modifica los flujos de dinero globales y la liquidez disponible.