• 3 min de lectura
• 3 min de lectura
Hace algunos días, el Senado otorgó media sanción al proyecto que reforma la Ley 27.640, generando un nuevo marco regulatorio de biocombustibles. Así, el corte obligatorio de biodiésel en el gasoil pasaría de 7,5% a 10% y el de bioetanol en las naftas de 12% a 15%.
Además, dentro del bioetanol se mantienen un 6% para la caña de azúcar y un 6% para el maíz, mientras el 3% restante queda destinado al libre mercado.
Según el Consejo Agroindustrial Argentino y la Cámara de la Industria Aceitera de la República Argentina, la implementación plena del nuevo régimen podría movilizar inversiones privadas superiores a los US$ 1.000 millones, destinadas a ampliar la capacidad instalada y mejorar infraestructura logística, entre varias cuestiones.
Pero, ante este nuevo escenario, la pregunta central es: ¿cuánto volumen extra se necesita?
Según datos de la Secretaría de Energía de la Nación, en 2024 el consumo total de naftas y gasoil fue aproximadamente de 23 millones de m³: 9,7 millones de m³ de nafta y 13,9 millones de m³ de gasoil.
Por lo tanto, teniendo en cuenta el nuevo corte, se necesitarían unos 639.000 m³ adicionales de biocombustibles por año, lo que equivaldría a unos 53.000 m³ adicionales por mes entre biodiésel y bioetanol.
Por un lado, a la hora de buscar incrementar las cantidades de biodiésel, habría que apuntar principalmente a la provincia de Santa Fe, uno de los principales productores de soja en el país. Sin embargo, regiones como Buenos Aires, Entre Ríos, La Pampa y San Luis, entre otras, podrían hacer grandes aportes en la materia.
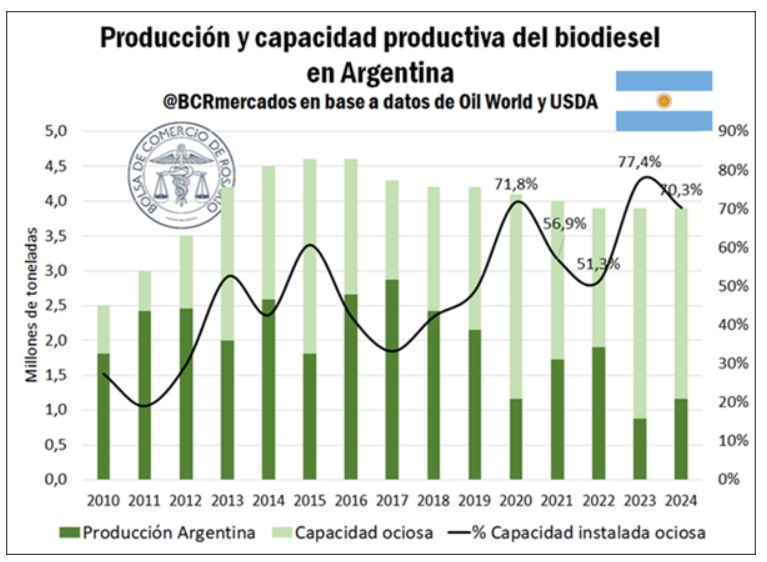
Actualmente, la capacidad instalada de producción de biodiesel a nivel nacional se ubica en torno a 3,8 Mt anuales, aunque los volúmenes producidos en la actualidad dejan una capacidad ociosa anual en torno al 75%, ya que la producción de los últimos dos años se ubica 50% por debajo del promedio histórico para la industria.
El biodiesel destinado al mercado interno es abastecido exclusivamente por 25 empresas no integradas. Por su parte, las seis aceiteras integradas producen biodiesel principalmente para exportación y no participan del mercado interno.
Por otra parte, a la hora de analizar la cuestión del bioetanol y la caña de azúcar, provincias como Tucumán, Salta y Jujuy serían las principales candidatas para cubrir la nueva demanda, mientras que los aportes en términos de granos de maíz los realizarían Córdoba, Santa Fe, San Luis, Entre Ríos y Buenos Aires.
Específicamente, en términos de bioetanol, el 6% correspondiente al maíz es producido por seis plantas ubicadas en Córdoba, Santa Fe y San Luis, mientras que el otro 6% proviene de ingenios azucareros del NOA.
Es importante tener en cuenta que, ante la nueva demanda, el cuello de botella no necesariamente estaría en la capacidad industrial, sino en cómo trasladar y almacenar los volúmenes adicionales.
Por ejemplo, el camión sería el principal medio de transporte desde las plantas regionales hacia las mezcladoras y las refinerías, por lo que un volumen adicional de unos 639.000 m³ equivale a unos 21.000 viajes adicionales de camión cisterna al año.
Por otra parte, el ferrocarril podría ser relevante para los grandes volúmenes provenientes del centro productivo hacia nodos de consumo, aunque no todas las plantas tienen efectivamente acceso ferroviario.
De esta manera, queda en evidencia que hay capacidad de sobra en Argentina para hacerle frente a la nueva demanda, aunque la clave estará en lograr movilizar y almacenar los nuevos volúmenes, principalmente en lo que respecta al almacenamiento en plantas y refinerías.