• 4 min de lectura
• 4 min de lectura
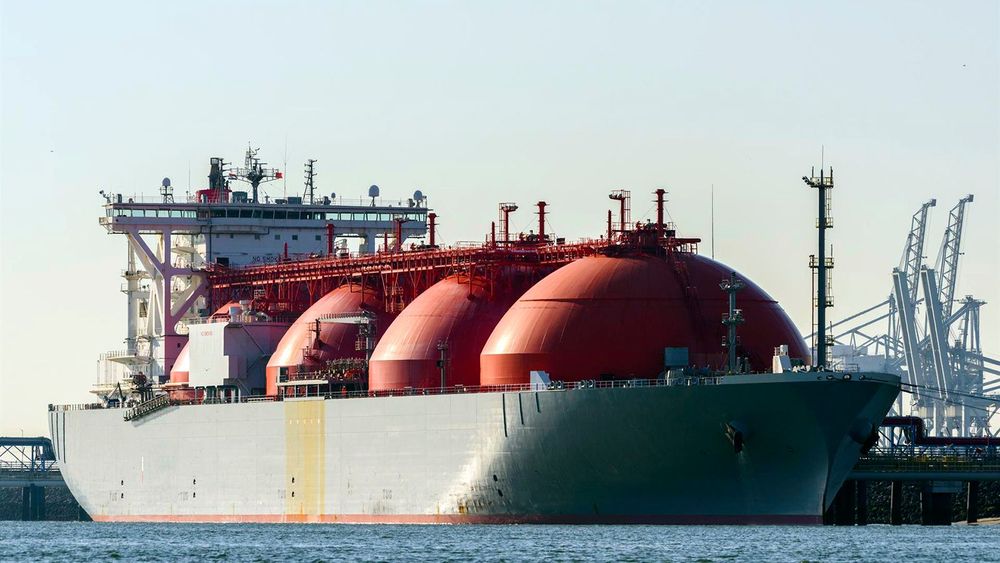
Los compradores de gas natural licuado (GNL) buscan diversificar sus fuentes de suministro a medida que la guerra de Estados Unidos e Israel contra Irán reduce los envíos del Golfo, por lo que los importadores están buscando alternativas para este combustible en otros proveedores que van desde África Occidental hasta Indonesia.
Mientras los gobiernos asiáticos buscan asegurar cargamentos de GNL con vendedores que tengan acceso a diversos proveedores, los productores y las empresas de comercio quieren ampliar sus reservas de suministro tomando participaciones en proyectos de gas y comprando a diferentes países, según señalaron funcionarios y ejecutivos del sector.
"Muchos gobiernos están pensando no solo en la diversificación de los proveedores, sino también en la diversificación de las rutas de suministro", declaró Sue-Ern Tan, responsable del centro de cooperación regional de la Agencia Internacional de la Energía en Singapur.
El impulso a la diversificación podría beneficiar a proyectos situados fuera de EE.UU. y Qatar (países que dominan los incrementos de capacidad previstos), a pesar de que las infraestructuras de GNL de Qatar sufrieron daños al principio de la guerra.
"La empresa estatal tailandesa PTT busca suministros en Omán, Norteamérica y África Occidental", según señaló Bandhit Thamprajamchit, director de operaciones de su negocio de exploración, producción y gas.
Su división comercial firmó el viernes 18 de septiembre un acuerdo a largo plazo con la noruega Equinor para el suministro de gas.
Antes de que la guerra de Irán cerrara prácticamente el estrecho de Ormuz, Bangladesh dependía de Qatar para la mayor parte de sus importaciones de GNL. Ahora está buscando opciones en Indonesia, Australia y China, según declaró durante la conferencia el ministro de Energía de Bangladés, Iqbal Hasan Mahmud.
A comienzos de la guerra de Irán, los compradores estatales asiáticos de energía se vieron obligados a adquirir cargamentos de reemplazo en el mercado al contado; empresas como PetroChina y la india Gail pudieron recurrir a otras regiones para obtener suministros sustitutivos, aunque pagando primas más altas por ello.
"A pesar de la pérdida de 36 millones de toneladas métricas de suministro procedentes de Medio Oriente, las nuevas adiciones de capacidad permitieron que la pérdida neta de suministro este año sea de solo unos 5 millones de toneladas, o entre el 1% y el 1,5% del suministro mundial", afirmó en la conferencia Tom Summers, vicepresidente ejecutivo de comercialización y distribución de GNL de Shell.
"Además, la incorporación de entre 70 y 80 nuevos buques metaneros cada año aporta una mayor flexibilidad al transporte marítimo", añadió.
Según los ponentes de la conferencia, los elevados precios del GNL y la demanda de suministros diversificados han mejorado las perspectivas para nuevos productores como Argentina, Timor Oriental y Tanzania.
"Timor Oriental proyecta dos plantas de GNL de nueva construcción. Una instalación con capacidad de 5 millones de toneladas para los largamente postergados yacimientos de gas de Greater Sunrise y otra de 1,5 millones de toneladas para aprovechar el gas remanente de **Bayu-Undan"", según declaró a Reuters el ministro de Energía, Francisco da Costa Monteiro.
Takayuki Ueda, director ejecutivo de la empresa energética japonesa Inpex, señaló que las compañías de exploración y producción se centran ahora en "la resiliencia y diversificación de sus carteras, la diversificación de las fuentes de suministro y la seguridad de toda la cadena de suministro".
"Inpex está enfocada en el desarrollo del yacimiento de gas Abadi en Indonesia, con una decisión final de inversión prevista para mediados de 2027 para este proyecto de 9,5 millones de toneladas", indicó Ueda. A más largo plazo, Inpex busca diversificarse en el continente americano, con miras a Estados Unidos y posiblemente Brasil.
Paul Marsden, presidente de la empresa de ingeniería Bechtel, señaló que prevé la llegada de nuevo suministro desde África Oriental a través de proyectos como Rovuma (de ExxonMobil y TotalEnergies), así como de Arabia Saudí y el continente americano.