• 14 min de lectura
• 14 min de lectura
La flota en la sombra se expandió bruscamente en agosto, con 60 buques que ingresaron a la flota y solo 11 retiros. Esto produjo un aumento neto de 49 buques y una tasa de crecimiento intermensual del +1,58%, llevando la flota acumulada a 3.154 buques, el nivel más alto en el período de doce meses.
La aceleración es notable en comparación con los últimos meses. Julio registró 33 adiciones frente a 21 retiros, mientras que agosto casi duplicó el número de nuevas adiciones y registró menos retiros. La expansión mensual resultante del +1,58% fue la tasa de crecimiento positivo más fuerte en el conjunto de datos de doce meses.
Los flujos de carga de petróleo a través de buques de la flota en la sombra también aumentaron, alcanzando aproximadamente 326,5 millones de barriles en agosto, frente a los 322,7 MMbbl de julio, un aumento de alrededor del 1,2%. Rusia siguió siendo el origen nominal más grande con 62,6 MMbbl, a pesar de una disminución mensual. El crudo siguió siendo abrumadoramente dominante con 202,8 MMbbl, lo que representa aproximadamente el 62% de los flujos totales.
Las nuevas incorporaciones a la flota en la sombra de agosto son particularmente significativas. La cohorte de 60 buques estuvo asociada con aproximadamente 19,3 MMbbl de flujos en agosto, sustancialmente por encima de los 12,7 MMbbl registrados por la misma cohorte en julio. Solo el crudo representó 13,1 MMbbl de actividad en agosto. El perfil de riesgo estuvo dominado por buques sin clasificación reconocida o cobertura P&I principal, con Dark STS también destacando.
 Gráfico 1. Buques en la sombra acumulados durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) y crecimiento porcentual intermensual de la flota - Kpler Risk & Compliance.
Agosto marcó una clara aceleración en el crecimiento de la flota en la sombra. Un total de 60 buques ingresaron a la flota mientras que solo 11 fueron retirados, produciendo un aumento neto de 49 buques. El total acumulado, en consecuencia, aumentó de 3.105 buques en julio a 3.154 en agosto.
Con un +1,58%, agosto registró la tasa de crecimiento mensual positiva más fuerte en el conjunto de datos de los últimos doce meses. Esto representa un cambio significativo con respecto al +0,39% de julio y sigue a varios meses en los que la flota se había mantenido relativamente estable en torno al nivel de 3.100 buques.
La importancia de agosto, por lo tanto, radica no solo en el nuevo máximo de doce meses, sino también en la velocidad a la que se expandió la flota. Las nuevas adiciones fueron casi el doble del nivel de julio, mientras que los retiros cayeron de 21 a 11. Si esto representa el comienzo de una aceleración sostenida dependerá de los meses subsiguientes, pero agosto se apartó claramente de la relativa estabilidad observada entre abril y julio.
Para los equipos de cumplimiento, comercio y suscripción, el aumento expande un universo ya sustancial de buques que requieren una diligencia debida mejorada. La combinación de un rápido crecimiento de la flota y una actividad comercial continua significa que la exposición de la flota en la sombra no puede evaluarse únicamente mediante la detección de listas de sanciones.
Un buque se considerará parte de la flota en la sombra si ha cargado mercancías con restricciones y se cumple al menos una de estas condiciones:
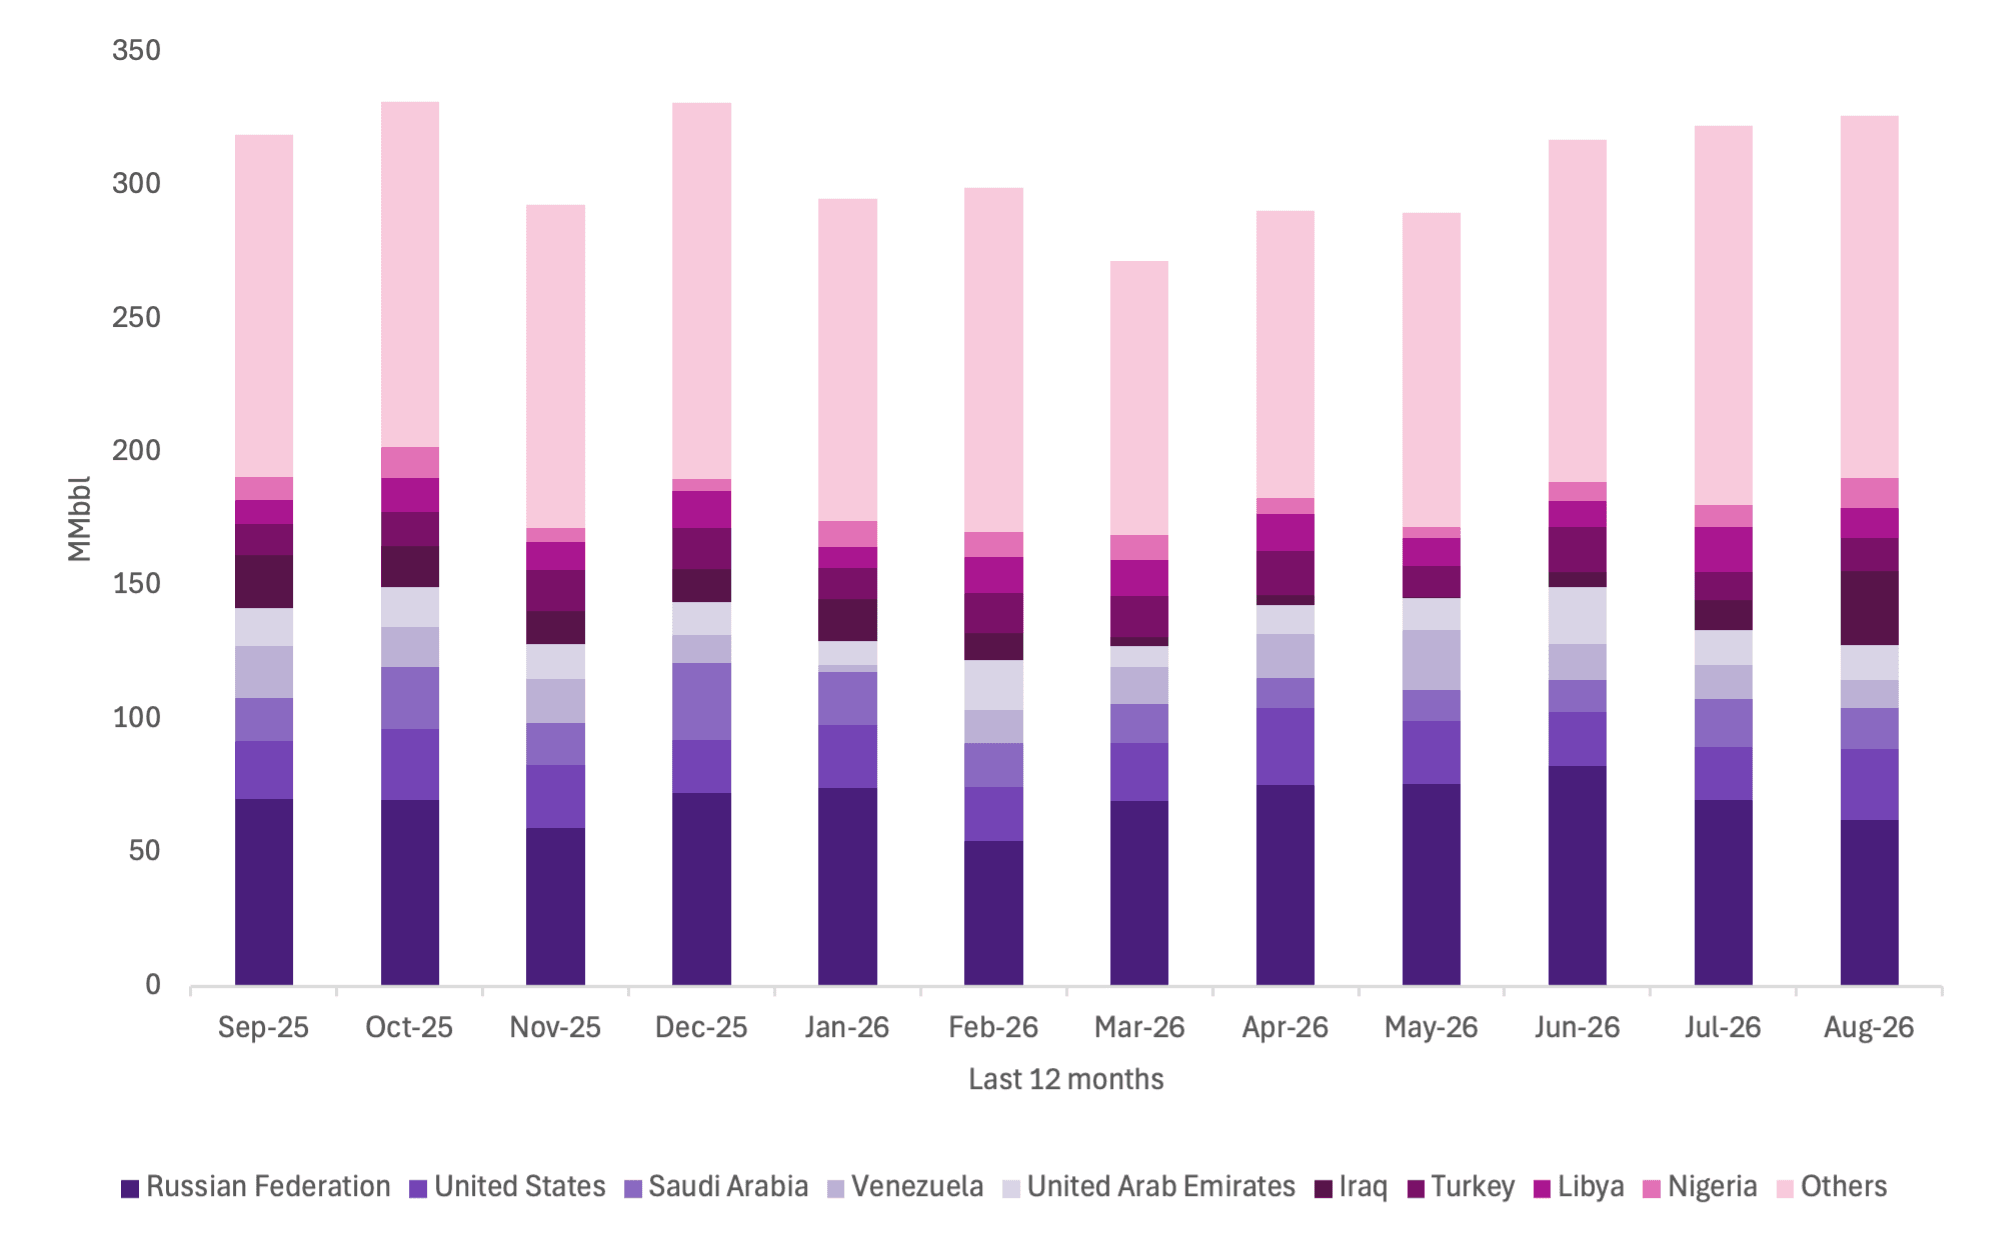 Gráfico 2. Exportaciones (por origen) en MMbbl de los petroleros en la sombra durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) - Kpler Risk & Compliance.
Los flujos totales de petróleo de la flota en la sombra aumentaron de aproximadamente 322,7 MMbbl en julio a 326,5 MMbbl en agosto, lo que representa un crecimiento mensual de alrededor del 1,2%.
Rusia siguió siendo el origen nominal dominante, aunque los volúmenes disminuyeron de 69,8 MMbbl en julio a 62,6 MMbbl en agosto, una disminución de aproximadamente el 10%. Sin embargo, Rusia representó alrededor del 19% de todos los flujos de agosto y siguió siendo más del doble de grande que cualquier otro origen nominal.
El movimiento más sorprendente provino de Irak, donde los flujos asociados a la flota en la sombra aumentaron de 10,9 MMbbl a 27,5 MMbbl, un aumento de aproximadamente el 152% intermensual. Estados Unidos también aumentó de 20,1 MMbbl a 26,5 MMbbl. Turquía aumentó moderadamente a 12,7 MMbbl y Nigeria aumentó a 11,1 MMbbl.
Por el contrario, Arabia Saudita disminuyó de 17,8 MMbbl a 15,2 MMbbl, Venezuela de 12,7 MMbbl a 10,5 MMbbl y Libia de 16,7 MMbbl a 11,2 MMbbl.
La categoría "Otros" siguió siendo el segmento individual más grande con 135,9 MMbbl, aunque disminuyó de 142,2 MMbbl en julio. Todavía representó aproximadamente el 42% de los flujos totales de agosto. Esta continua fragmentación geográfica refuerza la importancia de evaluar los movimientos individuales de los buques, el historial de carga y las contrapartes en lugar de tratar la exposición de la flota en la sombra como sinónimo de un solo país.
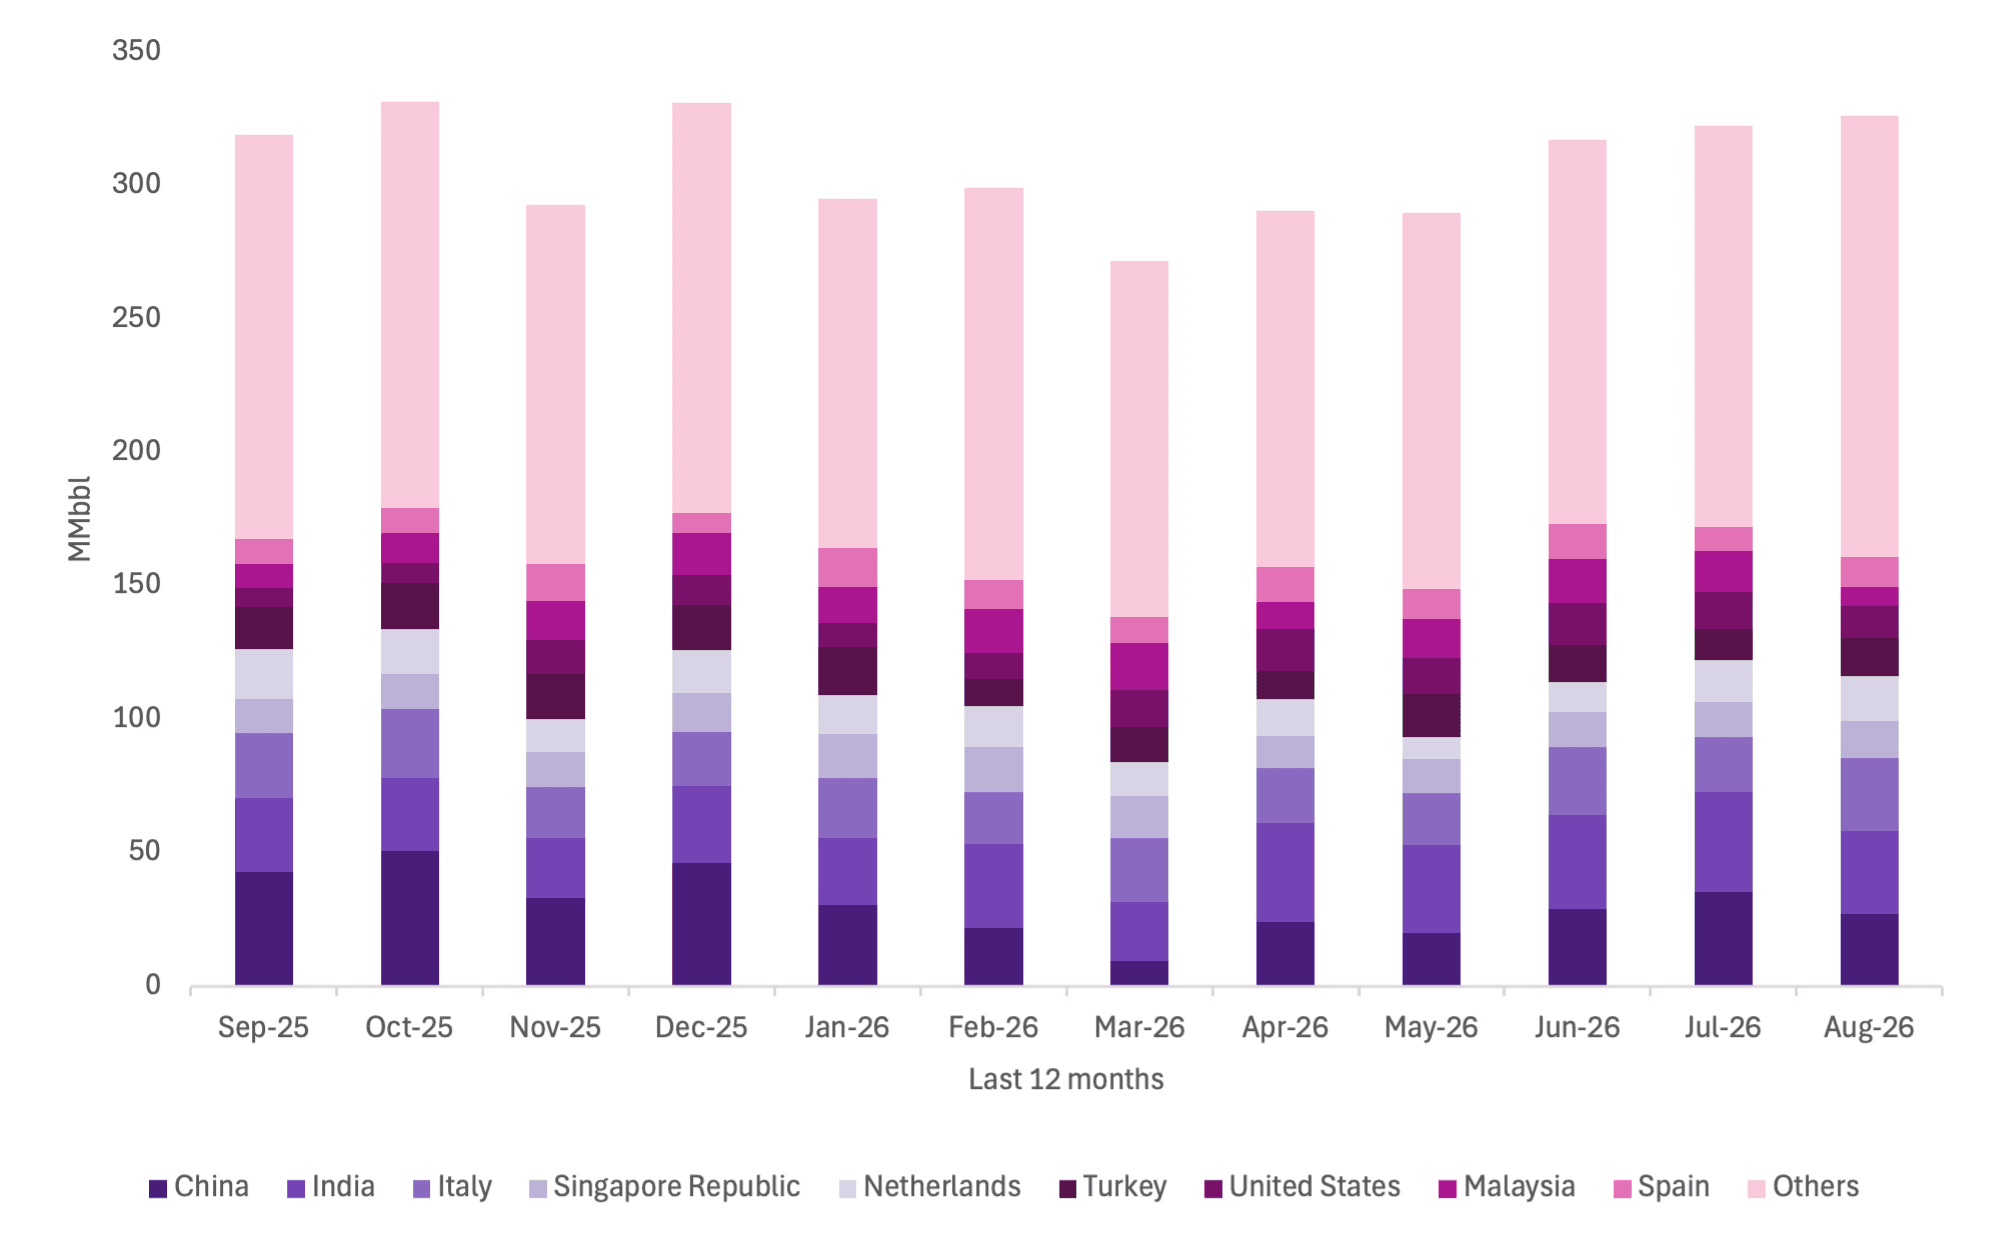 Gráfico 3. Exportaciones (por destino) en MMbbl de los petroleros en la sombra durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) - Kpler Risk & Compliance.
Los flujos de destino se fragmentaron aún más en agosto. India siguió siendo el destino nominal más grande con 31,0 MMbbl, aunque los volúmenes disminuyeron de 37,4 MMbbl en julio. China también cayó materialmente, de 35,4 MMbbl a 27,2 MMbbl. Juntos, los dos principales destinos asiáticos recibieron, por lo tanto, alrededor de 14,7 MMbbl menos que en julio.
Italia se movió en la dirección opuesta, aumentando de 20,7 MMbbl a 27,5 MMbbl, lo que la convierte en el segundo destino nominal más grande en agosto, ligeramente por delante de China. Los Países Bajos también aumentaron de 15,7 MMbbl a 16,9 MMbbl, mientras que Turquía aumentó de 11,4 MMbbl a 14,3 MMbbl. Malasia registró una de las caídas más pronunciadas, pasando de 15,5 MMbbl a 7,0 MMbbl. Lo más importante es que la categoría de destino "Otros" aumentó de 150,2 MMbbl en julio a 165,4 MMbbl en agosto, lo que representa aproximadamente el 51% de los flujos totales. Más de la mitad de los flujos de la flota en la sombra de agosto, por lo tanto, terminaron fuera de los nueve destinos nominales más grandes que se muestran en el conjunto de datos.
El resultado es un perfil de destino altamente disperso. Si bien India, Italia y China siguen siendo mercados individuales importantes, la mayoría de la actividad de carga de la flota en la sombra no puede explicarse solo a través de esos destinos principales.
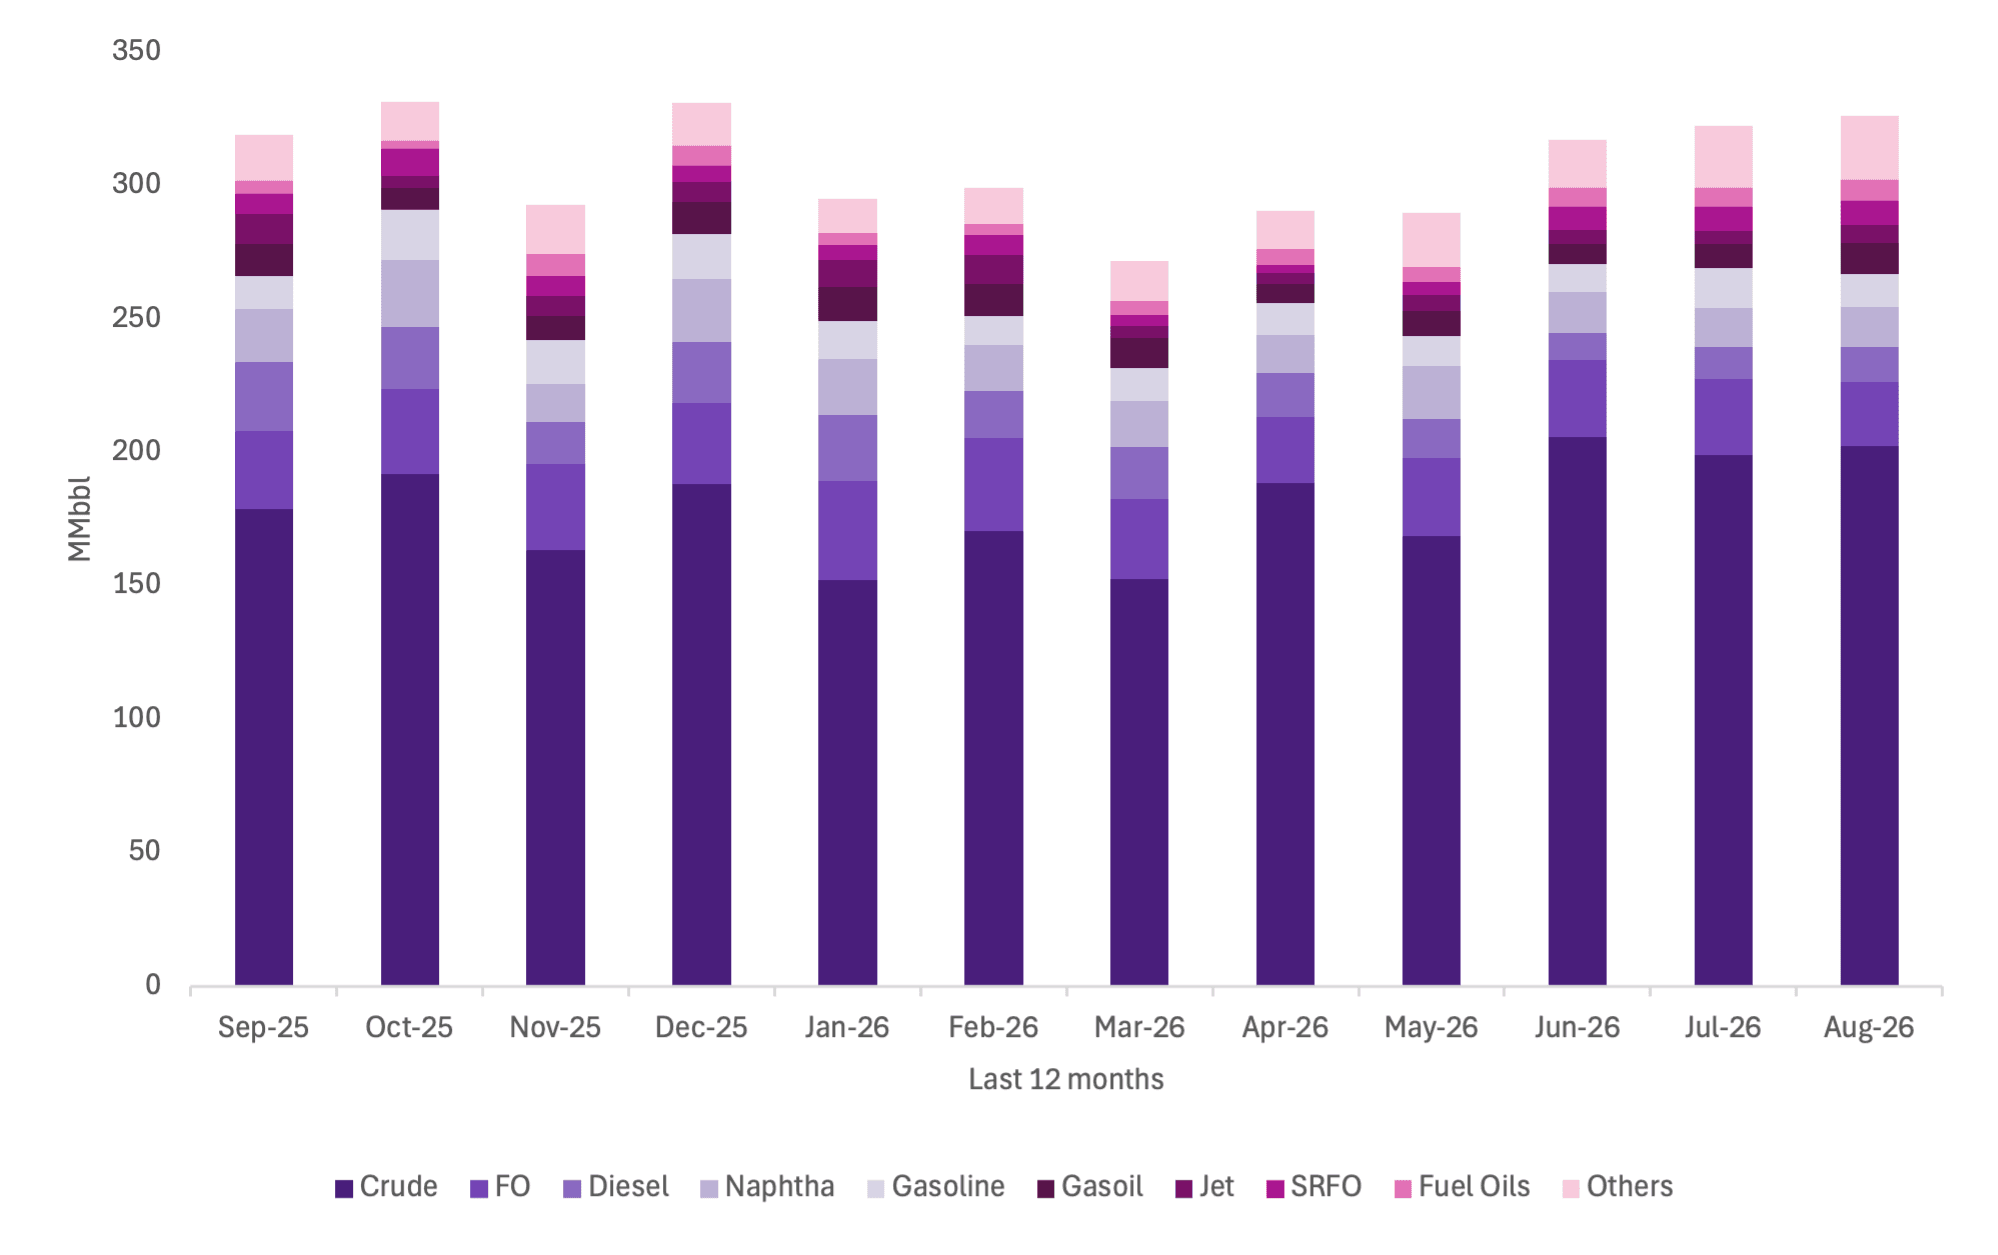 Gráfico 4. Exportaciones (por producto) en MMbbl de los petroleros en la sombra durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) - Kpler Risk & Compliance.
El crudo siguió siendo la columna vertebral de la actividad comercial de la flota en la sombra. Los volúmenes aumentaron de 199,2 MMbbl en julio a 202,8 MMbbl en agosto, lo que representa aproximadamente el 62% de los flujos totales. El fueloil disminuyó de 28,4 MMbbl a 23,8 MMbbl, mientras que el diésel aumentó modestamente de 12,2 MMbbl a 13,2 MMbbl. La nafta se mantuvo en general estable en 14,7 MMbbl.
Varias categorías de productos más pequeños registraron aumentos. El gasoil aumentó de 9,0 MMbbl a 11,7 MMbbl, mientras que el jet aumentó de 4,8 MMbbl a 6,8 MMbbl. La categoría "Otros" se mantuvo en general estable en 24,3 MMbbl.
La composición general del producto, por lo tanto, cambió relativamente poco a pesar del aumento en los flujos totales. A diferencia de julio, cuando los cambios en categorías de productos más pequeños desempeñaron un papel más importante en el movimiento mensual, el aumento de agosto estuvo acompañado de un mayor crecimiento en los volúmenes de crudo.
Esto sigue siendo una consideración importante para el cumplimiento. La exposición de la flota en la sombra se extiende a través de múltiples productos derivados del petróleo, pero el crudo sigue representando casi dos tercios del volumen total movido por estos buques.
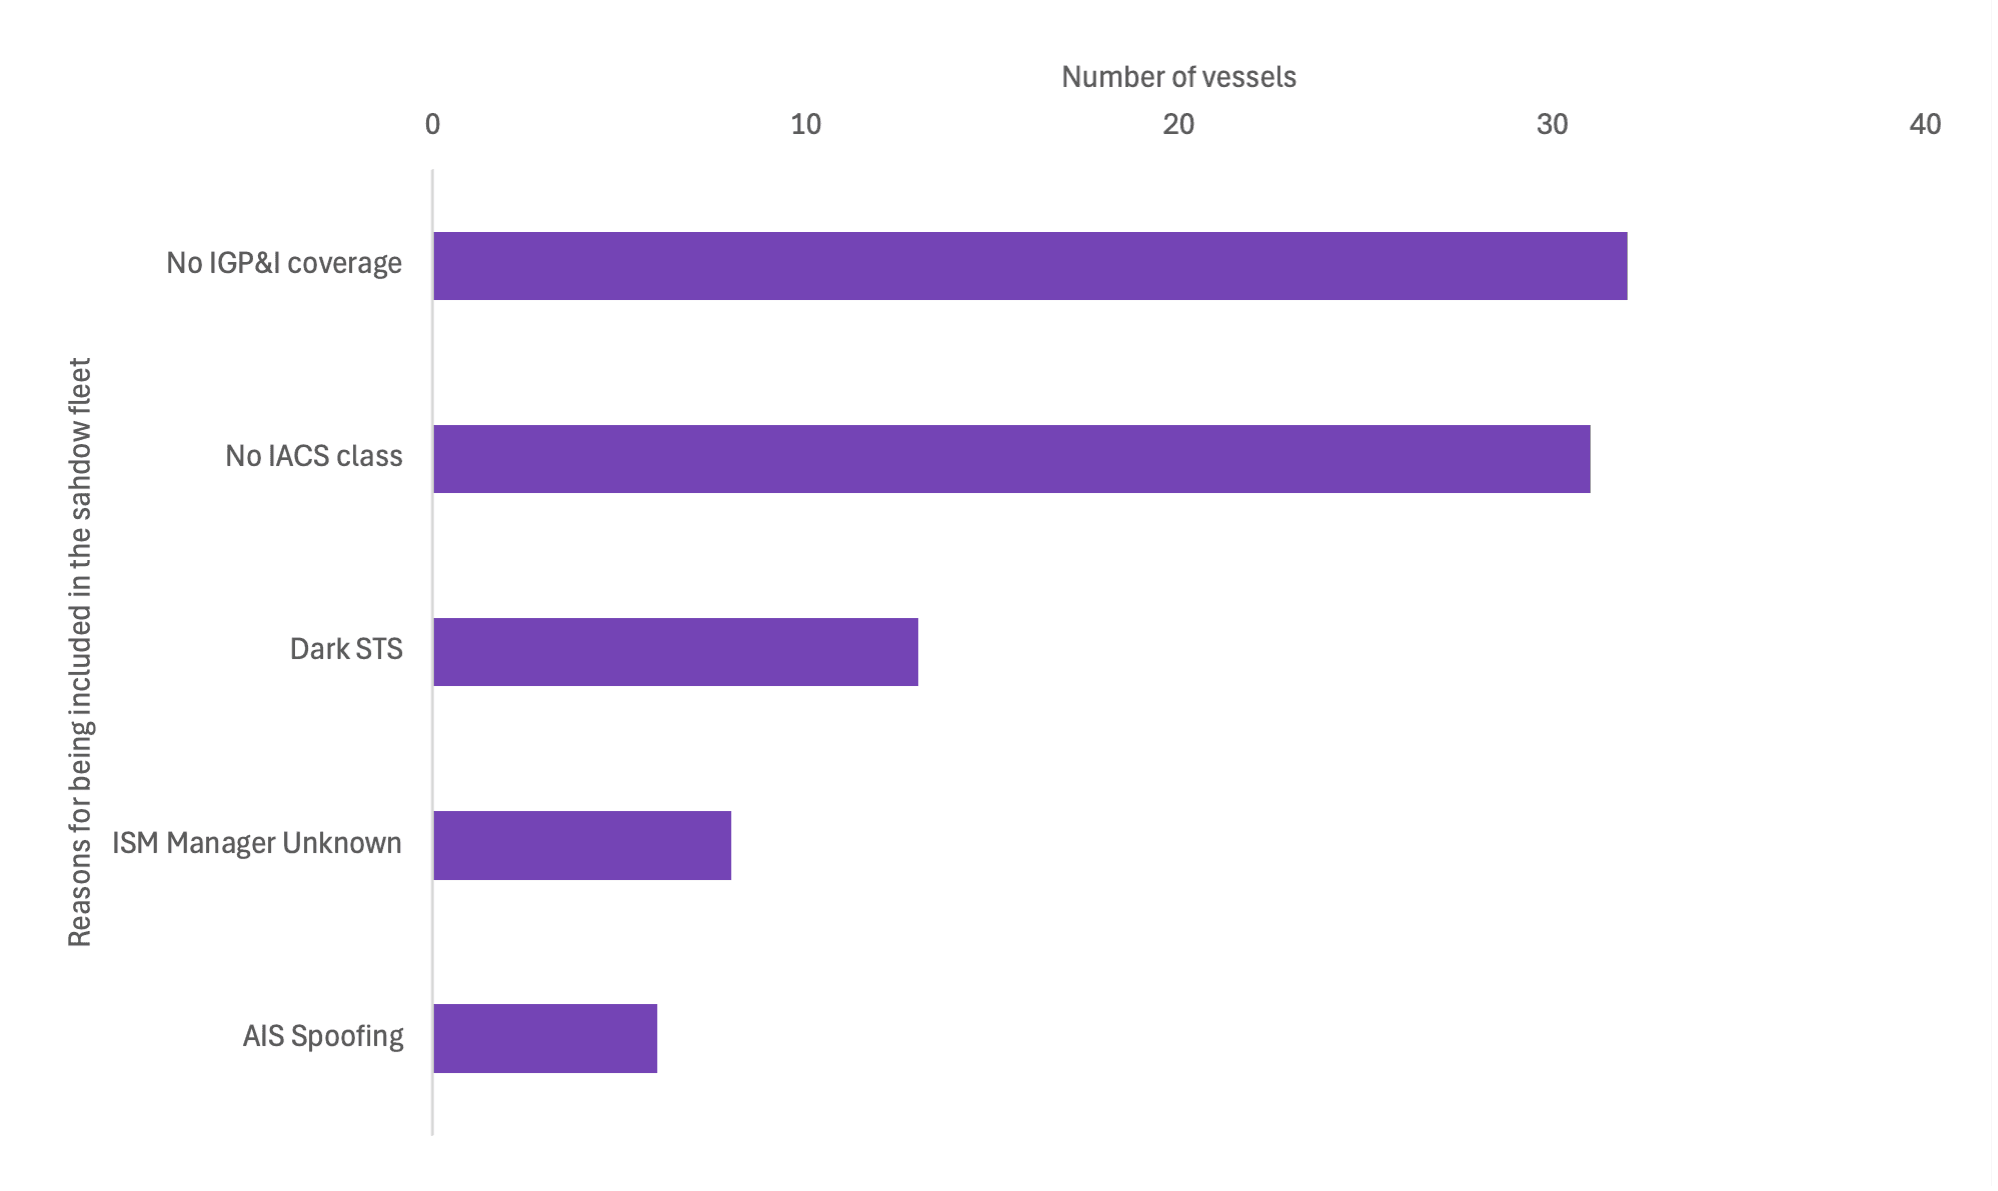 Gráfico 5. Razones de las adiciones de buques en la sombra en agosto de 2026 (junto con los riesgos de carga) - Kpler Risk & Compliance.
Los 60 buques agregados a la flota en la sombra en agosto presentan un perfil de riesgo estructural fuertemente concentrado. No se identificó cobertura IGP&I en 32 buques, aproximadamente el 53% de todas las adiciones de agosto, lo que convierte la ausencia de cobertura P&I principal en el indicador individual más frecuente.
Casi igualmente significativo fue la ausencia de clasificación IACS, registrada en 31 buques, o aproximadamente el 52% de la cohorte. La casi superposición entre estos dos indicadores demuestra cuán fuertemente las adiciones de agosto se caracterizaron por buques que operan fuera de los marcos establecidos de seguros y clasificación.
Los indicadores de comportamiento también fueron materiales. Se identificó Dark STS en 13 buques, lo que representa aproximadamente el 22% de la cohorte. Ocho buques tenían un ISM Manager desconocido, mientras que se identificó suplantación de identidad AIS en seis buques.
Ninguna de las nuevas adiciones de agosto estuvo asociada con indicadores de bandera falsa o manipulación de identidad en el conjunto de datos. Como los buques pueden cumplir múltiples condiciones de la flota en la sombra simultáneamente, estas categorías no son mutuamente excluyentes.
La cohorte de agosto, por lo tanto, combina dos tipos distintos de exposición. El primero es estructural: falta de seguro IGP&I, clasificación no IACS y gestión opaca. El segundo es conductual: actividad Dark STS y suplantación de identidad AIS. Su superposición es particularmente relevante porque puede combinar una supervisión institucional reducida con intentos operativos de ocultar la actividad del buque o la carga.
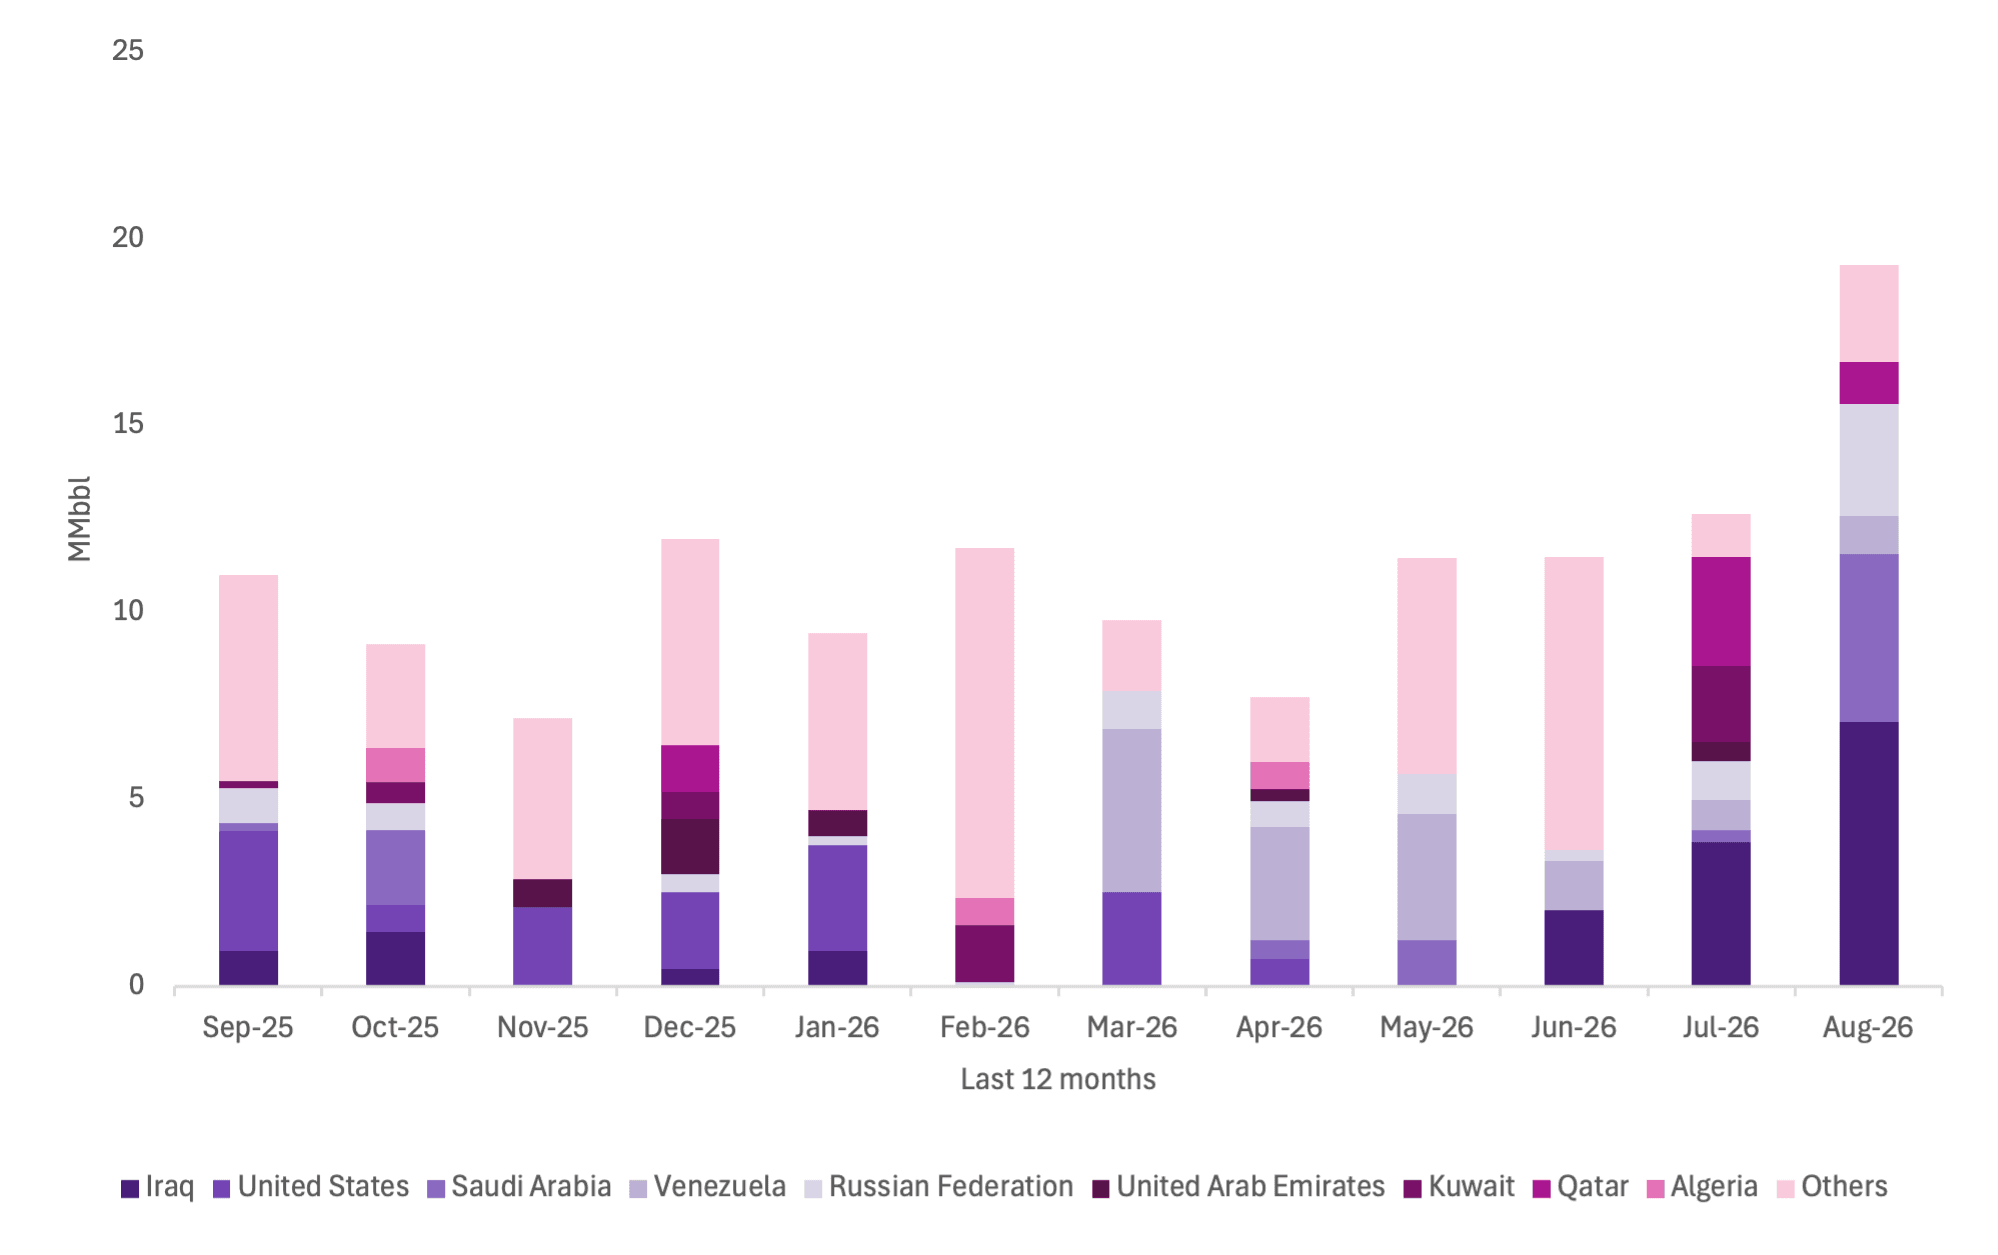 Gráfico 6. Exportaciones (por origen) en MMbbl durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) de los petroleros en la sombra que se unieron a la flota en la sombra en agosto de 2026 - Kpler Risk & Compliance.
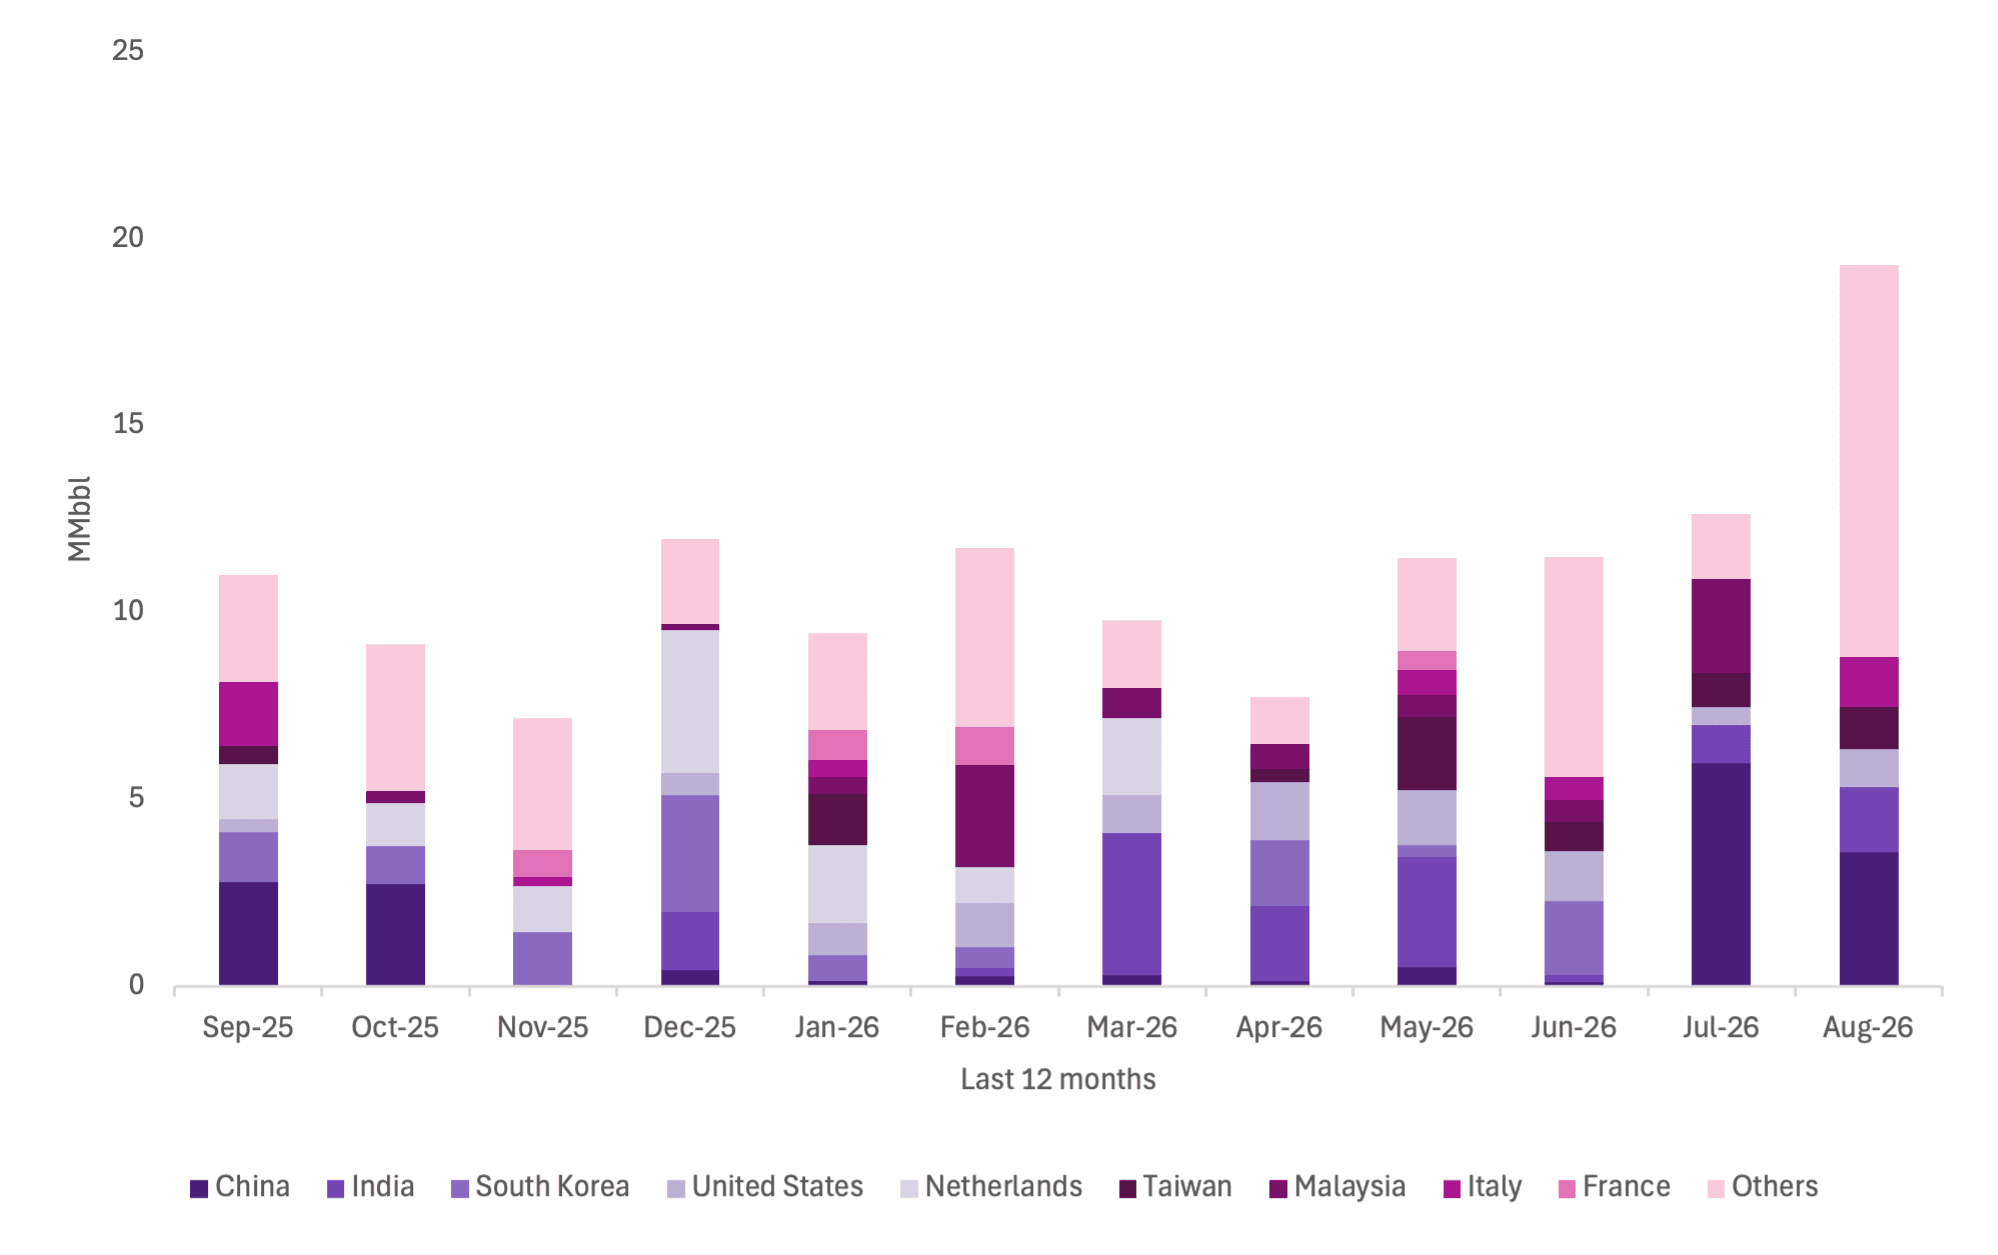 Gráfico 7. Exportaciones (por destino) en MMbbl durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) de los petroleros en la sombra que se unieron a la flota en la sombra en agosto de 2026 - Kpler Risk & Compliance.
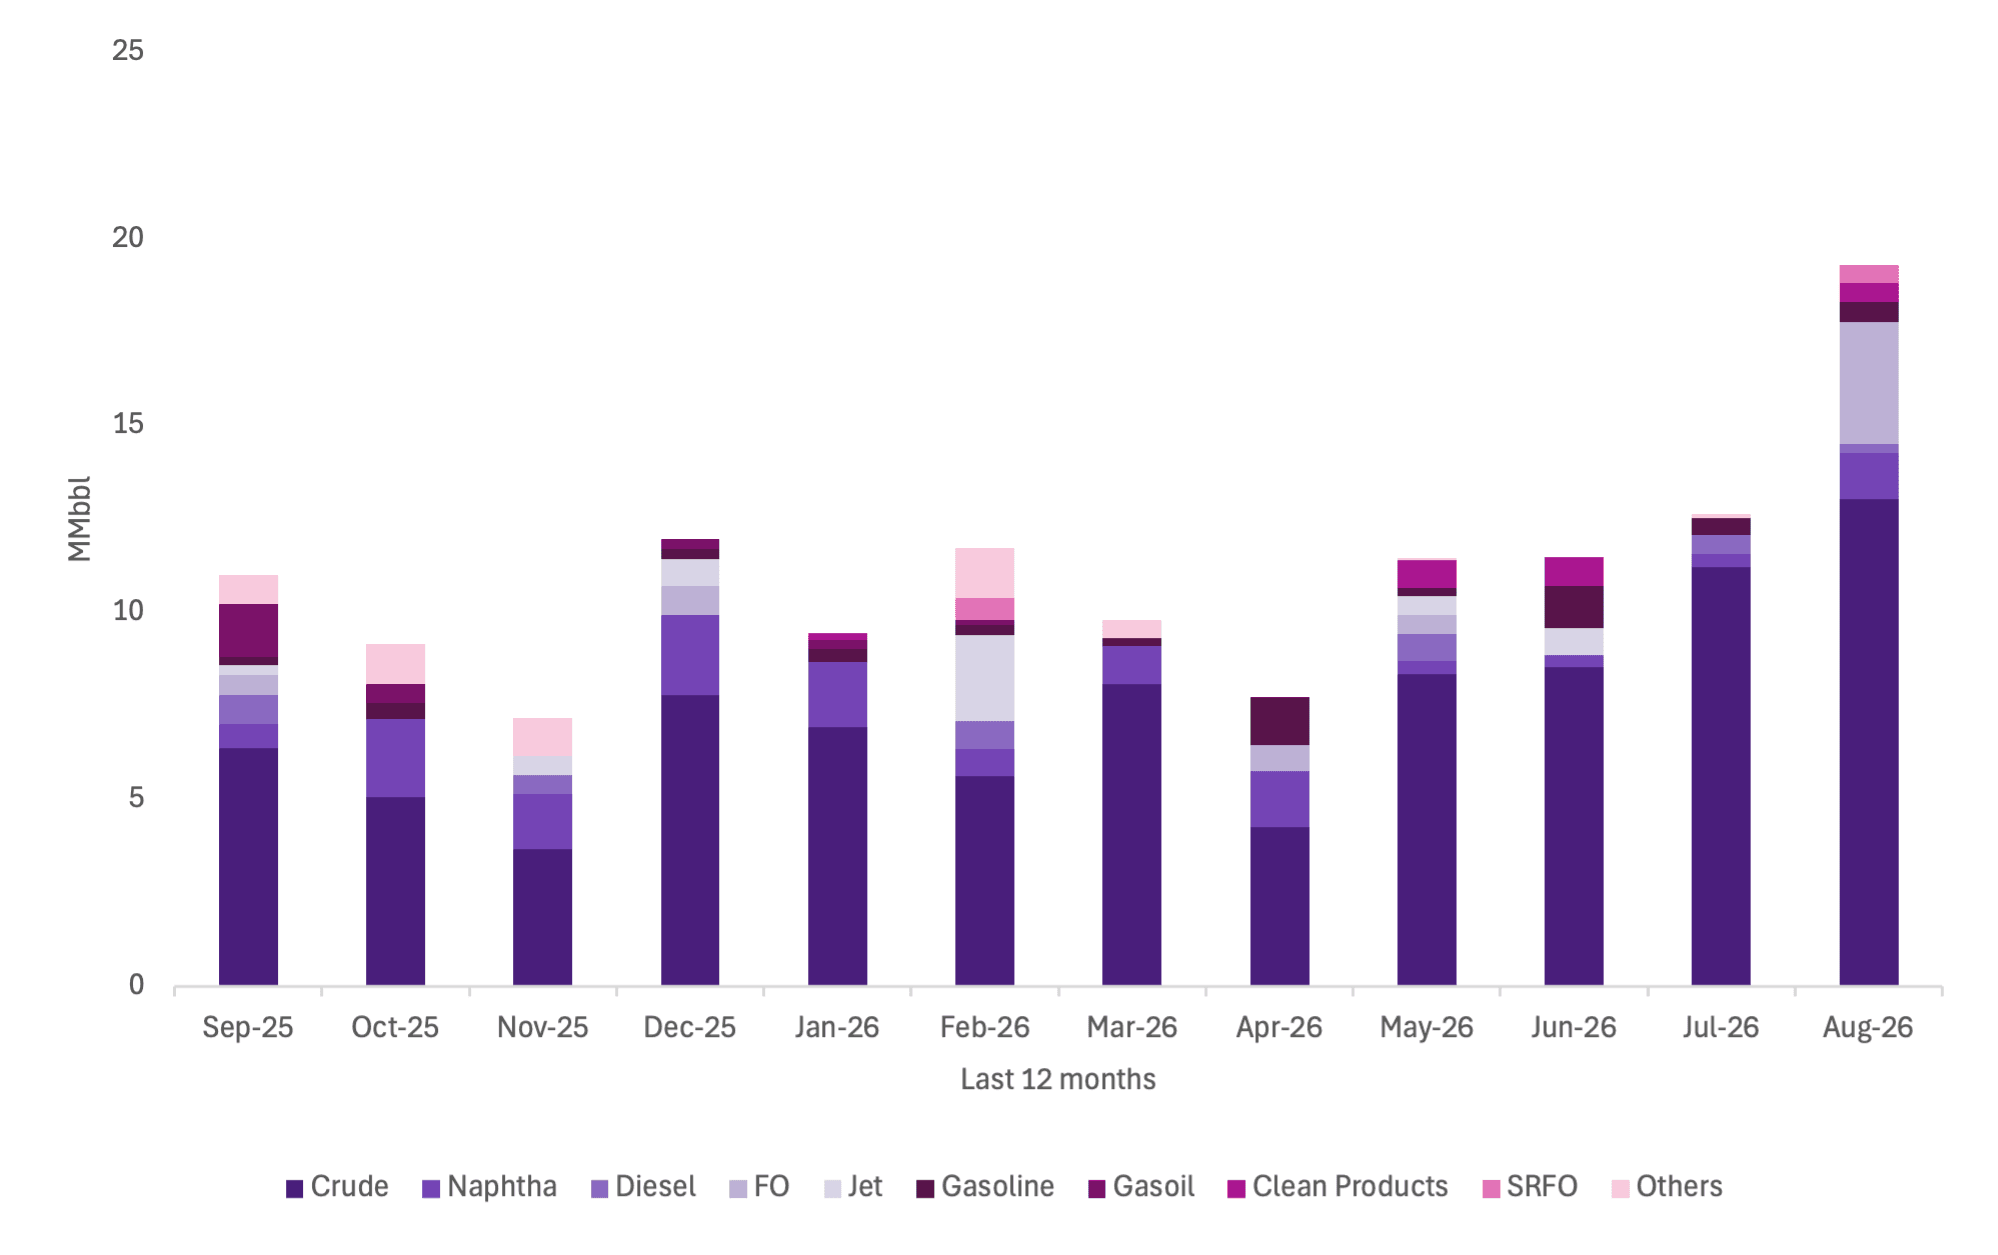 Gráfico 8. Exportaciones (por producto) en MMbbl durante los últimos 12 meses (septiembre de 2025 - agosto de 2026) de los petroleros en la sombra que se unieron a la flota en la sombra en agosto de 2026 - Kpler Risk & Compliance.
La actividad comercial asociada con las adiciones de agosto es una de las señales más fuertes en el conjunto de datos de este mes.
Los buques que ingresaron a la flota en la sombra en agosto estuvieron asociados con aproximadamente 19,3 MMbbl de flujos en agosto, frente a los aproximadamente 12,7 MMbbl de julio para la misma cohorte de buques. Este fue el volumen mensual más alto asociado con estos buques durante el período de doce meses.
En cuanto al origen, Irak dominó con 7,1 MMbbl, lo que representa aproximadamente el 37% de los flujos de la cohorte de agosto. Arabia Saudita le siguió con 4,5 MMbbl y Rusia con 3,0 MMbbl. Qatar representó 1,1 MMbbl y Venezuela 1,0 MMbbl, mientras que la categoría "Otros" contribuyó con 2,6 MMbbl.
El perfil de destino fue considerablemente más disperso. La categoría "Otros" representó 10,5 MMbbl, o aproximadamente el 54% de los flujos de agosto. China fue el destino nominal más grande con 3,6 MMbbl, seguida de India con 1,7 MMbbl, Italia con 1,3 MMbbl, Taiwán con 1,1 MMbbl y Estados Unidos con 1,0 MMbbl.
El perfil del producto siguió estando fuertemente orientado al crudo. El crudo alcanzó los 13,1 MMbbl, lo que representa aproximadamente el 68% de los flujos de agosto de la cohorte. El fueloil contribuyó con otros 3,3 MMbbl, seguido de la nafta con 1,2 MMbbl. Se registraron volúmenes más pequeños en gasolina, productos limpios, SRFO y diésel.
La importancia es la combinación de riesgo y actividad. Agosto no solo agregó un gran número de buques inactivos o marginales al universo de la flota en la sombra. La cohorte recién clasificada participó activamente en movimientos de carga sustanciales, incluidos 13,1 MMbbl de crudo solo en agosto.
Agosto representa la aceleración más clara en la expansión de la flota en la sombra observada en los últimos doce meses. Sesenta buques ingresaron a la flota y solo 11 fueron retirados, lo que aumentó la flota acumulada a 3.154 buques y produjo un crecimiento mensual del +1,58%. La adición neta de 49 buques fue considerablemente más fuerte que los movimientos registrados en los últimos meses.
La actividad de carga siguió siendo igualmente significativa. Los flujos totales de petróleo de la flota en la sombra alcanzaron aproximadamente 326,5 MMbbl, el nivel más alto en el conjunto de datos de doce meses que se muestra aquí. El crudo siguió siendo dominante con 202,8 MMbbl, mientras que Rusia continuó liderando los orígenes nominales a pesar de una disminución mensual.
Sin embargo, agosto también ilustra por qué la exposición principal a Rusia por sí sola proporciona una imagen incompleta de la actividad de la flota en la sombra. Los volúmenes de origen iraquí se duplicaron con creces a 27,5 MMbbl, mientras que la categoría "Otros" siguió representando alrededor del 42% de los orígenes. En cuanto al destino, más de la mitad de todos los volúmenes se incluyeron en "Otros", a pesar de que India, Italia y China siguen siendo mercados nominales importantes.
Las nuevas incorporaciones del mes refuerzan esa preocupación. Más de la mitad de los 60 buques recién clasificados carecían de cobertura IGP&I, y una proporción similar carecía de clasificación IACS. Se identificó Dark STS en 13 buques y suplantación de identidad AIS en seis. Al mismo tiempo, estos buques estuvieron asociados con 19,3 MMbbl de movimientos de carga en agosto, de los cuales aproximadamente el 68% fue crudo.
Para los equipos de cumplimiento, el desarrollo de agosto no es simplemente una historia de una flota en la sombra más grande. Es la combinación de una expansión más rápida de la flota, una actividad comercial sustancial e indicadores de riesgo estructurales y de comportamiento superpuestos lo que importa. Las estrategias de detección deben seguir yendo más allá de las designaciones de sanciones e incorporar el seguro, la clasificación, la transparencia de la gestión, el comportamiento del AIS, la actividad Dark STS y el historial comercial a nivel de buque en la diligencia debida de contrapartes y viajes.